IR BANKにない過去データ!リーマンショックでも減配しなかった高配当株の調べ方3選
TJ
TJの株ブログ

⚠️ 免責事項
この記事はTJ個人の見解や実体験、決算資料等からまとめたものであり、特定の銘柄への投資を推奨するものではありません。投資に関する最終判断はご自身にてお願いいたします。本記事の情報は、2026年9月21日時点。
東証がPBR1倍割れの企業に改善要請したってニュースを見たわ。アレって何なの?

そんなあなたのモヤモヤに、TJなりの答えを出します。
「TJの配当ゼミ」へようこそ!連載「PBRのキホン」、きょうは第3弾です。
第3弾のテーマは「PBR1倍割れと東証の要請」!TJが東証の資料をわかりやすく伝えるから、みんなで一緒に見ていこうよ!
前回の第2弾では、PBR1倍を基準点に置いて、その会社の過去や同業他社と比べました。きょうは、その基準点を下回っている「PBR1倍割れ」そのものを扱います。第2弾がまだなら、先に以下の記事をどうぞ。
まずは結論から!東証はPBR1倍割れの企業に対して、『PBR1倍割れってあんまりよくないよねー。だから1倍をこえるように対策しようね。』って要請したんだ!
■東証の改革
PBR1倍割れ=株価が1株あたり純資産を下回っている状態。東京証券取引所(東証)は2023年3月31日、これを「1つの目安」として、プライム市場・スタンダード市場の全上場会社へ、資本コストや株価を意識した経営の実現に向けた対応を要請しました。
PBR1倍割れは「割安感あり」という一つの目安ですが、その1倍割れを東証が問題視しました。安く買えるなら投資家にとって良いことのはずなのに、なぜ問題になるのか?
答えを先に言うと、投資家と東証では、同じPBR1倍割れでも見ている視点が違うんです。
投資家は「安く買える目安」として見て、東証は「会社が投資家から十分に評価されていない目安」として見ています。
どちらも目安であって、答えではありません。
だから私は、PBR1倍割れを見つけたら、「なぜ安いのか」を調べる入口にしています。きょうは、その入口の先で東証が何を言ったのかを、東証の資料で確かめます。

東証の要請って、守らないとダメなルールなの?

ダメじゃないよ!プライムとスタンダードの会社みんなへの、お願いに近い形なんだ。
だから、それをどう受け止めるかは投資家しだい。TJの受け止め方を、ここから話していくね!
PBR1倍割れとは、株価が1株あたり純資産を下回っている状態です。
PBRは株価を1株あたり純資産(BPS)で割った倍率。割り算の答えが1を切るのは、分子の株価が分母のBPSより小さいからです。
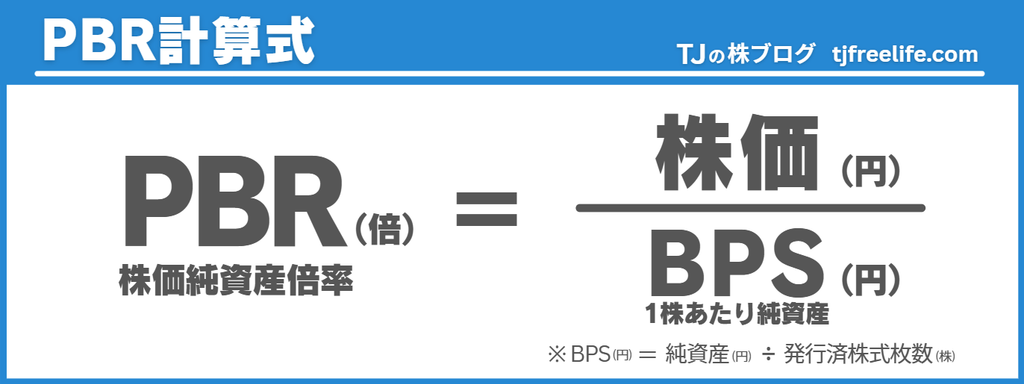
1株ではなく、会社を丸ごと考えるとこうなります。株価に発行済みの株式数をかけた金額が時価総額、つまり会社全体の値段です。PBR1倍割れは、会社を丸ごと買う値段が、帳簿に載っている純資産より安い状態を指します。
投資家がここを「割安な株かも!」と感じるのは、会社の持ち物の帳簿価格より安い値札(=株価)が付いているからです。
一方で、会社は純資産を元手に、これから利益を生みます。ですから理屈のうえでは、PBR1倍以上が普通の状態です。1倍割れは、その普通から外れている状態とも言えます。
じゃあ、PBR1倍割れの会社は全部お得ってこと?
答えは、NO!純資産は帳簿上の数字だからね。帳簿より安いことと、お買い得=割安な株かどうかは、別の話なんだ。じゃあ何を見るのか?それは第4弾で伝えるね!
ここからは東証の要請の話。じつはTJ、当時はほとんど知らなかったんだ!だから今回は、東証の資料そのものを読んでみるよ!
東証の要請とは、『2023年3月31日にプライム市場とスタンダード市場の全上場会社へ向けて出された、資本コストや株価を意識した経営に取り組んでほしい』、というお願いです。
正直に言うと、2023年3月の時点で、私はこの要請をほとんど知りませんでした。株式投資を始めたばかりで、気にもしていなかったのが本当のところです。
後から知ったときも、一体なんのことなのか、投資家にとって何の得になるのか、よく分かりませんでした。
では、資料には何と書かれているのか?
東証は、PBR1倍割れをこう位置づけています。
「PBR1倍割れは、資本コストを上回る資本収益性を達成できていない、あるいは、成長性が投資者から十分に評価されていないことが示唆される1つの目安と考えられます。」
資本コストって、いったいナニ?
資本コストは、株主が『これくらいは稼いでほしい!』って期待する利益水準のことなんだ!
東証の資料を私なりに言い直すと、PBR1倍割れは「株主の期待にこたえるような稼ぎ方ができていない、もしくは、これからの成長を投資家から評価されていない。このどちらかを疑う1つの目安」となります。
この目安に対して東証が求めたのは、次の3つです。
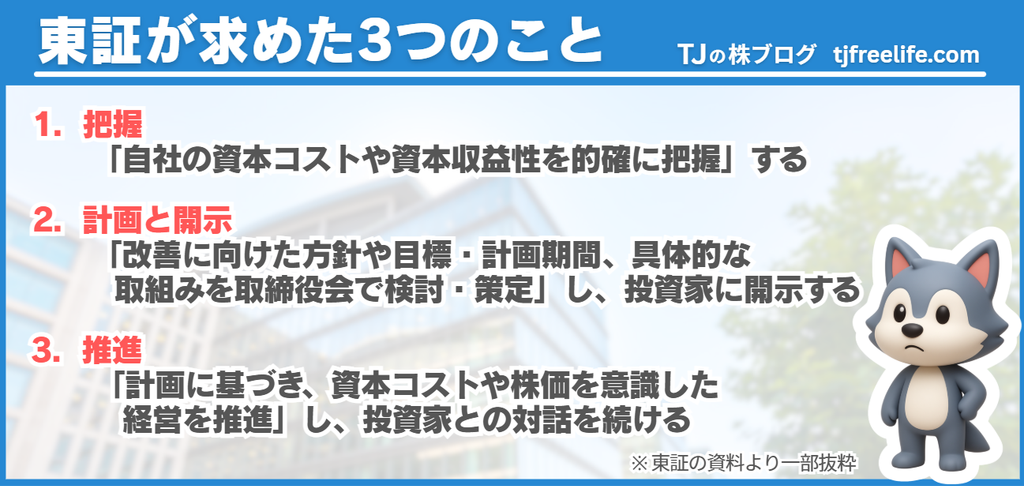
ここで大事なのは、東証が「何を期待していないか」も書いている点なんだ。
「自社株買いや増配のみの対応や一過性の対応を期待するものではありません。継続して資本コストを上回る資本収益性を達成し、持続的な成長を果たすための抜本的な取組みを期待するものです。」
東証って、増配とか自社株買いで一時的に株価が上がることを求めていないんだね!
そうなんだ!これ、意外だよね。高配当株を追ってきたTJにとって、増配こそが答えだと思い込んでいたんだ。
もう1つ。東証はPBR1倍割れを「即ダメ」とは書いていません。PBRが1倍を割れている会社には、まずその要因を見るように求めています。さらに、1倍を超えている会社については、こう示しています。
「既に1倍を超えている場合でも、更なる向上に向けた目標設定を行うことが考えられます。」
つまり、PBR1倍割れ以外の会社にも、無関係と思わずに意識してほしいということです。
各上場企業はこういった対応の内容を、東証に提出している「コーポレート・ガバナンスに関する報告書」という書類に書きますが、どれくらいの会社が対応を開示したのかと言うと、2026年8月末時点で…
※この中には「検討中」の会社(プライム11社・スタンダード37社)も含まれています。引用元:東京証券取引所「資本コストや株価を意識した経営の実現に向けた対応」フォローアップ・開示状況等の集計結果・2026年8月末時点・2026年9月15日公表
開示してくれるのはありがたいんだけど、東証がPBR1倍割れを改善させようとする動きって、高配当株投資家にとっては不利なの?
そんなことはないよ。PBR1倍割れの企業を、投資家は「安く買える目安」、東証は「会社が投資家から評価されていない目安」として見ている。
つまり、立場がちがうだけ!どっちも「1つの目安」だから、高配当株投資家が不利になることはないよ。
■同じPBR1倍割れ、2つの見方
※東証が求めたのは対応の検討と開示であって、PBR1倍割れの是正そのものではありません。
立場が違うだけだと分かれば、「割安なのに問題視されるのはおかしい」で止まらず、「安い理由を会社はどう説明しているか」を見に行けます。これはあくまでも、わたしが東証の改革の資料を読んで受け止めた所感なので、参考程度に理解を深めてもらえれば幸いです。
次に、PBR1倍割れを改善した銘柄を1社紹介するね。不動産株のエスリード(8877)!
エスリードは東証の改革の要請を受けて以降、PBRのことを毎年のように決算説明資料に示しています。
私が「買うか見送るか」を行き来している監視銘柄なのですが、そのPBRについて書かれている部分を4期分そのまま以下の通り載せます。
これって、当時はPBR1倍割れだったけど、会社が頑張ってPBRを1倍以上にしたってこと?
そのとおり!下のPBR推移を見てみて。毎年PBRが増えているんだ。
(出典:Yahoo!ファイナンス、IR BANK、日本経済新聞。2026年9月21日取得)
決算期末のPBRは、2020年3月末の0.46倍から2026年3月末の1.16倍まで、上下しながら上がってきました。年度末ベースで1倍を超えたのは、私が確認できた2015年3月末以降では2026年3月末が初めてです。
PBRが1倍超えを達成した期間も含めた配当推移もご覧ください。
(出典:IR BANK・Yahoo!ファイナンス。2026年9月21日取得)
継続して配当を増やしてきたんだね!
そうなんだ。エスリードはPBR1倍割れを改善しながら、期間中の配当も毎年のように増やしてきたんだ!
ここまで、エスリードの資料の文言、PBR、年間配当を別々に並べました。
この3つの間に因果があるかどうかは、私には判断できません。
ただ、エスリードの決算説明資料を4期分読んで、PBRが改善したのと同じ期間に増配も続いていたことがわかりました。この事実を知れたのはいい勉強になったし、東証の要請が何を求めていたのかが、自分なりに理解できました。
さいごに1つだけアナタに簡単な宿題だよ!気楽にチェックしてね。
✏️ 気になる銘柄のPBRが、1倍を超えているか、下回っているか見る
※今日はメモだけで大丈夫です。売買までする必要はありません。
今回のPBR1倍割れ、ポイントを3つ整理するね!
東証の要請そのものについて、私自身は、PBR1倍割れと株主還元を意識する会社が増えてきたように感じています。数えて確かめた話ではなく、私のこれまでの肌感覚です。その意味で、私はとても良い要請だったと捉えています。
ただし、要請に対応しているからといって、その会社が優良な銘柄とは限りません。
もしPBR1倍割れの銘柄が出てきたときは、なぜPBR1倍割れなのかなども含めてしっかりご自身で分析することをおススメいたします。
以上、第3弾はここまで!参考にしてみてね!
PBRのキホン 全5回の流れ
第1弾:アナタの株、純資産の何倍ですか?PBRのキホンをやさしく解説
第2弾:PBRの割安・割高は同業他社・過去と比べよう
第3弾:アナタの株、なぜPBR1倍割れ?東証の要請 キホンをやさしく解説(本記事)
第4弾:PBR1倍割れ、魅力と注意点3選 割安のワナを見極める
第5弾:PBR1倍割れ、高配当株投資にどう活かす?TJ流の見つけ方&使い方
※公開しだい、ここに各記事へのリンクを足していきます。
次のPBRのキホン第4弾は、PBR1倍割れの魅力と注意点だよ!それじゃ、またね!
TJの配当ゼミとは?
「TJの配当ゼミ」は、高配当株投資のキホンの考え方と道具を、週1ペースでひとつだけ学ぶ連載です。銘柄の答えではなく、自分で判断するための物差しをお渡しします。
平日=銘柄分析/週1=この配当ゼミでレベルアップ/日曜=TJの実際の売買記録、が当ブログの1週間のリズムです。これらの記事であなた自身の判断力が少しずつ身についていったら嬉しいです。
執筆:TJ(個人投資家・プロフィール/記事の品質管理について)
⚠️ 免責事項
この記事はTJ個人の見解や実体験、決算資料等からまとめたものであり、特定の銘柄への投資を推奨するものではありません。投資に関する最終判断はご自身にてお願いいたします。本記事の情報は、2026年9月21日時点。