小型株はなぜ割安のまま放置される?個人投資家の強み|配当ゼミ
TJ
TJの株ブログ

⚠️ 免責事項
この記事はTJ個人の見解や実体験、決算資料等からまとめたものであり、特定の銘柄への投資を推奨するものではありません。投資に関する最終判断はご自身にてお願いいたします。本記事の情報は、2026年9月10日時点。
※本記事にはアフィリエイト広告(Amazonアソシエイト)を含みます。
PBRって、よくわからない。キホンを理解したいなあ・・・。
今回は、そんなアナタの悩みが解決するような記事です。
「TJの配当ゼミ」へようこそ!新しい連載「PBRのキホン」全5回がほんじつからスタートします。
第1弾のテーマは「PBRの正体」。
TJが投資を始めた頃につまずいた経験を踏まえて、アナタがPBRのキホンを理解できるようにわかりやすく紹介するよ!
PBRは、「株価が1株あたり純資産の何倍か」を表す数字です。PBR1倍なら、株価と1株あたり純資産が同じ。1倍を下回れば、純資産より安い値段で株が売られている状態です。ただし、株価には純資産のほかに会社の「稼ぐ力」も乗ります。だとすれば、PBRが1倍を超えるのは理屈のうえでは自然——私はまず、この基準点から覚えました。
なんで、PBRが1倍を割っている会社が「いい」と言われるのか?
投資を始めたころ、私はここが分かりませんでした。
「純資産」という言葉が、そもそもピンと来ない。
PBRが1倍を下回る方がいいと言われてもその意味が理解できない・・・。
私と同じだわ。どうやってPBRの理解を深めていったの?
答えが見えてきたのは、バリュー株を学びながら、気になる銘柄を調べていたときなんです。
いまの私は、PBRを「純資産の何倍で買えるか」という物差しとして、銘柄分析のたびに使っています。
今回はその入口として、PBRの計算式と、PBRと関係の深い3指標をお伝えします。
できるだけわかりやすく解説しますので、一緒にレベルアップしていきましょう。
まずはPBRの計算式から。ここが分かれば、あとは全部つながるよ!
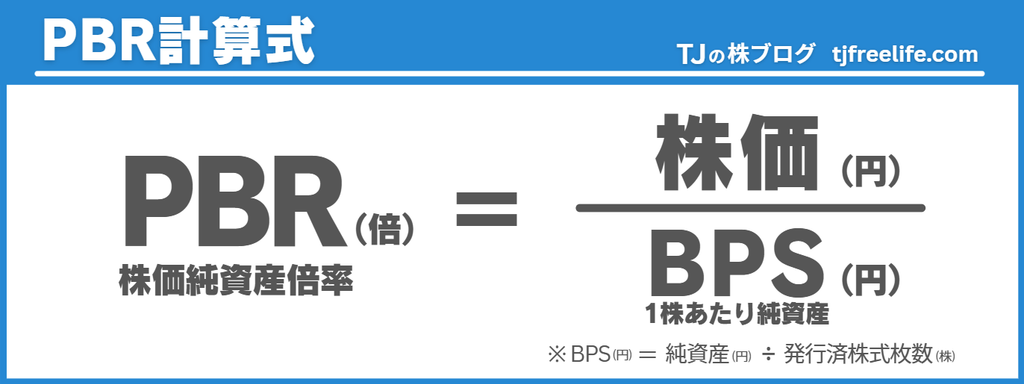
PBRの計算式と、おおまかな計算例から見ていきましょう。
PBR(株価純資産倍率)= 株価 ÷ 1株あたり純資産(BPS)
計算例① 株価900円 ÷ BPS1,200円 = PBR0.75倍
計算例② 株価900円 ÷ BPS450円 = PBR2.0倍
(BPS= 純資産 ÷ 発行済株式枚数)
このように、同じ株価900円でもBPS(1株あたり純資産)が1,200円ならPBR0.75倍、BPS450円ならPBR2倍。
株価が同じでも、中身の純資産額が違えばPBRは変わるんです。
そもそも「純資産」って、ナニ?
会社が持っているもの(資産)から、借りているもの(負債)を引いた残り。これが純資産だよ。
会社をいま解散して、持ち物を全部お金に換えて借金を返したら、残りは株主のもの。
だから、純資産は「株主の取り分の目安」です。
会社が出している株の数で、その取り分を割り算する。それがBPSです。
つまり、PBRは「1株あたりの株主の取り分を、いまの株価いくらで買えるか?」を倍率にした数字です。
もうちょっと身近な例で、かみ砕いてみるね。
■株価は同じ。中身はいくら?
2つの貯金箱を想像してください。この貯金箱の値段は2つとも900円です。だけど、貯金箱を開けると、Aには1,200円、Bには450円が入っていました。これ、どういう状態かというと・・・、
A 1,200円の中身(BPS)より安い値札=株価900円 → PBR1倍割れ
B 450円の中身(BPS)の2倍の値札=株価900円 → PBR2倍
値札(株価)と中身(BPS)を比べる。コレがPBRです。
では、PBRは1倍が普通なのでしょうか?
株価には、純資産のほかに、その会社がこれから利益を生む力も乗ります。中身1,200円の貯金箱が毎年お金を生み続けるなら、1,200円より高い値札=株価がつくほうが自然です。
だから、理屈のうえではPBR1倍以上が自然。
ところがドッコイ!!
日本って、PBR1倍未満の会社がめずらしくないんだ!
東京証券取引所が2023年3月31日に公表した資料によると、「プライム市場の約半数、スタンダード市場の約6割の上場会社がROE8%未満、PBR1倍割れ」……とあります。
東証はPBR1倍割れを「1つの目安」として示し、プライム市場・スタンダード市場の全上場会社に対応を要請しました。
規則上の義務ではありませんが、PBR1倍割れの中身と、東証がなぜ動いたのかはPBRのキホン第3弾でお話しします。
じゃあ、PBRが1倍未満の会社って…みんなから「稼ぐ力がない」って思われてるってこと?
理由はいくつかあるんだけど、そう見られていることもあるし、単に見向きもされていないだけのこともある。
今日は、PBRの計算式と1倍超が基準点の2つだけ覚えればOKさ!
PBRのキホンを知る上で大事な3つの指標、それが、BPS・自己資本比率・配当性向です。
PBRは株価とBPSの割り算なので、BPSを動かす指標を知れば、PBRの動きも読めるようになります。
私がPBRとセットで見ているのは、次の3つです。
私がPBRとセットで見る3つの指標
①BPS=PBRの分母。純資産が増えれば、株価が同じでもPBRは下がる。減れば、その逆。
②自己資本比率=会社の持ち物(総資産)のうち、株主に帰属する部分(自己資本)が占める割合。高いほど健全な財政状態です。
③配当性向=純利益のうち、配当に回す割合。配当に回さなかった残りは会社に残り、純資産に積み上がります。
配当性向が低いほどBPSが増えるなら、配当を出さない会社のほうがPBR的にはいいってこと?
そこが面白いところ!たとえば1株あたり150円の利益を出して、配当が60円なら、残りの90円は会社に残る。
その90円ぶん、BPSが積み上がるんだ。ほかに大きな増減がなくて株価も同じままなら、PBRは下がっていくんだ。
でも、配当ゼロならいいって話じゃない。高配当株投資家は、その配当を受け取りにいくんだからね!
株価が下がっても、純資産が増えても、PBRは下がります。
だけど、純資産は自己株買いや増資などによっても増減します。
この2つを分けて考えられるようになると、PBRの見方は一段深くなります。
「株価の問題か、中身の変化か」——私はいつも、ここを切り分けてから次に進みます。
私は、BPSと配当性向の関係性について、小型株の記事でも紹介した、個人投資家・ヘムさんの本で理解度が今まで以上に深まりました。マンガでわかりやすくまとめられている1冊です。
参考書籍
ヘム著『マンガでわかる! 超はじめての増配株投資』(永岡書店・2026年)。この記事のPBRの定義と、純資産が積み上がる考え方は、同書のPBRの解説パートを参考にしています。ヘムさんの日々の分析は、X(@pygmy_hem)で読めます。
※書籍リンクはAmazonアソシエイト(広告)リンクを使用しています。
PBRについてよく分からなかった私が、どこで腹落ちしたのか?
バリュー株の魅力とキホンを学びながら、気になる会社を調べていく途中で出会ったのが南陽(7417)でした。産業機器と建設機械の販売・レンタルを手がける、福岡の会社です。
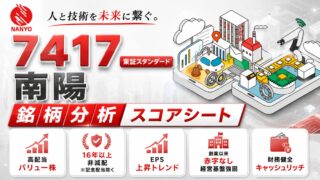
私が調べたかぎり、南陽は決算期末で見ると、PBR1倍割れが長く続いています。
期中では、2018年の秋に一時1倍を上回った時期もあります。株価は、1株あたり純資産より安い。それでも当時の私が見た決算では、会社は利益を出し、配当も出していました。
安いのに、ちゃんと稼げてる。それ、何か落とし穴があるんじゃないの?
その疑いを持つのが正解!だからTJは、業績と財務を最後まで確かめているんだ。
「純資産の何倍で買えるか」という物差しで見たとき、はじめて「資産面で割安」の意味がつながりました。
株主の取り分の目安より安い株価がつくことがある。それが「資産バリュー株」ということだったのか、と。
それ以降、南陽は私の保有銘柄として、長く持ち続けています。
じゃあ、PBRが1倍割れなら買っていいの?
答えは、NO!PBR1倍割れは、あくまでひとつの指標。
その会社の純資産価値、稼ぐ力、配当推移。ここを見ないと、ワナ銘柄をつかみかねない。これは、PBRのキホン第4弾で「注意点」としてくわしく話すね!
はい!ここでTJがPBRを見るときの3ステップを紹介するね!
①計算 株価÷BPS=PBRで、株価が純資産の何倍かを知る
②基準 PBR1倍を境に、「純資産より安いか、高いか」を見る
③セット 自己資本比率・配当性向・業績とあわせて見る。私は、PBRだけでは決めません
※これは私の見方です。ひとつの目安・考え方として参考にしてください。
「安い」には、理由がある。その理由を調べる入口がPBR——ここだけ持って、次に進もう!
✏️ 気になる銘柄1つのPBRを、自分で計算してみる
※無料で見られます。今日は数えるだけ。注文まで進まなくてOK。小数点以下等によってわずかにズレることがあります。「1倍より上か、下か」が自分の手で分かれば、今日の宿題は合格です。
次に読む1本
PBRとPERを掛け合わせて、割安の目安をひとつの数字で見る方法があります。MIX係数といって、私はスコアシートの8つのカードのひとつに置いています。
→ MIX係数(ミックス係数)とは?割安の目安22.5以下を解説
PBRのキホンの入り口はここまで!今日のまとめだよ!
連載「PBRのキホン」は全5回。この先の流れを載せておくね!
PBRのキホン 全5回の流れ
第1弾:PBRとは?計算式と、関係の深い3つの指標(本記事)
第2弾:PBRの見方 何倍なら高い?低い?
第3弾:PBR1倍割れとは?東証の要請を一次資料で読む
第4弾:PBR1倍割れの魅力と、注意点
第5弾:高配当株投資での活かし方と、見つけ方
※公開しだい、ここに各記事へのリンクを足していきます。
わたし、いままでPBRをずっと読み飛ばしてた…
これからはもっと意識して見るようにするわ。
PBRのキホン第2弾では、PBR○倍が高いのか低いのか、TJがどう判断しているかを話します。
それじゃ、またね!
TJの配当ゼミとは?
「TJの配当ゼミ」は、高配当株投資のキホンの考え方と道具を、週1ペースでひとつだけ学ぶ連載です。銘柄の答えではなく、自分で判断するための物差しをお渡しします。
執筆:TJ(個人投資家・プロフィール/記事の品質管理について)

⚠️ 免責事項
この記事はTJ個人の見解や実体験、決算資料等からまとめたものであり、特定の銘柄への投資を推奨するものではありません。投資に関する最終判断はご自身にてお願いいたします。本記事の情報は、2026年9月10日時点。