⚠️ 免責事項
この記事はTJ個人の見解や実体験、決算資料等からまとめたものであり、特定の銘柄への投資を推奨するものではありません。投資に関する最終判断はご自身にてお願いいたします。本記事の情報は、2026年10月14日時点。
今回は、モリタホールディングスを紹介!
結論。投資対象候補の1社なんだ。プラス材料が多い一方で、車関連の株ならではの弱点もあるから、魅力とリスクの両方を、みんなで一緒に見ていこうよ!
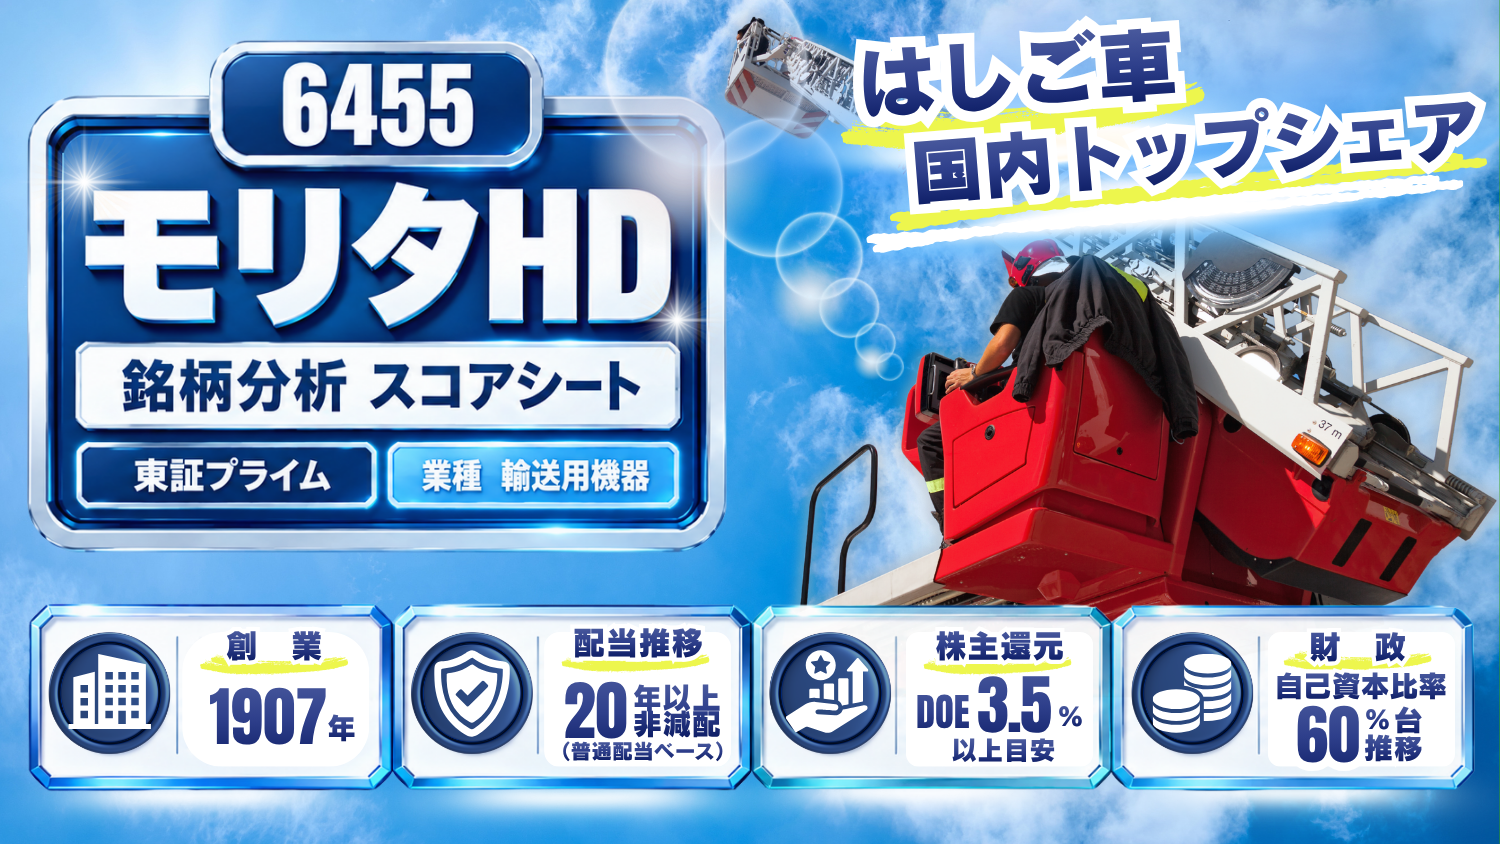
東証プライム | コード 6455 | 輸送用機器 | 決算月:3月
モリタホールディングス
高配当株 銘柄分析スコアシート | 2026年3月期(2026年4月公表)
現在株価(2026/10/14)
2,486円前日比-8 (↓0.32%)
時価総額 約1,129億円
配当利回り(予)
3.22%
80円(2027年3月期予想)
PER(予)
10.51倍
過去レンジ 約9.5〜15.9倍(2017年以降)
PBR(実)
1.00倍
過去レンジ 0.67〜1.48倍(2017年以降)
配当性向(予)
33.8%
2027年3月期予想ベース
(当ブログ算出)
営業利益率(前期)
13.26%
2026年3月期
※データ取得日:2026/10/14
モリタホールディングス(6455)はどんな会社?【事業内容】
モリタHDは消防車と防災機器の総合メーカー。消防車の国内シェアは約6割で、はしご車は国内シェア約9割。消火器、ごみ収集車・バキュームカー、リサイクル設備も扱い、売上の約2割が海外です。生産の中心は兵庫県。海外ではフィンランドが生産拠点。本社は大阪と東京の2拠点体制。創業1907年、1973年上場。東証プライム。決算月は3月。
📈 株価・PER・配当チャート
6455 モリタホールディングス|10年推移
株価(円)
1株配当(円)
PER(倍)
当月点
出典:IR BANK・Yahoo!ファイナンス
数値データを見る(表)
| 期 | 株価
(円) | 1株配当
(円) | PER
(倍) |
|---|
| 2017/3 | 1,618 | 29 | 12.12 |
| 2018/3 | 2,014 | 26 | 15.87 |
| 2019/3 | 1,820 | 34 | 12.88 |
| 2020/3 | 1,663 | 38 | 10.81 |
| 2021/3 | 1,787 | 38 | 13.04 |
| 2022/3 | 1,236 | 40 | 10.47 |
| 2023/3 | 1,330 | 43 | 14.62 |
| 2024/3 | 1,637 | 48 | 11.94 |
| 2025/3 | 2,072 | 58 | 9.53 |
| 2026/3 | 2,673 | 64 | 11.90 |
| 2026/10 | 2,486 | 80(予) | 10.51(予) |
※株価は各期末時点の終値、PERは期末株価÷その期のEPSで当ブログが算出した参考値です。表の最終行(2026/10)は当月時点の値で、株価は2026年10月14日時点、1株配当は2027年3月期の会社予想です。2017年3月期の29円には創業110周年の記念配当5円を含みます。この期間に株式分割・併合はなく、株価・1株配当・PERは実額です。PERは現在株価÷会社予想EPSで当ブログが算出した予想値です。最新の株価・指標はページ上部のスコアシートをご覧ください。出典:IR BANK・Yahoo!ファイナンス・株探
2018年3月期だけ配当がちょっと下がってるけど、そのあとはグングン増えてるね!
前期に創業110周年の記念配当が上乗せされているから減っているように見えるだけなんだ。普通配当ベースで、モリタHDは20年以上減配なし。ここをTJが高く評価しているんだ!
📊 配当性向・配当利回り推移
6455 モリタホールディングス|10年推移
配当性向(%)
配当利回り(%)
出典:IR BANK・決算資料
数値データを見る(表)
| 期 | 配当性向
(%) | 配当利回り
(%) |
|---|
| 2017/3 | 21.7 | 1.79 |
| 2018/3 | 20.5 | 1.29 |
| 2019/3 | 24.1 | 1.87 |
| 2020/3 | 24.7 | 2.29 |
| 2021/3 | 27.7 | 2.13 |
| 2022/3 | 33.9 | 3.24 |
| 2023/3 | 47.3 | 3.23 |
| 2024/3 | 35.0 | 2.93 |
| 2025/3 | 26.7 | 2.80 |
| 2026/3 | 28.5 | 2.39 |
※配当性向はIR BANK掲載の連結ベースの実績値、配当利回りは1株配当÷各期末の終値で当ブログが算出した参考値です。スコアシートの配当性向(予)33.8%・配当利回り(予)3.15%は2027年3月期の予想値のため、実績のみのこのグラフには含めていません。出典:IR BANK・Yahoo!ファイナンス
📊 EPS・営業利益率・ROE推移
6455 モリタホールディングス|10年推移
EPS(円)
営業利益率(%)
ROE(%)
出典:IR BANK・決算資料
数値データを見る(表)
| 期 | EPS
(円) | 営業利益率
(%) | ROE
(%) |
|---|
| 2017/3 | 133.51 | 11.34 | 10.80 |
| 2018/3 | 126.91 | 9.92 | 9.30 |
| 2019/3 | 141.28 | 10.36 | 9.61 |
| 2020/3 | 153.91 | 10.19 | 9.94 |
| 2021/3 | 137.08 | 10.46 | 7.97 |
| 2022/3 | 118.09 | 9.71 | 6.61 |
| 2023/3 | 90.96 | 6.25 | 4.80 |
| 2024/3 | 137.08 | 9.93 | 6.64 |
| 2025/3 | 217.45 | 12.29 | 9.81 |
| 2026/3 | 224.69 | 13.26 | 9.34 |
※EPS・営業利益率・ROEはIR BANK掲載値で統一しています。ROEは期末自己資本ベースで、有価証券報告書記載の自己資本利益率9.6%(2026年3月期・期中平均ベース)とは算出の定義が異なります。スコアシートのROE(予)9.51%は、2027年3月期の会社予想をもとにしたIR BANK掲載の予想値です。出典:IR BANK・決算短信・有価証券報告書
📊 BPS・自己資本比率推移
6455 モリタホールディングス|10年推移
BPS(円)
自己資本比率(%)
出典:IR BANK・決算資料
数値データを見る(表)
| 期 | BPS
(円) | 自己資本比率
(%) |
|---|
| 2017/3 | 1,236.04 | 52.9 |
| 2018/3 | 1,365.31 | 54.0 |
| 2019/3 | 1,470.91 | 56.8 |
| 2020/3 | 1,547.56 | 60.6 |
| 2021/3 | 1,717.78 | 63.7 |
| 2022/3 | 1,835.47 | 64.7 |
| 2023/3 | 1,899.77 | 67.1 |
| 2024/3 | 2,074.19 | 64.8 |
| 2025/3 | 2,258.98 | 67.3 |
| 2026/3 | 2,470.12 | 69.3 |
※BPSはIR BANK掲載値の系列です(2026年3月期2,470.12円)。スコアシートのPBR算出に用いるBPS(Yahoo!ファイナンス掲載の実績2,487.02円。IR BANKでは2026年6月時点の最新株式数ベースで2,486.99円)とは基準時点が異なります。自己資本比率は決算短信・IR BANKに基づく期末実績です。出典:IR BANK・決算短信
財務は厚くなってきたのに、2027年3月期は減益予想が出てたよね?
出ているよ。今期は営業利益と経常利益が減益予想で、純利益だけは増益予想なんだ。
理由のひとつは、消防車の土台になるシャシのモデルチェンジの影響って会社は説明している。減益といっても、借金はほぼなく現金も厚い。極めて健全な財務は揺らいでいないよ!
DOE(株主資本配当率)だね。
モリタHDはDOEを採用していて、新しい中期経営計画(~2030年度)で、その目安を2.5%→3.5%以上に引き上げたんだ!
📋 財務指標 分析一覧
| 指標 |
評価 |
| 売上高 |
過去10年で約1.4倍に伸び、2026年3月期に過去最高を更新。2027年3月期は会社予想で微減収です。 |
| 経常利益 |
3期連続の増益で過去最高に。底は2023年3月期で、2027年3月期はわずかな減益を会社が予想。 |
| EPS |
1株利益は10年で約1.7倍。実績の最高は2026年3月期で、2027年3月期の会社予想はそれをさらに上回る。 |
| ROE |
10年のレンジは4.8〜10.8%で、私が目安にしている8%を上回ったのは6期。直近2期は9%台で、会社目標の10%以上には届いていない。 |
| ROA |
4〜6%台が中心。2023年3月期だけ3%台に沈んだが、直近2期は6%台に回復し、最高は2025年3月期。 |
| 営業利益率 |
前の中期経営計画の目標12%を2期続けて上回った。2026年3月期は2008年3月期以降で最も高く、収益性は優秀です。 |
| 自己資本比率 |
50%台から60%台後半へ、10年で16ポイント上昇。私の目安とする40%を大きく上回り、極めて健全な財務です。 |
| 利益剰余金 |
2008年3月期以降、一度も減ることなく10年で約1.9倍。稼いだ利益が着実に蓄積されています。 |
| 有利子負債 |
自己資本と比べてごくわずかで、借入より現金のほうがはるかに多い。新しい中期経営計画は借入の活用を掲げる。 |
| BPS |
毎期増え続けて、10年でほぼ2倍(1,200円台→2,400円台)。1株あたりの純資産は着実に積み上がった。 |
| 営業CF |
2008年3月期から19期連続で黒字。2026年3月期は棚卸資産と仕入債務の増減が主因で、前期より減った。 |
| 投資CF |
2020年3月期を除き支出超。最大は2016年3月期で、2023年3月期を除けば営業CFの範囲内に収まる。 |
| 財務CF |
2017年3月期から10期連続のマイナス。近年は自社株買いと配当の支払いが大半を占める。 |
| 現金等 |
10年で約3.3倍に積み上がった。2026年3月期は自社株買いや配当などの支出が営業CFを上回り、2025年3月期のピークから減った。 |
| 配当推移 |
普通配当ベースで20年以上減配なし(2017年3月期は記念5円込み)。2022年3月期から5期連続増配し、2027年3月期の予想は80円。 |
| 配当性向 |
連結で20〜40%台に収まり、私の目安とする50%以内。2027年3月期予想でも33.8%(当ブログ算出)。 |
| 自社株買い |
2026年3月期の約47億円が10年で最大。2026年2月に自己株式を消却し、中計でも配当を補完する還元策と位置づける。 |
| PER推移 |
約9.5〜15.9倍(期末ベース)。15倍超は2018年3月期のみで、10〜13倍台の年が7回。 |
| PBR推移 |
1倍を挟んで0.67〜1.48倍を行き来(期末ベース)。1倍割れは4回で、割安性の判断は難しい。 |
| 配当利回り推移 |
3%を超えたのは2022年・2023年3月期の2回だけ。期末ベースのレンジは約1.3〜3.2%で、3%台は過去の推移では比較的高い。 |
リーマンショック後
の配当推移 |
リーマンショック後も普通配当ベースで減配なし。2008年3月期から4期は10円を据え置き、2012年3月期に増配へ転じた。 |
| 株主還元方針 |
安定的な配当の継続及び向上が基本方針。新中計でDOE(株主資本に対する配当の割合)の目安を2.5%から3.5%以上へ引き上げ。 |
| セグメント |
事業は消防車輌・防災・環境車輌・産業機械の4つ。売上の6割が消防車輌、2割が防災で、利益では防災が3分の1を占める。 |
| 海外売上比率 |
約2割(2026年3月期・顧客所在地別)。前期の2割強からやや低下し、私が円安の恩恵を見る目安の3割には届かない。 |
出典:IR BANK・Yahoo!ファイナンス・決算短信・有価証券報告書・2025年度決算説明資料・中期経営計画「Morita Growth 2030」・配当予想の修正に関するお知らせ(2026年7月31日)・会社四季報(2026年秋号)
▼ くわしくデータを見る
財務も配当もしっかりしてるね。TJなら、モリタHD買う?買わない?
まったくの投資対象外にはならない。投資対象候補の1社に入るね。とくに、普通配当ベースで20年以上減配していない実績はかなりのプラス評価なんだ。
配当利回りはそこまで高くない。でも、これまでの増配実績を見ると、この先の増配にも期待しているよ。
消防車もクルマの仲間だよね。自動車関連株って、景気の波をかぶりやすいんじゃないの?
そうなんだ。売り先が官公庁と民間企業だから、国の政策と経済の状況しだいでは売上に影響が出る。万が一、大規模なリコールが起きれば、想定外の業績悪化も心配だね。
モリタHDに限らず、車関連の株は保有比率を大きくしすぎないことが大事!
🏆 モリタホールディングス(6455)総合評価
業績・財務・キャッシュフロー
2026年3月期は売上高・営業利益・経常利益・EPSそろって過去最高。10年で売上高は約1.4倍、EPSは約1.7倍です。営業利益は2023年3月期の落ち込みから3期連続の増益で、営業利益率も2期続けて12%超で、収益性は優秀です。
自己資本比率は10年で16ポイント上がって60%台後半、有利子負債はごくわずか、現金は約3倍に増えました。改善を重ねてきた財務体質がよくわかります。
営業CFは2008年3月期から黒字が続き、フリーCFも3期続けてプラスです。新中期経営計画は借入の活用と自己資本比率の適正化を掲げています。
割安性・PER・PBR
PERは2017年以降、期末ベースで約9.5〜15.9倍で推移し、2026年9月時点ではレンジの下位。PBRは同じ期間で0.67〜1.48倍と1倍前後を行き来しているため、PBR面では割安性の判断が難しいところです。
MIX係数も一般に割安の目安とされる22.5を下回ります。特殊車両を扱う同業2社と比べてもPERは低く、PER面ではやや割安な水準です。配当利回りでは2社に及ばず、営業利益率の高さが目立つ1社です。
■ 同業2社との比較
| 銘柄 |
PER(予) |
PBR(実) |
配当利回り(予) |
営業利益率 |
基準日 |
| モリタホールディングス(6455) |
10.51倍 |
1.00倍 |
3.22% |
13.26% |
2026/10/14 |
| アイチコーポレーション(6345) |
14.33倍 |
1.29倍 |
4.37% |
12.60% |
2026/09/28 |
| 極東開発工業(7226) |
17.87倍 |
0.79倍 |
5.17% |
5.50% |
2026/09/28 |
※他2社は2026年9月28日終値とYahoo!ファイナンス・IR BANKの公表値から算出。営業利益率は2026年3月期。
配当・株主還元
普通配当ベースで見ると、20年以上減配がありません。記念配当が上乗せされた2007年と2017年の翌期は配当金が減って見えますが、普通配当は下がっていません。増配は2022年3月期から5期続き、2027年3月期の会社予想は80円です。
株主還元方針はDOE3.5%以上が目安(中期経営計画Morita Growth 2030)。2026年3月期の自社株買いは10年で最大、自己株式の消却も実施しました。配当と自社株買いの両輪で還元を厚くしている点もプラス評価です。
注意点・リスク
注意したいのは、官公庁と民間企業が主な販売先であることです。国の予算や政策、景気の良し悪しで、消防車や消火器の注文が変わる可能性があります。海外売上は約20%で、為替や相手国の情勢の影響も少なからず受けます。
製品の欠陥も見逃せません。安全基準を守って作っていても欠陥がゼロとは言い切れず、大規模なリコールや賠償が起きれば業績と財務に響きかねません。
なお、消防車はシャシなど多くの部品を仕入れて作るため、納品の遅れや値上がりで調達が難しくなると、生産と利益に影響する可能性があります。(引用:有価証券報告書〔2026年3月期〕・事業等のリスク)
▼ つづきを読む
モリタホールディングス(6455)のよくある質問
Q. モリタホールディングスはどんな会社ですか?
A. 消防車と防災機器のメーカーです。会社資料(自社調べ)では、消防車の国内シェアは約6割。はしご車に至っては国内シェア9割。消火器や消火設備、ごみ収集車・バキュームカーなどの環境車輌、リサイクル設備も手がけます。売上の約6割が消防車で、海外売上は約2割です。
Q. モリタホールディングスは減配したことがありますか?
A. 普通配当ベースで、20年以上非減配です。長期にわたって安定した配当実績です。2007年3月期と2017年3月期は記念配当が上乗せされたため、翌期は合計額が減って見えますが、普通配当は下がっていません。
Q. モリタホールディングスの配当方針は何ですか?
A. 「安定的な配当の継続及び向上」が基本方針です。新しい中期経営計画ではDOE(株主資本配当率)3.5%以上を目安とし、以前の2.5%以上から引き上げました。配当は中間と期末の年2回です。
Q. モリタホールディングスはなぜ減益予想なのですか?
A. 減益予想なのは営業利益と経常利益で、純利益は増益予想です。会社は主力の消防車輌事業で、国内のシャシのモデルチェンジの影響と、海外の一部案件が翌期以降にずれる可能性を織り込んだと説明しています。防災事業と環境車輌事業もコスト上昇で減益の見込みです。
Q. モリタホールディングスに株主優待はありますか?
A. ありません。配当と自社株買いで株主に還元し、2026年2月には自己株式の消却も実施しています。
▼ 質問と回答をすべて見る
💬 【TJの視点】
 TJ(運営者・個人投資家)
正直に言います。「この株、買う?買わない?」って聞かれたら、まったくの投資対象外にはなりません。プラス評価の材料が多く、投資対象候補の1社に入る銘柄です。
業績は長期でゆるやかに右肩上がり、財務は極めて健全、営業CFも長く黒字。PERはやや割安水準。PBRは割安かどうかの判断が難しいところです。
特に、普通配当ベースで直近20年以上減配していない安定した配当実績は、かなりのプラス評価です。
配当利回りはそこまで高くありませんが、これまでの増配実績を考えると、今後の増配にも期待できるというのが私の見立てです。
一方で、車関連は景気敏感株です。だから、自分のポートフォリオに迎え入れるとしても、保有比率を大きくしすぎないことが大事だと私は考えています。
加えて、国の政策と経済状況しだいでは売上に影響が出る銘柄であることと、大規模リコールが起きた場合、想定外の業績悪化・財務悪化も懸念されます。
非減配実績と景気に敏感な性格。投資するときは、この2つを天秤にかけて最終判断してほしい1社です。
執筆:TJ(個人投資家・プロフィール/記事の品質管理について)
⚠️ 免責事項
この記事はTJ個人の見解や実体験、決算資料等からまとめたものであり、特定の銘柄への投資を推奨するものではありません。投資に関する最終判断はご自身にてお願いいたします。本記事の情報は、2026年10月14日時点。
サイト運営者