全国保証(7164)銘柄分析|配当金・高配当株スコアシート
TJ
TJの株ブログ

⚠️ 免責事項
この記事はTJ個人の見解や実体験、決算資料等からまとめたものであり、特定の銘柄への投資を推奨するものではありません。投資に関する最終判断はご自身にてお願いいたします。本記事の情報は、2026年9月18日時点。
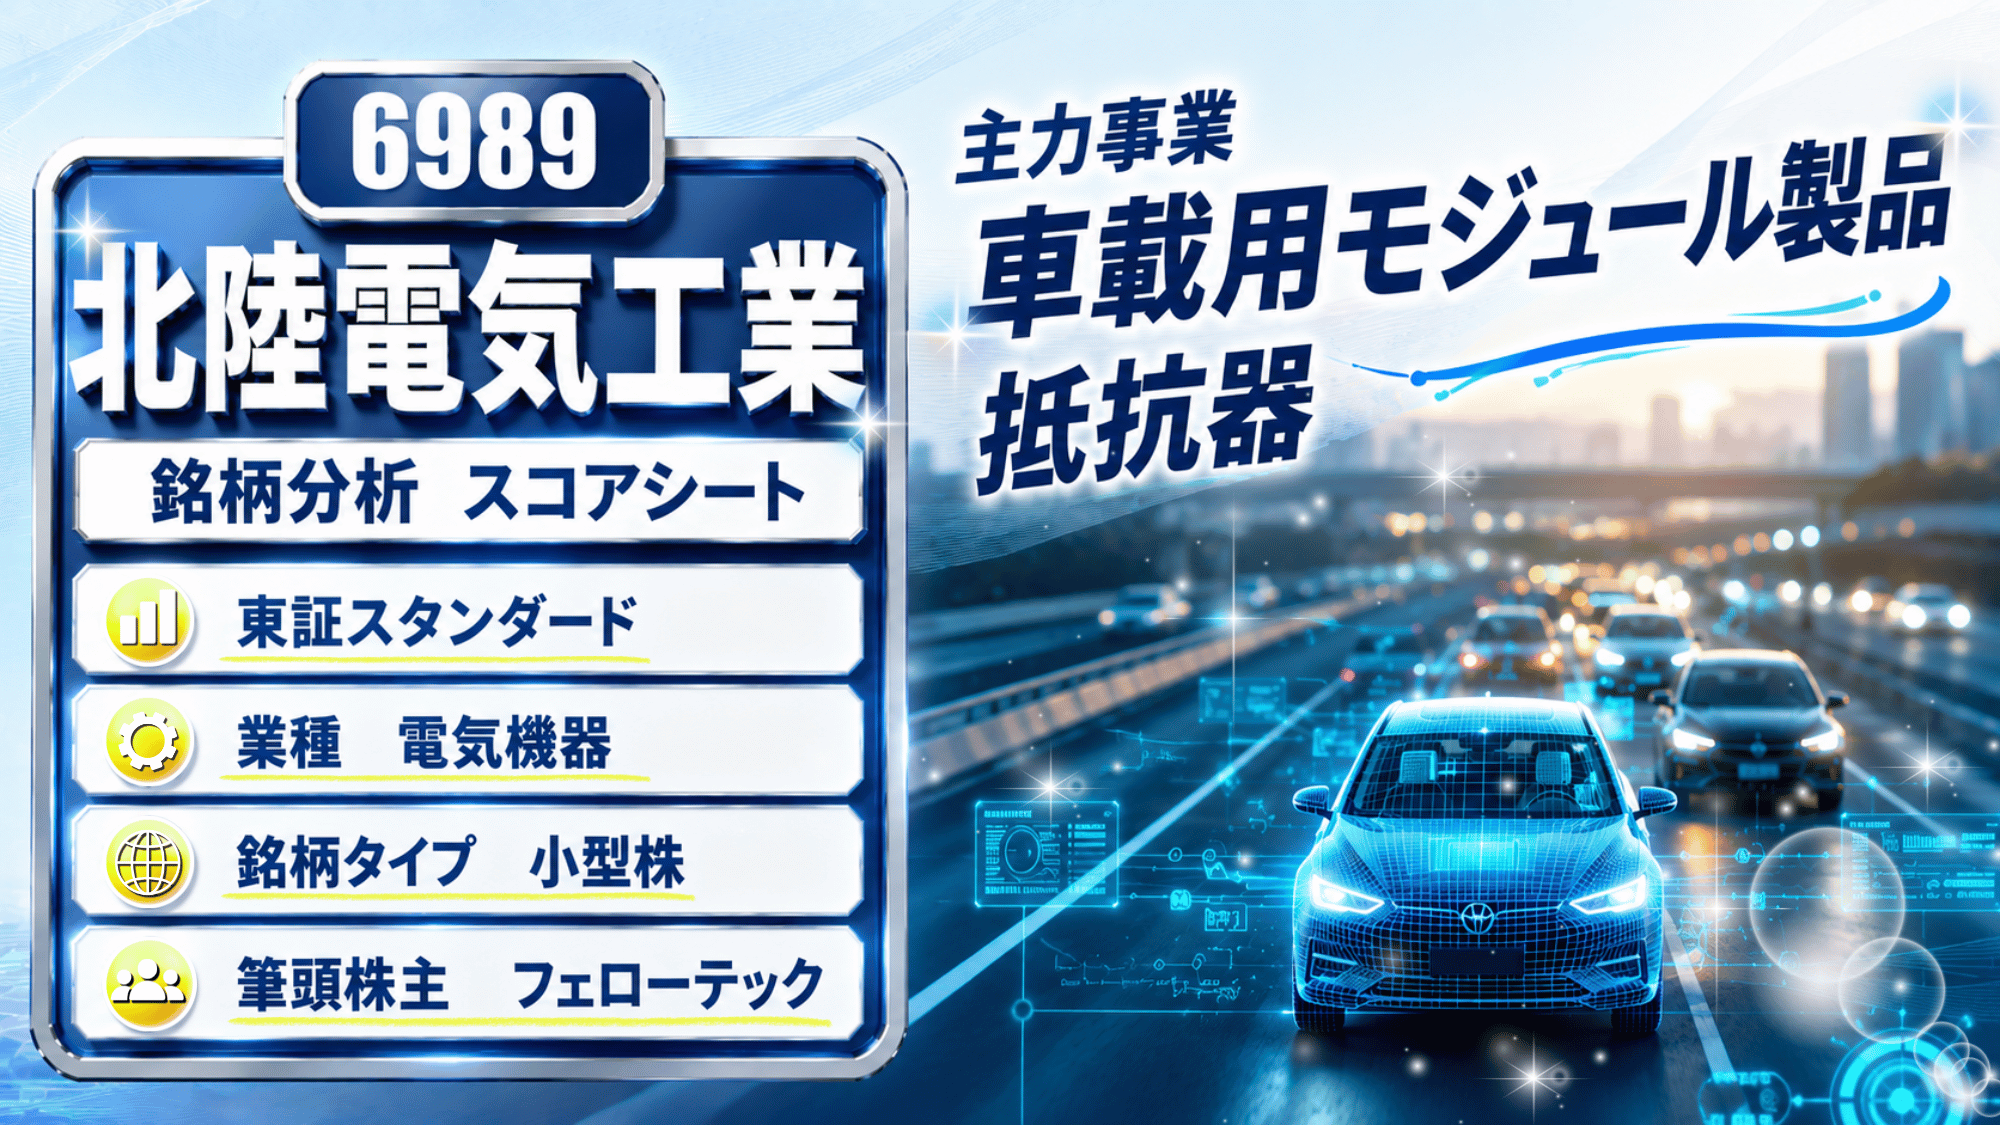
今回はTJが保有する富山発の電子部品メーカー、北陸電気工業を紹介!
正直に言います。今は買う優先度が低いです。それはなぜなのか?いまの実力とこれからを、あらためて点検していくよ!
東証スタンダード | コード 6989 | 電気機器 | 決算月:3月
北陸電気工業
高配当株 銘柄分析スコアシート | 2026年3月期(2026年5月公表)
現在株価(2026/09/18)
2,348円前日比+38 (↑1.65%)
時価総額 約198億円
※データ取得日:2026/09/18
北陸電気工業は電子部品メーカーで、車載用モジュールと抵抗器が主力。センサーなどの電子デバイスも手がけ、売上の98%を電子部品が占めます。生産と販売の拠点は中国・東南アジアにも広がり、海外売上の比率は約46%。筆頭株主はフェローテックです。設立は1943年で、1962年上場・東証スタンダード。本社は富山県富山市。決算月は3月です。
| 期 | 株価(円) | 1株配当(円) | PER(倍) |
|---|---|---|---|
| 2017/3 | 1,370 | 30 | 103.47 |
| 2018/3 | 1,512 | 30 | 11.51 |
| 2019/3 | 1,057 | 30 | 11.41 |
| 2020/3 | 893 | 30 | 11.28 |
| 2021/3 | 958 | 30 | 17.94 |
| 2022/3 | 1,188 | 45 | 5.10 |
| 2023/3 | 1,362 | 55 | 17.61 |
| 2024/3 | 1,410 | 60 | 4.59 |
| 2025/3 | 1,477 | 90 | 5.45 |
| 2026/3 | 2,658 | 95 | 10.50 |
| 2026/9 | 2,304 | 95(予) | 15.06(予) |
※株価は各年度末の終値(2026/9は2026年9月11日終値)。2017年10月1日付で10株を1株とする株式併合を実施しており、株価・1株配当・PERはいずれも株式併合調整後ベースです。1株配当は有価証券報告書・決算短信の実績値で、すべて普通配当(この10年の窓に記念・特別配当の注記はありません)。最終行の1株配当は2027年3月期の会社予想95円。PERは期末終値÷実績EPSで当ブログが算出した参考値で、最終行のみ現在株価÷会社予想EPSの予想ベースです。2017年3月期は最終利益がごくわずかだったため、PERが103倍台まで振れています。出典:IR BANK・Yahoo!ファイナンス・決算短信
この会社、配当を長いあいだ同じ額で据え置いてたのに、ここ数年で一気に増やしてるんだね。なにかあったの?
そうなんだ。北陸電気工業は業績のブレが大きい会社で、配当を増やせない時期が長く続いた。それが財務の立て直しが進んだここ数年で、増配へ大きく舵を切ったんだよ。
配当の方針にDOEを採り入れたのも大きな転機だね。
| 期 | 配当性向(%) | 配当利回り(%) |
|---|---|---|
| 2017/3 | 226.6 | 2.19 |
| 2018/3 | 22.8 | 1.98 |
| 2019/3 | 32.4 | 2.84 |
| 2020/3 | 37.9 | 3.36 |
| 2021/3 | 56.2 | 3.13 |
| 2022/3 | 19.3 | 3.79 |
| 2023/3 | 71.1 | 4.04 |
| 2024/3 | 19.5 | 4.26 |
| 2025/3 | 33.2 | 6.09 |
| 2026/3 | 37.5 | 3.57 |
※配当性向・配当利回りは、各期の決算短信の実績1株配当とIR BANK掲載の実績EPS・各年度末終値から当ブログが算出した参考値です。スコアシートの配当性向(予)62.1%・配当利回り(予)4.12%は2027年3月期の予想値のため、実績のみのこのグラフには含めていません。2017年3月期の配当性向226.6%は、最終利益がごくわずかの年に30円配当を維持したためです。出典:IR BANK・Yahoo!ファイナンス
| 期 | EPS(円) | 営業利益率(%) | ROE(%) |
|---|---|---|---|
| 2017/3 | 13.24 | 0.81 | 0.97 |
| 2018/3 | 131.41 | 2.92 | 8.73 |
| 2019/3 | 92.64 | 2.98 | 6.14 |
| 2020/3 | 79.17 | 2.15 | 5.24 |
| 2021/3 | 53.40 | 1.74 | 3.36 |
| 2022/3 | 232.89 | 5.13 | 12.22 |
| 2023/3 | 77.36 | 6.47 | 3.78 |
| 2024/3 | 307.33 | 5.56 | 12.62 |
| 2025/3 | 270.78 | 6.02 | 9.66 |
| 2026/3 | 253.15 | 5.36 | 7.69 |
※EPSは2022年3月期以降が有価証券報告書「主要な経営指標等の推移」の値、2021年3月期以前はIR BANK掲載の株式併合調整後の実績値です。営業利益率・ROEはIR BANK掲載の実績値で、ROEは有価証券報告書記載の自己資本利益率(期中平均自己資本ベース・2026年3月期8.2%)とは算出の定義が異なります。出典:IR BANK・有価証券報告書
| 期 | BPS(円) | 自己資本比率(%) |
|---|---|---|
| 2017/3 | 1,371.41 | 32.2 |
| 2018/3 | 1,506.03 | 31.0 |
| 2019/3 | 1,508.24 | 31.2 |
| 2020/3 | 1,511.74 | 36.2 |
| 2021/3 | 1,587.37 | 37.2 |
| 2022/3 | 1,906.08 | 38.9 |
| 2023/3 | 2,043.56 | 39.8 |
| 2024/3 | 2,463.43 | 48.3 |
| 2025/3 | 2,863.49 | 52.6 |
| 2026/3 | 3,290.86 | 55.9 |
※BPSは2022年3月期以降が有価証券報告書「主要な経営指標等の推移」の1株当たり純資産額、2021年3月期以前はIR BANK掲載の株式併合調整後の値です。スコアシートのPBR算出に用いるBPS(Yahoo!ファイナンス基準、2026年6月末時点3,312.39円)とは基準時点が異なります。自己資本比率はIR BANK掲載の実績値で、2022年3月期以降は有価証券報告書の5年表とも一致しています。出典:有価証券報告書・IR BANK
EPSが毎期ブレブレだね。業績がこんなに行ったり来たりで、配当はちゃんと続けられるのかな…?
正直に言うと、北陸電気工業の弱点は業績の波。電子部品は景気や取引先の生産動向に左右されやすい。
それでも、その間ずっと財務の改善は止めなかったし、配当は2017年の減配以外は据え置きか増配傾向にあるんだ。
財務の改善って、具体的にはどこが良くなったの?
自己資本比率は長期で切り上がって、借金も大きく減らしてきた。手元の現金も厚くなって、守りの土台が先に固まってきた会社なんだ。
▼ くわしくデータを見る
出典:IR BANK・Yahoo!ファイナンス・北陸電気工業 IR情報・決算短信・有価証券報告書・会社四季報2026年夏号
弱点はあっても、配当の姿勢は大きく変わってきてるんだね。ボクも気になってきたなあ。
ちょっと待った。その前に押さえたいのが、自動車向けの比重の大きさなんだ。クルマが売れなくなったとき、この会社がどうなるかを先に見ておこう。
たしかに。景気やクルマの売れゆきしだいで、この会社はどれくらい揺れるものなの…?
電子機器の需要は世界の景気しだい。主力の車載向けは自動車メーカーの生産計画に左右されるんだ。
振り返れば、この会社はリーマンショックの直後に赤字まで沈んだこともある。そこも含めて、総合的に考えてほしい銘柄だね。
▼ つづきを読む
▼ 質問と回答をすべて見る
TJ(運営者・個人投資家)北陸電気工業は、私が保有している銘柄です。
「この株、買うの?買わないの?」って聞かれたら、いま新しく買う優先度は低め。ただし保有は続けます。
出会いは、小型バリュー株投資の魅力を知ったばかりの駆け出しのころ。PERが10倍を下回る安さに惹かれて買った、思い出のある会社です。
財務は、借金を減らしながら自己資本を積み上げてきた&PBRは1倍割れが続くバリュー株。この歩みに、私は資産バリュー株としての安心感を感じています。
じゃあ、気に入っているのに、なぜ新しく買う優先度は低いのか?
売上もEPSも期待する伸びが感じられず、前期も今期予想も営業減益が続いているからです。
それでも持ち続けるのは、DOEの還元方針のもとでは、純資産の積み上げがそのまま将来の配当の底上げにつながると考えているからです。
一方で、過去の私のように「安いから」だけで飛びつくと、業績の波に驚くことになる銘柄でもあります。
今後は、増収増益の基調が実績として続くようになったら、買い増しの優先度を上げていきます。それまでは保有を続けながら、四半期決算のたびに売上とEPSの伸びを確かめていくつもりです。
執筆:TJ(個人投資家・プロフィール/記事の品質管理について)
⚠️ 免責事項
この記事はTJ個人の見解や実体験、決算資料等からまとめたものであり、特定の銘柄への投資を推奨するものではありません。投資に関する最終判断はご自身にてお願いいたします。本記事の情報は、2026年9月18日時点。