カメイ(8037)銘柄分析|配当金・高配当株スコアシート
TJ
TJの株ブログ

⚠️ 免責事項
この記事はTJ個人の見解や実体験、決算資料等からまとめたものであり、特定の銘柄への投資を推奨するものではありません。投資に関する最終判断はご自身にてお願いいたします。本記事の情報は、2026年10月15日時点。

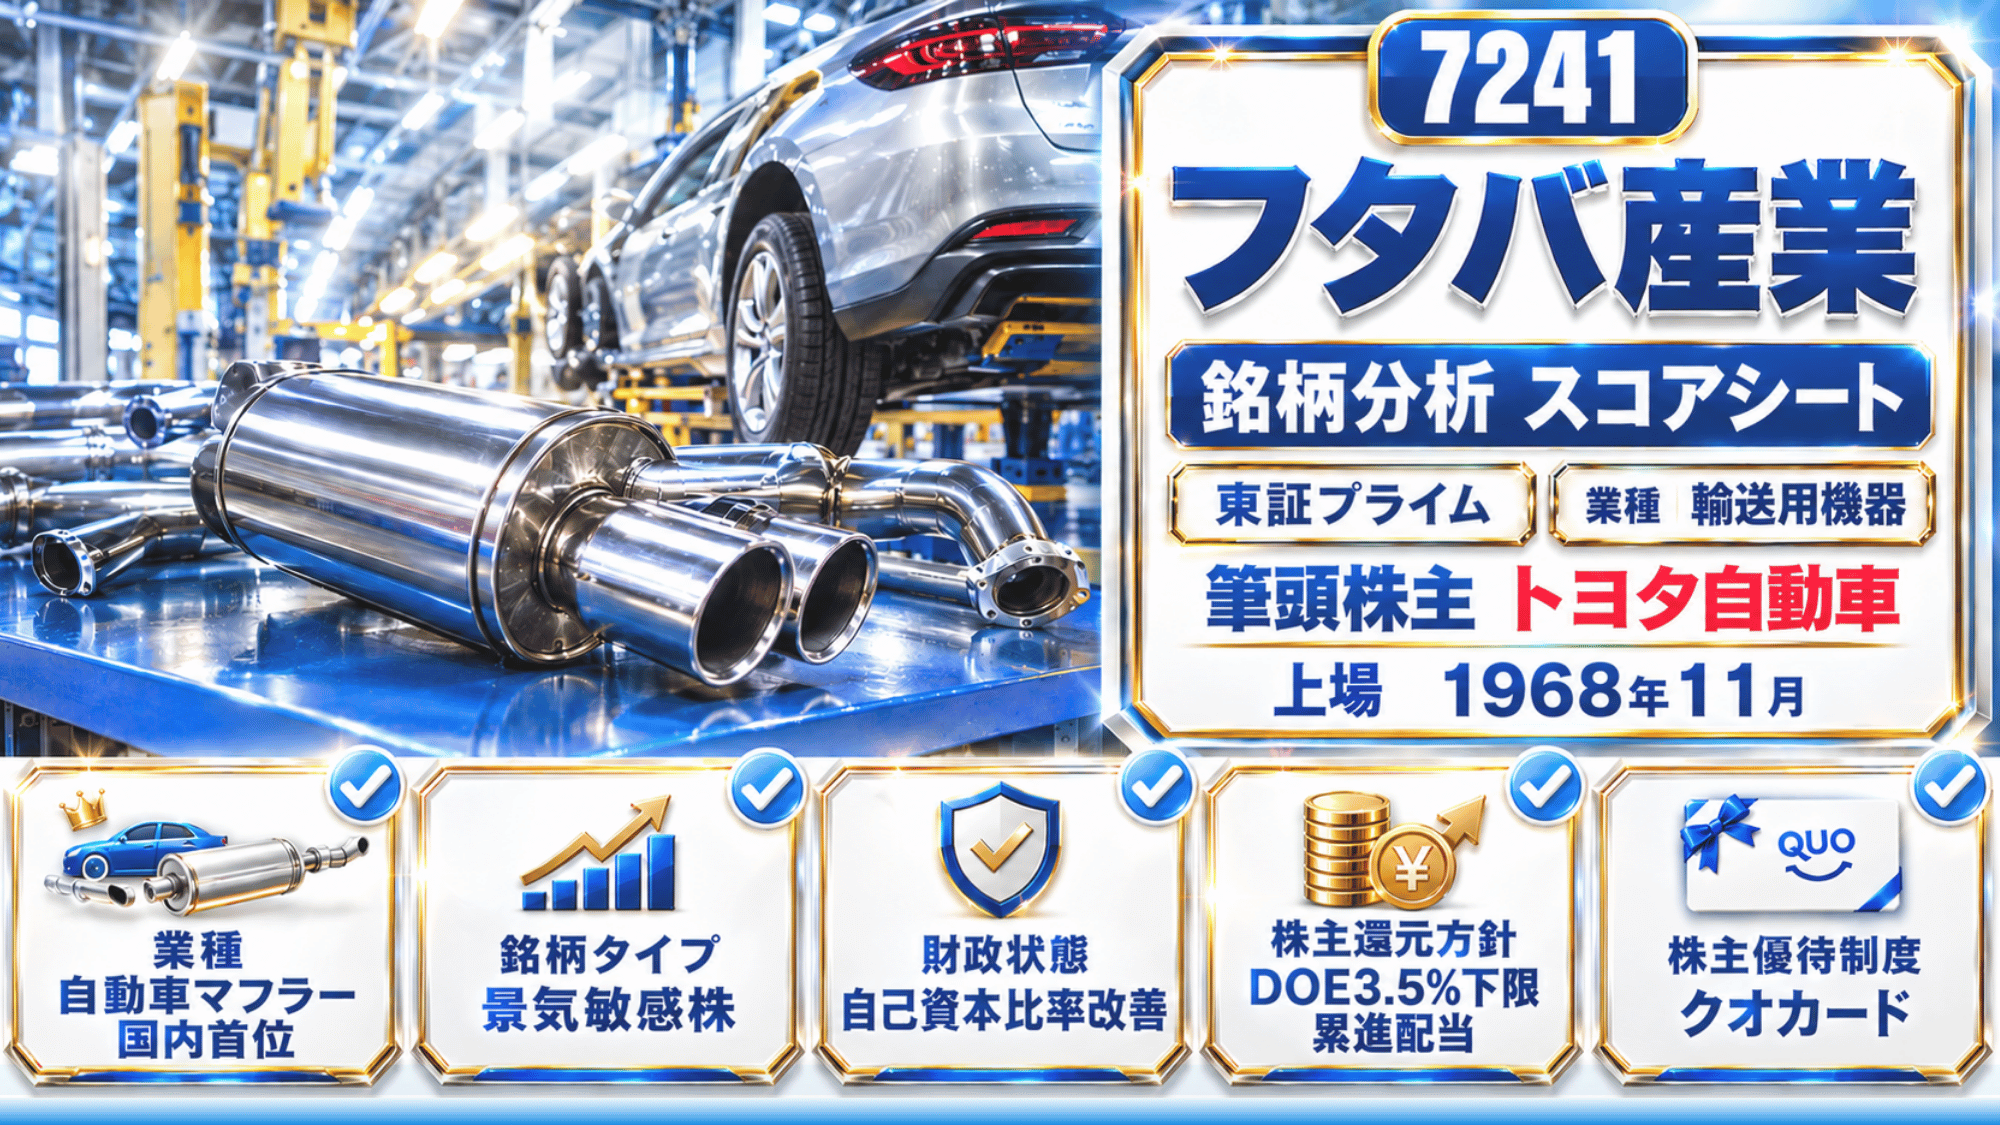
今回はTJの保有株、フタバ産業をピックアップ!
先に白状します。今は買っていません。直近は減配なしの高配当株で増配基調なんだけど、買い増ししていない理由と自動車株ならではのリスクも、みんなで一緒に学んでいこうよ!
東証プライム | コード 7241 | 輸送用機器 | 決算月:3月
フタバ産業
高配当株 銘柄分析スコアシート | 2026年3月期(2026年4月公表)
現在株価(2026/10/15)
1,035円前日比-12 (↓1.15%)
時価総額 約927億円
※データ取得日:2026/10/15
🎁 フタバ産業の株主優待制度
毎年9月末に100株以上を保有する株主へQUOカードを贈呈。
| 保有株式数・継続保有期間 | 優待内容 |
|---|---|
| 初年度(2026年9月末) 100株以上・保有期間不問 |
QUOカード1,000円分 |
| 100株以上500株未満 (1年以上) |
QUOカード1,000円分 |
| 100株以上500株未満 (3年以上) |
QUOカード2,000円分 |
| 500株以上 (1年以上3年未満) |
QUOカード2,000円分 |
| 500株以上 (3年以上) |
QUOカード3,000円分 |
5.31%
※基準日は毎年9月30日(年1回)。初年度2026年9月30日は100株以上保有が対象。2年目以降は1年以上の継続保有が条件。出典:フタバ産業 株主優待制度の導入に関するお知らせ(2026年7月30日)。株主優待配当利回りは 2026/10/15現在。
トヨタ自動車が筆頭株主の自動車部品メーカー。マフラーで国内首位。プレス部品も主力。主要な販売先はトヨタ自動車。トヨタグループ向けが売上の大半を占めます。拠点は日本・北米・欧州・中国・アジアの5地域で売上の半分超が海外。本社は愛知県岡崎市。東証プライム・名証プレミア。決算月は3月。
| 期 | 株価(円) | 1株配当(円) | PER(倍) |
|---|---|---|---|
| 2017/3 | 799 | 3 | 12.15 |
| 2018/3 | 899 | 10 | 7.50 |
| 2019/3 | 545 | 10 | 13.90 |
| 2020/3 | 457 | 10 | 6.43 |
| 2021/3 | 593 | 10 | 12.97 |
| 2022/3 | 364 | 10 | 9.86 |
| 2023/3 | 426 | 15 | 3.60 |
| 2024/3 | 1,171 | 35 | 8.16 |
| 2025/3 | 778 | 38 | 11.21 |
| 2026/3 | 958 | 43 | 5.34 |
| 2026/10 | 1,035 | 45(予) | 6.60(予) |
※株価は各年度末の終値(2026/10は2026年10月15日の株価)。この期間に株式分割・併合はなく、株価・1株配当・PERは実額です。1株配当は決算短信・有価証券報告書の実績値、PERは各年度末終値÷その期のEPSで当ブログが算出(2026/9は会社予想EPS)。出典:IR BANK・Yahoo!ファイナンス

配当、ずっと少なかったのに最近グンと増えてるね!

そう、ここ数年で配当をぐっと引き上げてきたんだ。いまは株主還元に本腰って感じ。
一方でPERはかなり振れ幅が大きい。利益が年ごとに大きく動く会社だから、割安かどうかは一年だけで判断しないでね!
| 期 | 配当性向(%) | 配当利回り(%) |
|---|---|---|
| 2017/3 | 4.6 | 0.38 |
| 2018/3 | 8.3 | 1.11 |
| 2019/3 | 25.5 | 1.83 |
| 2020/3 | 14.1 | 2.19 |
| 2021/3 | 21.9 | 1.69 |
| 2022/3 | 27.1 | 2.75 |
| 2023/3 | 12.7 | 3.52 |
| 2024/3 | 24.4 | 2.99 |
| 2025/3 | 54.8 | 4.88 |
| 2026/3 | 24.0 | 4.49 |
※配当性向はIR BANK掲載の連結ベースの実績値、配当利回りは各年度末終値と実績1株配当から当ブログが算出した参考値。スコアシートの配当性向(予)28.7%・配当利回り(予)4.35%は2027年3月期の予想値のため、実績のみのこのグラフには含めていません。2025年3月期の配当38円には記念配当3円を含みます(決算短信の注記)。出典:IR BANK
| 期 | EPS(円) | 営業利益率(%) | ROE(%) |
|---|---|---|---|
| 2017/3 | 65.75 | 2.18 | 8.85 |
| 2018/3 | 119.82 | 2.56 | 16.38 |
| 2019/3 | 39.22 | 1.47 | 5.34 |
| 2020/3 | 71.02 | 2.23 | 9.42 |
| 2021/3 | 45.73 | 1.67 | 5.27 |
| 2022/3 | 36.93 | 1.07 | 3.93 |
| 2023/3 | 118.26 | 1.08 | 11.24 |
| 2024/3 | 143.44 | 2.41 | 10.32 |
| 2025/3 | 69.38 | 2.15 | 5.28 |
| 2026/3 | 179.32 | 2.76 | 11.54 |
※EPS・営業利益率・ROEはIR BANK掲載の連結実績値(EPSは有価証券報告書「主要な経営指標等の推移」とごく僅かな丸め差があります)。この10年はすべて黒字ですが、それ以前の2008〜2010年・2012〜2013年・2016年3月期は最終赤字でした。ROEは有価証券報告書の自己資本利益率と算出基準が異なる場合があります。出典:IR BANK・有価証券報告書
| 期 | BPS(円) | 自己資本比率(%) |
|---|---|---|
| 2017/3 | 607.15 | 22.4 |
| 2018/3 | 731.49 | 25.8 |
| 2019/3 | 734.89 | 26.4 |
| 2020/3 | 753.79 | 26.6 |
| 2021/3 | 866.84 | 26.8 |
| 2022/3 | 940.36 | 27.2 |
| 2023/3 | 1,051.92 | 29.4 |
| 2024/3 | 1,390.22 | 37.2 |
| 2025/3 | 1,314.34 | 37.5 |
| 2026/3 | 1,555.20 | 41.5 |
※BPS・自己資本比率はIR BANK掲載の連結実績値(1株当たり純資産・自己資本比率)。スコアシートのPBR算出に用いるBPS(Yahoo!ファイナンス実績1,559.24円)は直近四半期末(2026年6月末)時点の純資産にもとづく値のため、年度末のBPSとはわずかに異なります。出典:IR BANK・Yahoo!ファイナンス

EPS、年ごとの差がブレブレじゃない?昔は赤字もあったし。
正直に言うね。自動車パーツは景気に大きく揺さぶられる商売で、フタバ産業もリーマンショックの頃には赤字と無配を経験している。
ただ、その苦しい時期も含めて、本業のお金の出入りはずっとプラスなんだ。営業CFの粘りは、この会社の隠れた強みなんだ!
借金を減らして、財務の形がだいぶ変わってきたね!
いいところ見てるねー!自己資本比率も見違えるほど厚くなってるのはプラス評価!
そのうえ配当性向はまだ低め。DOEに下限を置いた累進配当を掲げている点も、強い株主還元姿勢が感じられるんだ。
▼ くわしくデータを見る
ここまで見たら欲しくなってきた!TJはどう見てるの?
結論、今は買っていない。そのうえでTJの立ち位置は、いまのところ中立なんだ。
営業CF推移と財務改善は高く評価している。だけど、一方で業績推移は不安定。いい面と不安な面が同居している銘柄だよ。
トヨタ次第で業績が決まっちゃうってこともあり得る?
否定はできないね。トヨタの生産計画ひとつで、フタバ産業の数字は上にも下にも振れる。ここが顧客依存の弱さだよ。
電気自動車への切り替えと為替も、会社自身がリスクに挙げている。この三つを自分の言葉で説明できてから判断して欲しいんだ。
▼ つづきを読む
▼ 質問と回答をすべて見る
TJ(運営者・個人投資家)フタバ産業は、私が保有している銘柄のひとつです。
「この株、買うの?買わないの?」って聞かれたら…、私自身のスタンスは、いまのところ中立です。
これから買う候補から外してはいませんが、自動車関連株を足すなら、いまは収益性の高い会社や同業他社に目がいきます。理由は、自動車部品が景気に揺れる商売で、利益の波が大きいからです。
加えて、トヨタに依存しすぎている経営も気がかりだからです。トヨタとの関係が薄くなればどうなるのか・・・だいたい予想はつくでしょ?
一方、高く評価している点もあります。
長く続く営業CFの黒字、借金を減らして自己資本を厚くした歴史、DOE3.5%下限の累進配当、そして高配当株と呼べる配当利回り。
ちなみに、私が買ったのは2024年8月の「植田ショック」です。
直前の本決算は大幅な増益だったのに、市場全体の暴落につられて下げました。ミスプライスだと見て拾ったので、いい買い方ができたと思っています。
いい面と不安な面、アナタはどちらを重く見ますか?
執筆:TJ(個人投資家・プロフィール/記事の品質管理について)
⚠️ 免責事項
この記事はTJ個人の見解や実体験、決算資料等からまとめたものであり、特定の銘柄への投資を推奨するものではありません。投資に関する最終判断はご自身にてお願いいたします。本記事の情報は、2026年10月15日時点。