⚠️ 免責事項
この記事はTJ個人の見解や実体験、決算資料等からまとめたものであり、特定の銘柄への投資を推奨するものではありません。投資に関する最終判断はご自身にてお願いいたします。本記事の情報は、2026年10月15日時点。
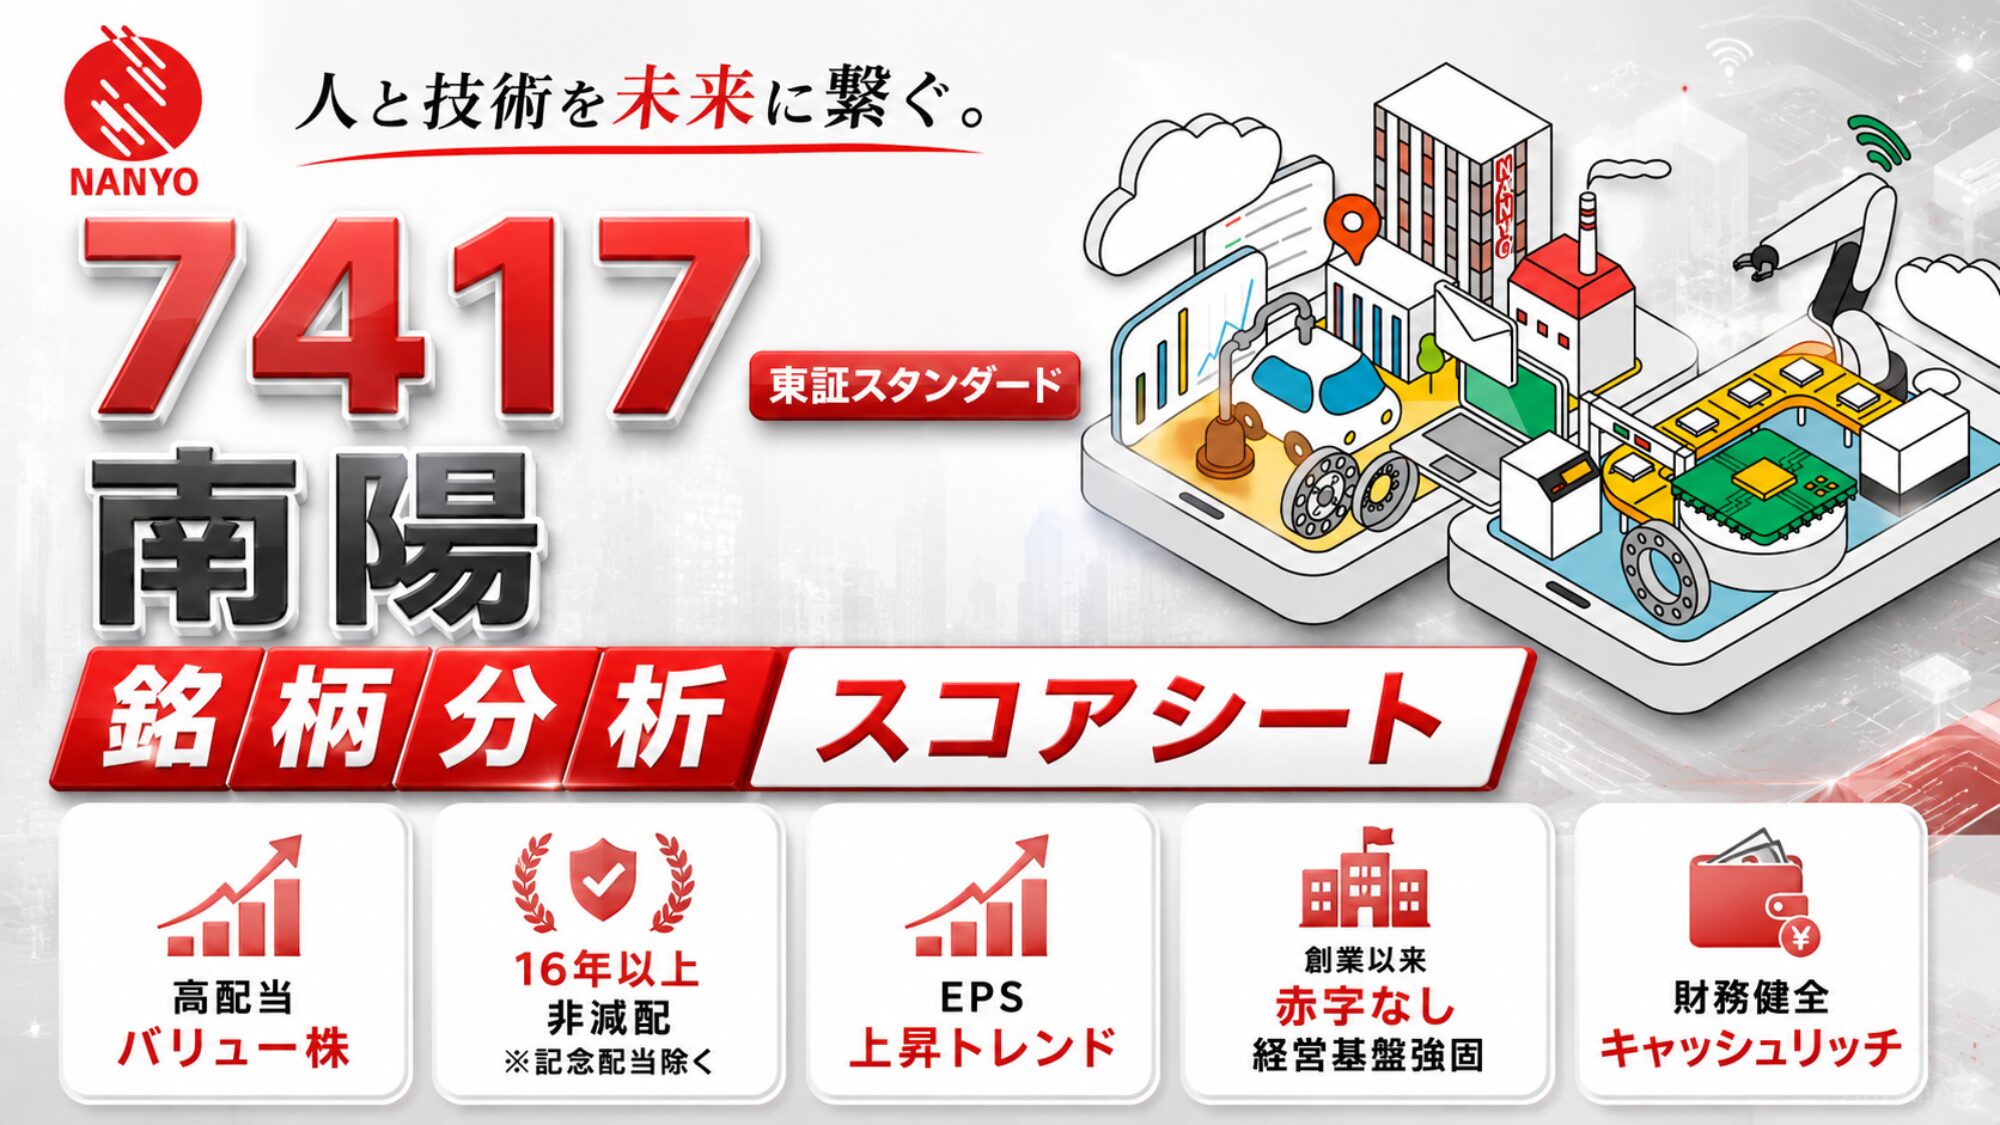
今回は、南陽(7417)を紹介するよ!建設機械・産業機器の販売とレンタルが本業なんだ!
リーマンやコロナ局面でも黒字を守ってきた小型バリュー株を、みんなで一緒に学んでいこうよ!
東証スタンダード | コード 7417 | 卸売業 | 決算月:3月
南陽
高配当株 銘柄分析スコアシート | 2026年3月期(2026年5月公表)
現在株価(2026/10/15)
1,724円前日比-31 (↓1.77%)
時価総額 約228億円
配当利回り(予)
3.77%
65円(2027年3月期予想)
PBR(実)
0.75倍
過去レンジ 0.4〜0.9倍
配当性向(予)
35.1%
2027年3月期 会社予想
(当ブログ算出)
自己資本比率
65.2%
2026年3月期(実質無借金)
※データ取得日:2026/10/15
🎁 南陽の株主優待制度
100株以上の保有でQUOカードを年1回贈呈。継続保有3年以上で増額される。
| 100株保有(3月末・年1回) |
QUOカード |
| 継続保有3年未満 |
1,000円相当 |
| 継続保有3年以上 |
1,500円相当 |
株主優待配当利回り(予)
4.35%
100株・3年未満
(年配当6,500円+優待1,000円)
÷投資額172,400円
※継続保有3年以上(基準日に7回以上連続記載)なら優待は1,500円相当・株主優待配当利回りは約4.35%に上昇。出典:南陽 公式IR。株主優待配当利回りは2026/10/15現在。
南陽(7417)はどんな会社?【事業内容】
南陽は、産業機器と建設機械の販売・レンタル専門商社。事業は産業機器事業。建設機械事業、砕石事業。産業機器事業は、産業機器から電子・半導体、環境関連等を扱う分野。建設機械事業は販売・レンタル。砕石事業は、岩を砕いて道路やコンクリートの材料になる砂利をつくる事業。連1950年創業。本社は福岡。東証スタンダードに上場。
📈 株価・PER・配当10年チャート
7417 南陽|10年
株価(円)
1株配当(円)
PER(倍)
当月点
出典:IR BANK・Yahoo!ファイナンス
数値データを見る(表)
※株価は各年度末時点の値です。最新の株価・指標はページ上部のスコアシートをご覧ください。表の最終行(2026/10)は当月時点の値で、株価は2026年10月15日時点、1株配当とPERは今期の会社予想に基づく値です。出典:IR BANK・Yahoo!ファイナンス
| 年度 | 株価
(円) | 1株配当
(円) | PER
(倍) |
|---|
| 2017/03 | 851 | 26.5 | 8.1 |
| 2018/03 | 1182 | 34.5 | 8.99 |
| 2019/03 | 1053.5 | 38 | 7.43 |
| 2020/03 | 628.5 | 33 | 5.78 |
| 2021/03 | 848.5 | 35 | 8.14 |
| 2022/03 | 942 | 41 | 6.9 |
| 2023/03 | 1131.5 | 50.5 | 6.73 |
| 2024/03 | 1287 | 50.5 | 8.22 |
| 2025/03 | 1157 | 58 | 7.09 |
| 2026/03 | 1439 | 68 | 7.58 |
| 2026/10 | 1724 | 65(予) | 9.31(予) |
株価チャート、10年でおおむね右肩上がりで、しっかり上がってるね。
直近10年で売上も純利益もゆるやかだけど着実に伸ばしてるよ。配当金も10年で約2.6倍増えているんだ。
📊 配当性向・配当利回り 10年推移
7417 南陽|10年
配当性向(%)
配当利回り(%)
出典:IR BANK・決算資料
数値データを見る(表)
※年次の確定値のみを掲載しています。出典:IR BANK・決算資料
| 年度 | 配当利回り
(%) | 配当性向
(%) |
|---|
| 2017/03 | 3.11 | 25.2 |
| 2018/03 | 2.92 | 26.2 |
| 2019/03 | 3.61 | 26.8 |
| 2020/03 | 5.25 | 30.3 |
| 2021/03 | 4.12 | 33.5 |
| 2022/03 | 4.35 | 30 |
| 2023/03 | 4.46 | 30 |
| 2024/03 | 3.92 | 32.2 |
| 2025/03 | 5.01 | 35.6 |
| 2026/03 | 4.73 | 35.8 |
📊 EPS・営業利益率・ROE 10年推移
7417 南陽|10年
EPS(円)
営業利益率(%)
ROE(%)
出典:IR BANK・決算資料
数値データを見る(表)
※年次の確定値のみを掲載しています。出典:IR BANK・決算資料
| 年度 | EPS
(円) | 営業利益率
(%) | ROE
(%) |
|---|
| 2017/03 | 104.98 | 6.03 | 9.07 |
| 2018/03 | 131.52 | 6.45 | 10.18 |
| 2019/03 | 141.81 | 6.74 | 10.36 |
| 2020/03 | 108.91 | 6.17 | 7.59 |
| 2021/03 | 104.36 | 5.75 | 6.79 |
| 2022/03 | 136.47 | 6.89 | 8.33 |
| 2023/03 | 168.26 | 7.54 | 9.44 |
| 2024/03 | 156.53 | 7.33 | 8.06 |
| 2025/03 | 163.09 | 7.8 | 7.94 |
| 2026/03 | 189.93 | 7.63 | 8.57 |
📊 BPS・自己資本比率 10年推移
7417 南陽|10年
BPS(円)
自己資本比率(%)
出典:IR BANK・決算資料
数値データを見る(表)
※年次の確定値のみを掲載しています。出典:IR BANK・決算資料
| 年度 | BPS
(円) | 自己資本比率
(%) |
|---|
| 2017/03 | 1157.31 | 47.7 |
| 2018/03 | 1291.6 | 49.2 |
| 2019/03 | 1368.48 | 52.1 |
| 2020/03 | 1434.53 | 56.4 |
| 2021/03 | 1536.3 | 56.4 |
| 2022/03 | 1638.28 | 56 |
| 2023/03 | 1781.06 | 55.3 |
| 2024/03 | 1977.1 | 57.6 |
| 2025/03 | 2053 | 62.3 |
| 2026/03 | 2244.91 | 65.2 |
気になるんだけど、2020年3月期の配当が38→33円に減配されてるよね。コロナ期の特殊要因?それとも業績悪化?
そうなんだ。2020年3月期はコロナ禍でEPSが約2割の減益。結果、減配したよ。
ただし、配当性向はむしろ引き上げていて、株主還元を維持する意思は強いね。翌2021年3月期からは増配基調に戻ってるんだ。
そのとおり!有利子負債比率を着実に減らして、極めて健全な財務体質なんだ。手元現金も着実に増えていて財務余力は十分。建設機械商社の中でも特に財務優良な銘柄だね。
📋 財務指標 分析一覧
| 指標 |
評価 |
| 売上高 |
売上はおおむね右肩上がりで、直近10年でおよそ1.2倍。2023年3月期をピークに足元はやや調整したが、2027年3月期は会社予想400億円で増収見通し。 |
| 経常利益 |
直近10年でおおむね1.5倍に拡大。2027年3月期は会社予想32億円で増益基調を維持、収益力は高く、創業以来赤字を出していない。 |
| EPS |
直近10年でおおむね1.8倍に成長。2027年3月期は会社予想183.73円とほぼ横ばいで、長期の上昇トレンドは継続。 |
| ROE |
会社予想は8%台で、私が目安にする8%以上を維持。自己資本比率が高水準でも収益力を保つ。 |
| ROA |
会社予想は5%台で、私が目安にする5%を上回り資産効率は良好。 |
| 営業利益率 |
直近実績・会社予想ともおおむね7%台で、私が目安にする7%を上回る。卸売業としては高収益体質。 |
| 売上原価率 |
10年でおおむね81〜83%帯から78%台へ低下し、コスト管理の改善が進む。 |
| 自己資本比率 |
直近10年で40%台後半から60%台半ばへ大きく改善。財務体質は極めて強固で、合格ラインを大幅に上回る。 |
| 利益剰余金 |
直近10年でおおむね2倍に増加。内部留保が着実に積み上がり、財務基盤は厚い。 |
| 有利子負債比率 |
直近10年で十数%から数%へ大幅に低下。ほぼ完済し、実質無借金経営。 |
| BPS |
直近10年でおおむね1.9倍に増加。BPSの継続的な上昇で、純資産価値の向上が顕著。 |
| 営業CF |
直近10年はすべて黒字。コロナ前後でも安定して稼ぎ、本業の現金創出力は高い。 |
| 投資CF |
通常はマイナスで設備投資が継続。年によっては大規模な事業投資も実施している。 |
| 財務CF |
配当・自社株買い・借入返済でマイナス基調。近年は株主還元の拡大が続く。 |
| 現金等 |
直近10年でおおむね1.9倍に増加。財務余力は十分で、安定性が高い。 |
| 配当推移(10年) |
1株配当は直近10年で約2.5倍に増加。ただし、2020年3月期にコロナ禍で1度減配。長期でみると増配傾向にあるが、景気に左右されやすい点は注意が必要。 |
| 配当性向 |
10年で25%帯から35%帯へ上昇。足元はなお35%前後で余裕があり、増配余地は残る。 |
| 自社株買い |
近年はスポットで自社株買いを実施。直近では総還元性向が5割前後まで高まっている。 |
| PER推移(10年) |
おおむね6〜9倍のレンジで推移。足元のPER(予)は9.86倍で、このレンジを上回る水準にある。 |
| PBR推移(10年) |
おおむね0.4〜0.9倍のレンジで一貫して1倍割れ。足元のPBR(実)は0.79倍で、なお1倍を下回る水準(直近四半期末の純資産をもとに算出しており、上のBPSチャートの期末実績値とは基準時点が異なります)。 |
| 配当利回り推移 |
直近10年でおおむね3〜5%台。足元の配当利回り(予)は3.56%で、このレンジの中では低めの水準にある。 |
リーマンショック後
の配当推移 |
リーマンショックの影響で2期連続減配。その後2011年15円→2012年18円と回復。業績悪化時に大きく減配した実績がある。 |
| 株主還元方針 |
基本は増配傾向。直近実績は68円、2027年3月期は会社予想65円で小幅減配の計画。配当性向は35%前後で、自社株買いも組み合わせ、総還元性向は5割前後まで高めている。 |
| セグメント |
建設機械事業・産業機器事業・骨材事業の3セグメント体制。1950年創業、福岡発の総合機械商社で連結子会社10社・関連会社1社。 |
| 海外売上比率 |
主要市場は国内(特に九州・中国地方)で内需株性が強い。海外展開はアジア中心で限定的。 |
▼ くわしくデータを見る
出典:IR BANK・Yahoo!ファイナンス・株探・有価証券報告書
かなり低い数字だよね。PERもPBRも、TJが目安にする水準をだいぶ下回っている。
建設機械商社は景気敏感寄りで市場から低い評価を受けやすいから、業績好調期に株主還元が拡大するタイミングを意識しておくといいよ。
2027年3月期予想で配当が68→65円に減配計画ってあるけど、長期配当株として持つには気になるよね?
事実だけ言うと、2027年3月期は前期からは小幅な減益&3円減配の計画になっている。ただ、会社予想は保守的に出る傾向があるから、業績次第で上振れの可能性もある。
四半期ごとの決算で、業績上方修正と増配修正があるのかチェックすることをおススメするよ!
🏆 南陽(7417)総合評価
業績・財務・キャッシュフロー
売上高は直近10年でおおむね1.2倍、経常利益はおおむね1.5倍に広がってきました。2027年3月期は会社予想で売上400億円・経常32億円と、増収・経常増益の計画です。ただし最終利益は減益の計画です。
この10年でいちばん変わったのは財務です。自己資本比率は40%台後半から60%台半ばへ上がり、有利子負債はほぼ完済して極めて健全な財務状態です。
営業キャッシュフローは直近10年以上すべて黒字。コロナ禍の時期も本業で現金を稼げていました。
割安性・PER・PBR
直近10年のPERはおおむね6〜9倍。PBRはおおむね0.4〜0.9倍でずっと1倍割れが続いています。景気の波を受ける機械商社として、市場から長く低い倍率で見られてきた銘柄です。
■ 比較会社2社
| 銘柄 |
PER(予) |
PBR(実) |
配当利回り(予) |
営業利益率 |
基準日 |
| 南陽(7417) |
9.31倍 |
0.75倍 |
3.77% |
7.63% |
2026/10/15 |
| レント(372A) |
7.17倍 |
1.08倍 |
4.21% |
8.28% |
2026/10/14 |
| カナモト(9678) |
14.66倍 |
1.21倍 |
2.00% |
8.14% |
2026/09/07 |
※建設機械のレンタル・販売を手がける一部の会社との比較です。
配当・株主還元
1株配当は直近10年で約2.5倍へ増えました。ただし連続増配ではありません。2020年3月期はコロナ禍で減配しています。
2027年3月期は会社予想で3円下げる減配の計画です。高配当株として持つなら、四半期ごとの決算で配当修正があるか確認することをおススメします。
注意点・リスク
リスクは、2026年6月に提出された最新の有価証券報告書(第72期)「事業等のリスク」を参照しました。会社が挙げる項目のうち、私がとくに重く見ているのは3つ。
1つ目は事業環境。建設機械事業と砕石事業は公共事業と民間の建設投資の動向に大きく依存し、産業機器事業は半導体電子部品市場の市況の変動を受けると会社自身が書いています。景気の波がそのまま業績に届く構造です。
2つ目は事業エリアの集中。建設機械事業は九州・沖縄地区を中心のため、この地域の市場動向や情勢が急に悪化したときは影響が出る可能性があります。
3つ目は売上債権。取引先の想定外の破綻が挙げられています。分割払いを広げることは、売りやすさと引き換えに代金を回収できないリスクを抱えることでもあります。
▼ つづきを読む
南陽(7417)のよくある質問
Q. 南陽はどんな事業をしている会社ですか?
A. 建設機械・産業機械のレンタル・販売を専門する商社です。岩を砕いて砂利をつくる砕石事業も展開しています。
Q. 南陽に株主優待はありますか?
A. あります。100株以上を持つ株主に、3月末を基準日として年1回QUOカードを贈呈します。金額は継続保有3年未満で1,000円相当、3年以上で1,500円相当。継続保有は株主名簿への連続記載の回数で判定されます。
Q. 南陽の配当はどうなっていますか?
A. 配当は中間と期末の年2回です。2027年3月期の会社予想は1株65円で、前の期の68円から下げる計画。配当性向は35%台で、自社株買いを合わせた総還元性向は5割前後まで高まっています。
Q. 南陽の最大のリスクは何ですか?
A. 事業環境です。売上の行き先が国や民間の建設予算と半導体市場という、自社では動かせない需要に握られているが挙げられます。
▼ 質問と回答をすべて見る
💬 【TJの視点】
 TJ(運営者・個人投資家)
私は、南陽を長く保有しています。
魅力に感じているのは、PERとPBR、どちらも私が目安にする水準を下回っている点です。
さらに、創業以来赤字なし。自己資本比率6割超・実質無借金へと財務を大きく改善させてきた点や、増配・自社株買いに前向きな姿勢も評価しています。
ただし、国内の公共・民間設備投資に業績が左右される景気敏感株、リーマンショックとコロナで減配していますから、不況局面では配当維持が困難な会社です。
割安さと配当利回り、株主優待の魅力もある一方、景気敏感な減配リスクを併せて、長期視点で付き合うスタンスです。
これはあくまで私の一見解であり、投資の最終判断はご自身の責任で行ってくださいね。
⚠️ 免責事項
この記事はTJ個人の見解や実体験、決算資料等からまとめたものであり、特定の銘柄への投資を推奨するものではありません。投資に関する最終判断はご自身にてお願いいたします。本記事の情報は、2026年10月15日時点。
サイト運営者