NTT(9432)銘柄分析|配当金・高配当株スコアシート
TJ
TJの株ブログ

⚠️ 免責事項
この記事はTJ個人の見解や実体験、決算資料等からまとめたものであり、特定の銘柄への投資を推奨するものではありません。投資に関する最終判断はご自身にてお願いいたします。本記事の情報は、2026年10月15日時点。

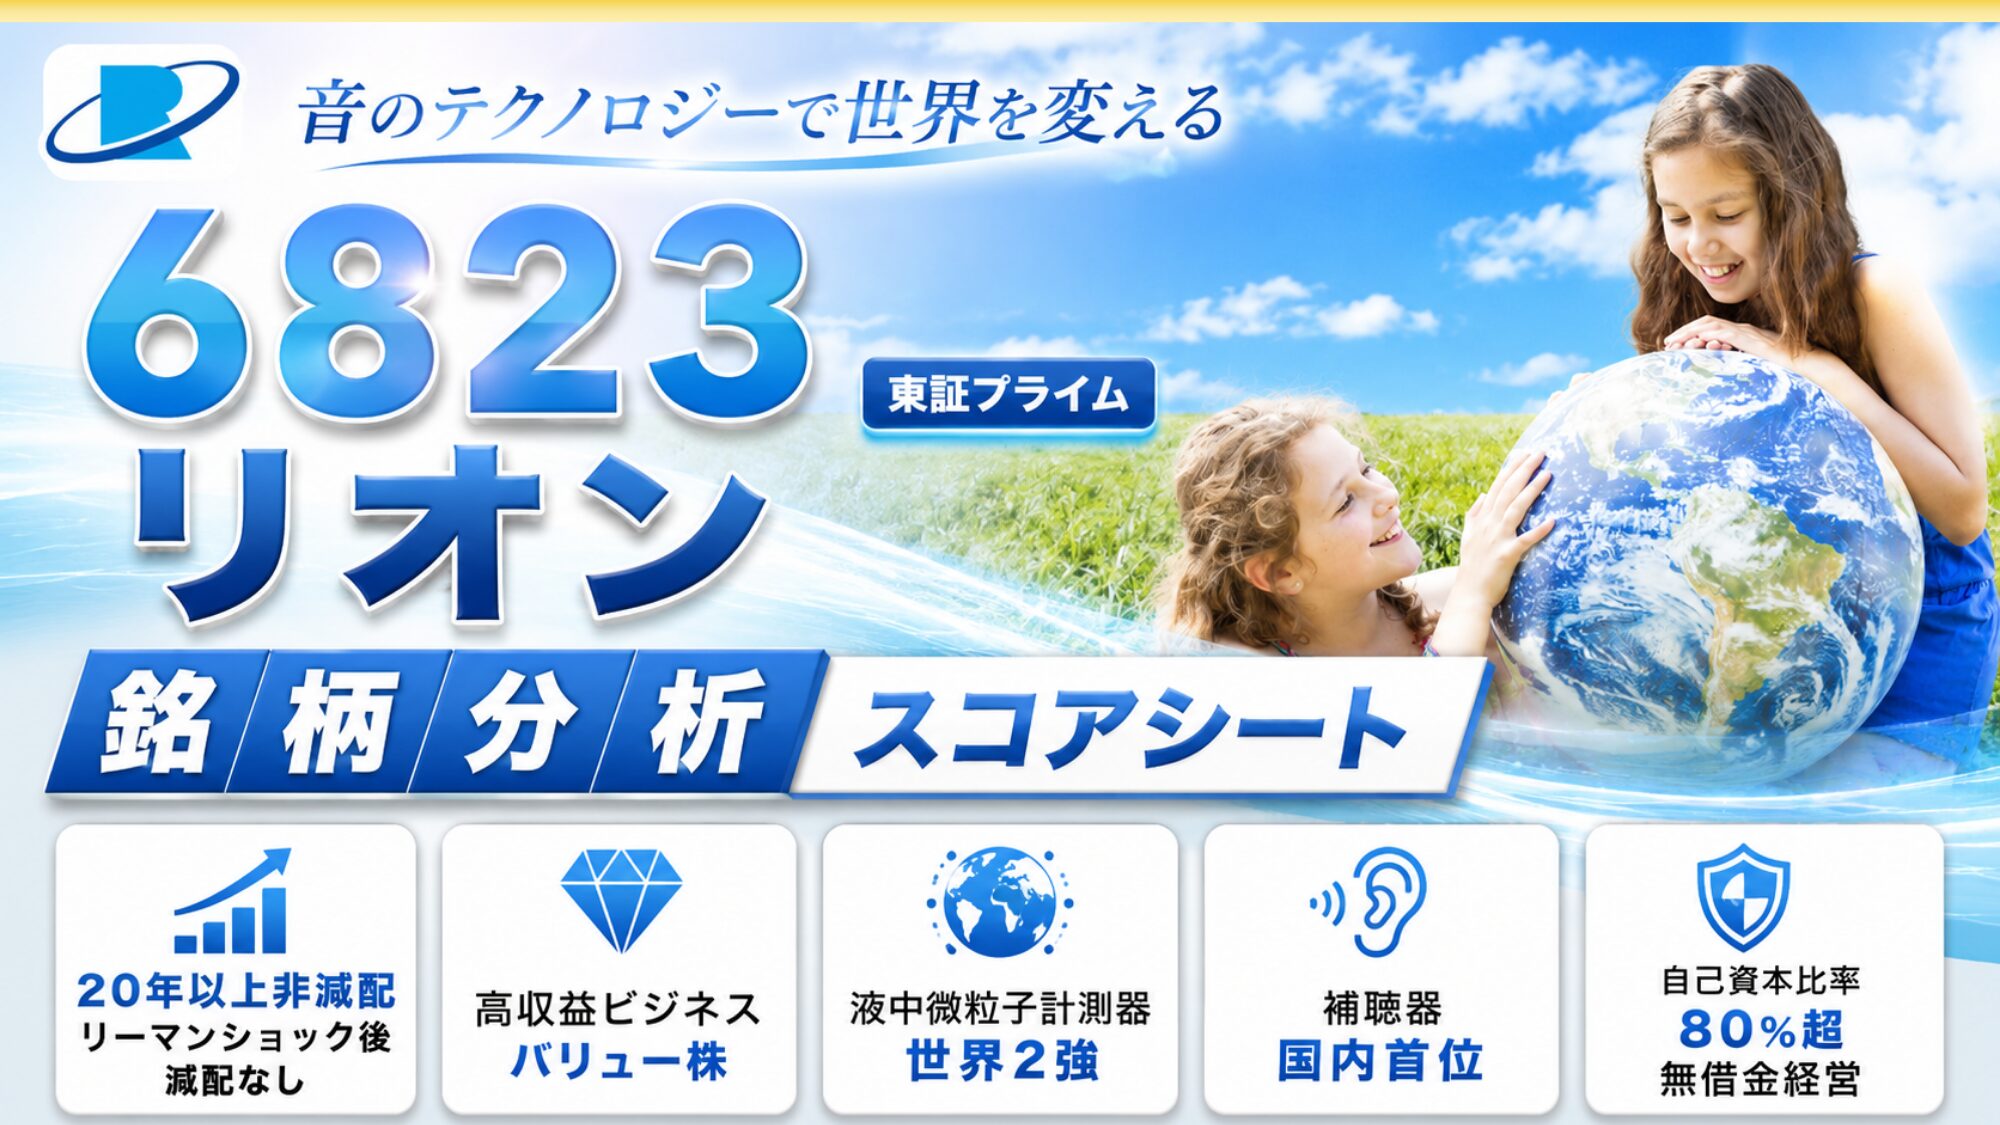
今回は、リオン(6823)を紹介するよ!補聴器で国内首位、半導体向けの液中微粒子計測器で世界2強とされる精密機器メーカーなんだ!
20年以上減配なしの好財務銘柄、みんなで一緒に学んでいこうよ!
東証プライム | コード 6823 | 精密機器 | 決算月:3月
リオン
バリュー株 銘柄分析スコアシート | 2026年3月期(2026年4月公表)
現在株価(2026/10/15)
3,335円前日比-215 (↓6.06%)
時価総額 約412億円
※データ取得日:2026/10/15
🎁 リオンの株主優待制度
100株以上の保有で、全国約35,000店で使えるジェフグルメカード(食事券)を年1回(3月末)贈呈。3年以上の継続保有で増額され、リオネット補聴器の購入割引券も受けられる。
| 保有株数 | ジェフグルメカード(年1回・3月末) |
|---|---|
| 100株以上 | 500円分(3年以上は1,500円分) |
| 500株以上 | 1,500円分 |
| 1,000株以上 | 3,000円分 |
| 5,000株以上 | 5,000円分 |
| 10,000株以上 | 10,000円分 |
2.87%
※基準日は3月末(年1回)、100株以上が対象。株主優待配当利回りは現在株価3,330円・年間配当90円(2027年3月期予想)で算出し、優待は100株のジェフグルメカード500円分(3年以上継続は1,500円分)を加算。リオネット補聴器の購入割引券(メーカー希望小売価格の10%割引)は現物的で金銭価値が一意に定まらないため、株主優待配当利回りには含めていない。出典:リオン 公式IR。株主優待配当利回りは 2026/10/15現在。
リオンは、補聴器と計測器が主力。事業は「医療機器」「微粒子計測器」「環境機器」の3セグメントで、2026年3月期の売上高285億円のうち医療機器が4割強、微粒子計測器が3割強、環境機器が2割ほどを占めます。東証プライム上場の小型株。決算月は3月です。
※株価は各年度末時点の値です。最新の株価・指標はページ上部のスコアシートをご覧ください。表の最終行(2026/10)は当月時点の値で、株価は2026年10月15日時点、1株配当とPERは今期の会社予想に基づく値です。出典:IR BANK・Yahoo!ファイナンス
| 年度 | 株価 (円) | 1株配当 (円) | PER (倍) |
|---|---|---|---|
| 2017/03 | 1539 | 30 | 13.41 |
| 2018/03 | 2734 | 35 | 17.78 |
| 2019/03 | 2041 | 40 | 12.51 |
| 2020/03 | 2263 | 43 | 15.61 |
| 2021/03 | 3007 | 43 | 22.56 |
| 2022/03 | 2332 | 45 | 12.85 |
| 2023/03 | 1931 | 45 | 13.20 |
| 2024/03 | 3005 | 55 | 13.94 |
| 2025/03 | 2456 | 70 | 10.58 |
| 2026/03 | 2716 | 85 | 10.01 |
| 2026/10 | 3335 | 90(予) | 11.92(予) |

リオンって補聴器屋さんなんだね!配当はずっと右肩上がりって魅力的だなぁ。

そうなんだ。リオンは補聴器で国内首位、液中微粒子計測器で世界2強のメーカー。特にTJが評価するのは、リーマンショック後も配当維持を守った20年以上非減配なんだ!
※年次の確定値のみを掲載しています。出典:IR BANK・決算資料
| 年度 | 配当利回り (%) | 配当性向 (%) |
|---|---|---|
| 2017/03 | 1.95 | 26.2 |
| 2018/03 | 1.28 | 22.8 |
| 2019/03 | 1.96 | 24.5 |
| 2020/03 | 1.9 | 29.7 |
| 2021/03 | 1.43 | 32.3 |
| 2022/03 | 1.93 | 24.8 |
| 2023/03 | 2.33 | 30.8 |
| 2024/03 | 1.83 | 25.5 |
| 2025/03 | 2.85 | 30.1 |
| 2026/03 | 3.13 | 31.3 |
※年次の確定値のみを掲載しています。出典:IR BANK・決算資料
| 年度 | EPS (円) | 営業利益率 (%) | ROE (%) |
|---|---|---|---|
| 2017/03 | 114.72 | 9.73 | 7.84 |
| 2018/03 | 153.76 | 12.64 | 9.65 |
| 2019/03 | 163.14 | 12.7 | 9.52 |
| 2020/03 | 144.96 | 11.58 | 8 |
| 2021/03 | 133.27 | 10.85 | 6.9 |
| 2022/03 | 181.41 | 13.72 | 8.82 |
| 2023/03 | 146.33 | 11.92 | 6.76 |
| 2024/03 | 215.51 | 13.51 | 9.08 |
| 2025/03 | 232.19 | 14.47 | 9.1 |
| 2026/03 | 271.41 | 15.3 | 9.61 |
※年次の確定値のみを掲載しています。出典:IR BANK・決算資料
| 年度 | BPS (円) | 自己資本比率 (%) |
|---|---|---|
| 2017/03 | 1463.04 | 69.3 |
| 2018/03 | 1594.19 | 70.4 |
| 2019/03 | 1713.99 | 73.9 |
| 2020/03 | 1810.87 | 74.5 |
| 2021/03 | 1931.15 | 77.3 |
| 2022/03 | 2057.39 | 76.3 |
| 2023/03 | 2163.30 | 77 |
| 2024/03 | 2372.88 | 78.7 |
| 2025/03 | 2551.75 | 80.3 |
| 2026/03 | 2822.57 | 83.3 |

自己資本比率80%以上で無借金ってすごいけど、ROEは思った以上に高くないよね。これはどう見ればいいの?
無借金経営は借金でレバレッジをかけない分、ROEは高く出にくいんだ。でも財務リスクが小さくて不況耐性が高い。リオンはまさにそのタイプ!
ROEの高さだけでなく「どうやって稼いでいるか」も合わせて見るのが大事だよ!
なるほど!BPSの青い棒がずっと増えてるのも長期保有の銘柄では加点だね!
間違いないね。BPSは年々増えていて、利益をしっかりためながら配当金の増配も続けている。財務の土台が毎年厚くなっているのが読み取れるね!
▼ くわしくデータを見る
出典:IR BANK・Yahoo!ファイナンス・株探・会社四季報・有価証券報告書
配当利回りが2.5%前後って、高配当株と比べると低めだね。これでも買いなの?
そこなんだよ!普段の株価水準だと配当利回りは物足りない。だから僕も普段は積極的には買わないんだ。
でも業績・財務・配当の実績は一級品。だから株価が下がりすぎた暴落の時こそ、買い増しの優先度が上がると考えているよ。
「いい会社」と「いま買う価格か」は別問題さ!
でも小型株だし、株価の値動きも意外と大きいよね?
その通り。株価は過去10年で約1,500〜3,800円とよく動くし、流動性も大型株ほど高くない。半導体関連(計測器)の設備投資の波で業績が振れることもある。
値動きの大きい銘柄は、一度に買わず時間と資金を分けて、無理のない範囲で向き合うのが大事なんだ。
▼ つづきを読む
▼ 質問と回答をすべて見る
TJ(運営者・個人投資家)私はリオンを保有しています。
普段の株価水準では配当利回りが低めで(2026年6月時点で2.5%前後)、高配当株としての妙味は薄いと感じています。
一方で、業績・財務・キャッシュフロー、そして20年以上にわたる非減配という実績は一級品だと見ています。
私の投資スタンスでは、リオンのような銘柄は「中身は優秀だけれど、普段は配当利回りが物足りない優良株」は平常時には積極的に買わず、暴落によって市場全体が不安材料で売られて、ミスプライスが発生した局面でこそ、買い増しの優先度が上がります。
実際、私は2025年4月のトランプ関税ショックで市場全体が急落した際、配当利回りが3.5%まで一気に上がったところで買い増ししました。
今は監視銘柄として、次の暴落局面での買い増し候補に位置づけています。
もっとも、これは断定的な推奨ではありませんので、投資の判断はご自身でお願いしますね。
⚠️ 免責事項
この記事はTJ個人の見解や実体験、決算資料等からまとめたものであり、特定の銘柄への投資を推奨するものではありません。投資に関する最終判断はご自身にてお願いいたします。本記事の情報は、2026年10月15日時点。