⚠️ 免責事項
この記事はTJ個人の見解や実体験、決算資料等からまとめたものであり、特定の銘柄への投資を推奨するものではありません。投資に関する最終判断はご自身にてお願いいたします。本記事の情報は、2026年10月16日時点。
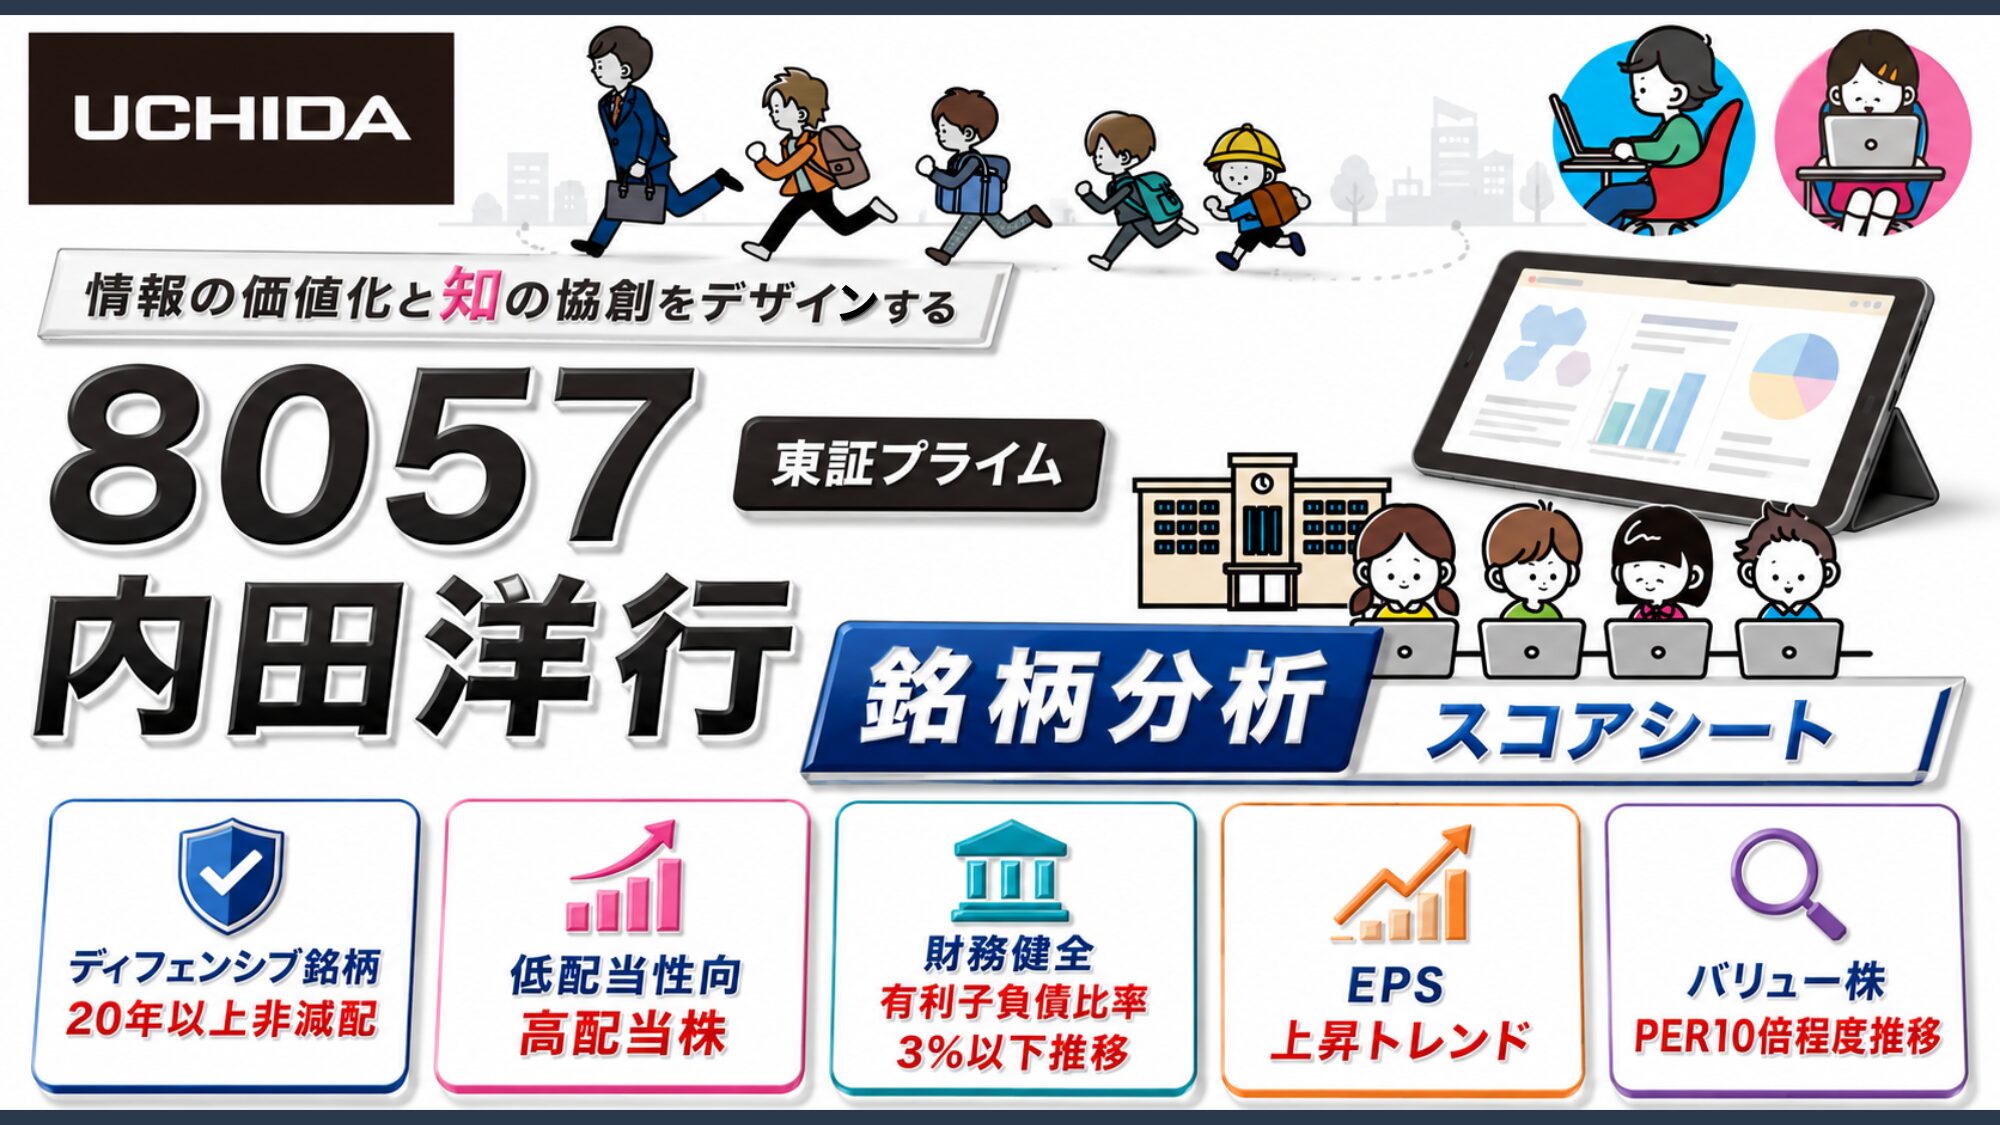
今回は、内田洋行(8057)を取り上げるよ!学校のGIGAスクール端末やオフィスづくり、企業向けのシステムまで手がける1910年創業の老舗なんだ。
TJも2026年6月に新規購入した銘柄なんだ!どんな会社なのか、リスクも含めてみんなで一緒に見ていこうよ!
東証プライム | コード 8057 | 卸売業 | 決算月:7月
内田洋行
高配当株 銘柄分析スコアシート | 2026年7月期(2026年9月公表)実績+2027年7月期 会社予想
現在株価(2026/10/16)
2,396円前日比+7 (↑0.29%)
時価総額 約1,248億円
配当利回り(予)
3.17%
76円(2027年7月期予想)
PER(予)
11.25倍
過去レンジ 約8〜19倍
PBR(実)
1.38倍
過去レンジ 約0.8〜1.6倍
配当性向(予)
35.7%
2027年7月期 会社予想
(当ブログ算出)
ROE(予)
12.25%
ROA(予)5.61%
※データ取得日:2026/10/16
内田洋行(8057)はどんな会社?【事業内容】
内田洋行は1910年創業のオフィス家具大手。学校やオフィスに製品とシステムも提供。主な事業は3つ。情報関連は、企業向けの基幹業務システムやネットワークの構築・保守とソフトウェア販売。公共関連は、小中高・大学や官公庁向けのICTシステムの構築と教育機器。オフィス関連は、オフィス家具の開発・製造・販売等。決算期は7月。東証プライム上場。
📈 株価・PER・配当10年チャート
8057 内田洋行|10年
株価(円)
1株配当(円)
PER(倍)
当月点
出典:IR BANK・Yahoo!ファイナンス
数値データを見る(表)
※株価は各年度末時点の値です。最新の株価・指標はページ上部のスコアシートをご覧ください。表の最終行(2026/10)は当月時点の値で、株価は2026年10月16日時点、1株配当とPERは今期の会社予想に基づく値です。出典:IR BANK・Yahoo!ファイナンス
| 年度 | 株価
(円) | 1株配当
(円) | PER
(倍) |
|---|
| 2017/07 | 549 | 15 | 14.05 |
| 2018/07 | 708 | 15 | 19.02 |
| 2019/07 | 679 | 18 | 13.74 |
| 2020/07 | 1270 | 24 | 17.80 |
| 2021/07 | 1006 | 28 | 8.00 |
| 2022/07 | 1000 | 28 | 10.15 |
| 2023/07 | 1104 | 38 | 8.53 |
| 2024/07 | 1568 | 44 | 11.03 |
| 2025/07 | 2076 | 60 | 10.41 |
| 2026/07 | 2102 | 76 | 8.30 |
| 2026/10 | 2396 | 76(予) | 11.25(予) |
株価も配当も、ここ数年でぐっと伸びてるね!特に直近の伸びがすごいけど、何があったんだろう?
いいところに気づいたね。内田洋行は、学校に一人一台のパソコンを配る「GIGAスクール構想」の波に乗って、教育ICTの売上が大きく伸びたんだ!
オフィスづくりやシステム販売も都市部を中心に堅調で、利益がこの数年で一気に積み上がってるのも投資家目線で好材料。
📊 配当性向・配当利回り 10年推移
8057 内田洋行|10年
配当性向(%)
配当利回り(%)
出典:IR BANK・決算資料
数値データを見る(表)
※年次の確定値のみを掲載しています。出典:IR BANK・決算資料
| 年度 | 配当利回り
(%) | 配当性向
(%) |
|---|
| 2017/07 | 2.73 | 38.4 |
| 2018/07 | 2.12 | 40.3 |
| 2019/07 | 2.65 | 36.4 |
| 2020/07 | 1.89 | 33.6 |
| 2021/07 | 2.78 | 22.3 |
| 2022/07 | 2.80 | 28.4 |
| 2023/07 | 3.44 | 29.4 |
| 2024/07 | 2.81 | 31.0 |
| 2025/07 | 2.89 | 30.1 |
| 2026/07 | 3.62 | 30.0 |
📊 EPS・営業利益率・ROE 10年推移
8057 内田洋行|10年
EPS(円)
営業利益率(%)
ROE(%)
出典:IR BANK・決算資料
数値データを見る(表)
※年次の確定値のみを掲載しています。出典:IR BANK・決算資料
| 年度 | EPS
(円) | 営業利益率
(%) | ROE
(%) |
|---|
| 2017/07 | 39.07 | 2.10 | 5.72 |
| 2018/07 | 37.22 | 1.94 | 5.32 |
| 2019/07 | 49.40 | 2.32 | 6.71 |
| 2020/07 | 71.34 | 3.62 | 9.06 |
| 2021/07 | 125.73 | 3.56 | 13.6 |
| 2022/07 | 98.56 | 3.56 | 10.59 |
| 2023/07 | 129.46 | 3.42 | 12.27 |
| 2024/07 | 142.16 | 3.36 | 10.84 |
| 2025/07 | 199.45 | 3.61 | 13.93 |
| 2026/07 | 253.23 | 3.67 | 14.57 |
📊 BPS・自己資本比率 10年推移
8057 内田洋行|10年
BPS(円)
自己資本比率(%)
出典:IR BANK・決算資料
数値データを見る(表)
※年次の確定値のみを掲載しています。出典:IR BANK・決算資料
| 年度 | BPS
(円) | 自己資本比率
(%) |
|---|
| 2017/07 | 682.74 | 36.0 |
| 2018/07 | 704.22 | 38.5 |
| 2019/07 | 736.03 | 35.0 |
| 2020/07 | 787.36 | 34.6 |
| 2021/07 | 923.60 | 34.0 |
| 2022/07 | 930.17 | 36.7 |
| 2023/07 | 1055.09 | 39.2 |
| 2024/07 | 1311.33 | 42.8 |
| 2025/07 | 1431.84 | 40.3 |
| 2026/07 | 1737.63 | 45.8 |
稼ぎはいいのに、自己資本比率は45%くらいってもう少し高めがいいなあ。
鋭い視点だね。内田洋行は商品を仕入れて売る卸売が中心だから、取引の規模に対して自己資本比率は40%台になりやすいんだ。
ただ、借金はすっごく少なくて、無借金に近い財務だよ(有利子負債比率は直近で5%未満を推移)。
ROE(自己資本利益率)も上がってきてるね。稼ぐ力が強くなってるってことかな?
そのとおり。ROEは数年前の5〜7%台から、足元では10%を超える水準まで高まってきた。
私が目安にしている8%を上回って、投資家から集めたお金を使って効率よく稼いでいる証拠なんだ。
📋 財務指標 分析一覧
| 指標 |
評価 |
| 売上高 |
3本柱の売上は2026年7月期にGIGA特需で過去最高。今期は特需の一巡で6%減の会社予想。 |
| 経常利益 |
2期連続で過去最高を更新。今期は5%弱の減益予想だが、高水準を保つ計画。 |
| EPS |
直近10年で6倍超に伸長。今期予想は有価証券売却益の反動もあり1割台の減少。 |
| ROE |
5〜7%台から14%台へ改善。今期は会社予想EPSから算出して12%台で、私が目安にしている8%を上回る。 |
| ROA |
借入の少ない財務のもとで資産効率が高まり、2%台だったROAは6%台に。 |
| 営業利益率 |
2%前後から3%台後半へ改善。卸売主体ながら、公共向けICTの伸びで採算が上向いている。 |
| 売上原価率 |
仕入販売が主体のため原価率は高め。2026年7月期は端末など仕入販売の比重が増し、原価率はやや上昇した。 |
| 自己資本比率 |
30%台中心から45%台へ上昇。借入が少なく、財務の安全度は高い。 |
| 利益剰余金 |
一貫して増加し、直近10年で大きく積み上がった。配当と投資の余力を支えている。 |
| 有利子負債比率 |
有利子負債は低水準で、実質的に無借金に近い。財務面の不安は小さい。 |
| BPS |
1株あたり純資産は毎期増加。純資産の積み上がりが、PBRの上昇を抑えている。 |
| 営業CF |
年ごとの振れが大きい。増収局面では運転資金で細る年もあるが、2026年7月期は大きく回復。 |
| 投資CF |
継続的に小さめのマイナス。事業基盤や成長分野への投資を続けている。 |
| 財務CF |
年により増減。主に配当の支払いに資金を充てている。 |
| 現金等 |
手元資金は厚めで、2026年7月期末は一段と積み増した。財務の安定を支えている。 |
| 配当推移(10年) |
長期で増配基調。直近は4期連続増配で、今期予想は据え置き。 |
| 配当性向 |
おおむね30%前後で安定。今期は減益予想と配当据え置きで、35%台へ上がる見込み。 |
| 自社株買い |
株主還元の中心は配当で、安定配当の維持と増配に重点を置いている。 |
| PER推移(10年) |
過去10年の期末PERはおおむね8〜19倍で上下。足元は幅の下側で、利益の伸びに株価が追いついていない。 |
| PBR推移(10年) |
おおむね0.8〜1.6倍で推移。足元は1倍台前半で、純資産に対し大きく割高ではない。 |
| 配当利回り推移 |
おおむね2〜4%前後で推移。増配と株価しだいで、高い配当利回りが狙える時期もある。 |
リーマンショック後
の配当推移 |
リーマン期の4期連続赤字でも配当を据え置いた。有価証券報告書の公表ベースで20年以上非減配のディフェンシブ銘柄。 |
| 株主還元方針 |
安定配当の維持を基本に、2027年7月期から「水準の維持または引き上げ」を基本とする累進配当を導入。 |
| セグメント |
公共関連(GIGA・学校ICT)、オフィス関連、情報関連が柱。2026年7月期は公共向けが7割増で牽引した。 |
| 海外売上比率 |
海外売上比率は非開示。事業の中心は国内の教育・公共・企業向けで、内需色の強い構成。 |
▼ くわしくデータを見る
出典:IR BANK・Yahoo!ファイナンス・株探・有価証券報告書・2026年7月期 決算短信・配当方針の変更(累進配当の導入)
こうして見ると、財務もしっかりしてきたし、配当利回りも高めで、なかなか魅力的に見えてきた!
そうだね、業績の伸びと配当の増え方、配当利回りの水準は内田洋行のいまの魅力だと思う。直近は4期続けて増配していて、さらに直近5年間のPER推移はおおむね11倍以下の割安さ。
株主還元に前向きな姿勢が数字に表れているし、割安に買える局面と言えるね。
でもさ、いま好調に支えられているGIGAスクール事業が一段落したら、業績が低迷するってことも考えられるよね?
そこは大事なポイントだね。教育ICTの山が過ぎれば、公共向けは反動で伸びが鈍る可能性があるんだ。
高めの配当利回りと引き換えに、需要の波という注意点はしっかり頭に入れておきたいところだよ!
🏆 内田洋行(8057)総合評価
業績・財務・キャッシュフロー
売上高はかつての1,000億円規模から伸び続け、2026年7月期はGIGAスクール端末の更新需要で売上・利益とも2期連続の過去最高を更新しました。営業利益率も2%前後から3%台後半へ改善し、1株あたりの利益(EPS)は長期で数倍に伸びました。伸びを引っ張ったのは公共向けと、企業のIT投資です。
借入金は極めて少なく、無借金に近い財務です。自己資本比率は45%台まで上がり、利益剰余金も着実に積み上がっています。いっぽう、商品を仕入れて売る事業の性格上、営業キャッシュフローは年ごとの振れが大きく、売上が伸びる局面ほど運転資金で細る年もあります。2026年7月期は大きく回復しました。
割安性・PER・PBR
10年分の期末PERを並べると、8倍台から19倍台までの幅がありました。利益が伸びた期でも幅の下側に沈んだ年があり、市場の評価は業績の伸びと必ずしも同じ足取りでは動いてきませんでした。純資産に対する評価=PBRも、積み上がってきた自己資本の厚みから見て、大きく割高というほどの位置にはありません。2026年7月期の期末も8倍台。利益が大きく伸びた2021・2023・2026年7月期は、いずれも8倍台にとどまりました。
■ 学校とオフィスに関わる2社との比較
| 銘柄 |
PER(予) |
PBR(実) |
配当利回り(予) |
営業利益率 |
基準日 |
| 内田洋行(8057) |
11.25倍 |
1.38倍 |
3.17% |
3.67% |
2026/10/16 |
| チエル(3933) |
9.41倍 |
1.05倍 |
4.56% |
10.46% |
2026/10/16 |
| オカムラ(7994) |
10.06倍 |
1.04倍 |
4.68% |
7.34% |
2026/10/16 |
※内田洋行と事業の近い2社との比較です。銘柄名からリンク先の記事で詳細を確認できます。
配当・株主還元
配当は20年以上非減配。配当の安定性は非常に高い銘柄です。最終赤字が続いた2010〜2012年7月期も、配当は据え置かれました。2026年7月期は分割後ベースで前期比2割超の増配となり、2023年7月期から4期連続の増配です。
今期2027年7月期は76円の据え置き予想ですが、同じ期から「水準の維持または引き上げ」を基本とする累進配当を導入すると2026年9月2日に発表しました。配当性向は近年30%前後で、今期は減益予想のため35%台へ上がる見込みです。
注意点・リスク
内田洋行の主なリスクは、国内市場への依存です。有価証券報告書によると、「当社グループの事業は、国内市場に大きく依存しており、国内経済の動向により影響を受けます」と述べ、企業の設備投資が減ったり公共投資が削られたりすれば業績が悪影響を受けるとしています。
ほかに、GIGAスクール特需の一巡も見ておきたい点です。会社は今期、端末更新が残り一部となることから売上6%減・営業利益4%減を計画しています。デジタル技術の変化も速く、AIやクラウドの波に遅れると製品やサービスが陳腐化する可能性があります。
▼ つづきを読む
内田洋行(8057)のよくある質問
Q. 内田洋行はどんな事業をしている会社ですか?
A. 企業向けシステム、学校のICT、オフィスづくりの3本柱です。自社の製品も持ちますが、他社の機器やソフトを仕入れて組み合わせ、現場に合う形で納める比重が大きく、業種は卸売業に分類されています。
Q. 内田洋行に株主優待はありますか?
A. ありません(2026年9月時点)。株主に戻すのは配当が中心です。2026年9月に配当方針を変え、2027年7月期から「水準の維持または引き上げ」を基本とする累進配当を導入します。
Q. 内田洋行の配当はどうなっていますか?
A. 2010〜2015年7月期は同じ額が続き、そこから増配基調に入りました。株式分割の調整後で見ると2010年7月期以降に減配はなく、2023年7月期から4期連続の増配です。2027年7月期は76円の据え置き予想で、決算期は7月です。
Q. 内田洋行の最大のリスクは何ですか?
A. 有価証券報告書は10項目を並べており、どれが最大かは書いていません。先頭に置かれているのは国内市場への依存で、企業の設備投資や公共投資が減れば業績に響くとしています。ほかにデジタル技術の急な変化、人材の確保・育成、情報漏えいも挙がっています。
▼ 質問と回答をすべて見る
💬 【TJの視点】
 TJ(運営者・個人投資家)
内田洋行は、TJが2026年6月に新規購入した銘柄です。
気になる銘柄として取り上げた記事はコチラで紹介しています。
業績と配当の上方修正を経て過去最高益を更新しているのに、株価は大きく反応していませんでした。
人気投票ではまだあまり注目されていない状態で、株価の評価も低いままでした。
業績は良いのに割安に放置されている高配当株という、私の好きな形に近づいてきたと考えて新規購入。業績がとても好調なのに、2026年6月は年初来でみて安値圏にとどまっていて、比較的買いやすい局面だと感じました。
ただ、気になる点もあります。
業績の好調には、GIGAスクールの端末更新という特需の後押しがあります。
その波が一巡したあとの公共向けの反動は、今後注視すべき点です。
特に日本は少子化は今後のトレンドですから、学校の生徒数減少に伴い、内田洋行の業績にも影響があるのでは?という不安材料もあります。
買い増しを考えるとしたら、この先もうまく稼ぎ続けて、配当利回りが同じくらい、あるいはそれ以上に保たれている場面です。
特需のあとをどう見るかで、この銘柄の見え方は人それぞれです。私の見方はひとつの参考にとどめて、アナタなりの結論を出してくださいね。
⚠️ 免責事項
この記事はTJ個人の見解や実体験、決算資料等からまとめたものであり、特定の銘柄への投資を推奨するものではありません。投資に関する最終判断はご自身にてお願いいたします。本記事の情報は、2026年10月16日時点。
サイト運営者