システムリサーチ(3771)銘柄分析|配当金・高配当株スコアシート
TJ
TJの株ブログ

⚠️ 免責事項
この記事はTJ個人の見解や実体験、決算資料等からまとめたものであり、特定の銘柄への投資を推奨するものではありません。投資に関する最終判断はご自身にてお願いいたします。本記事の情報は、2026年10月16日時点。

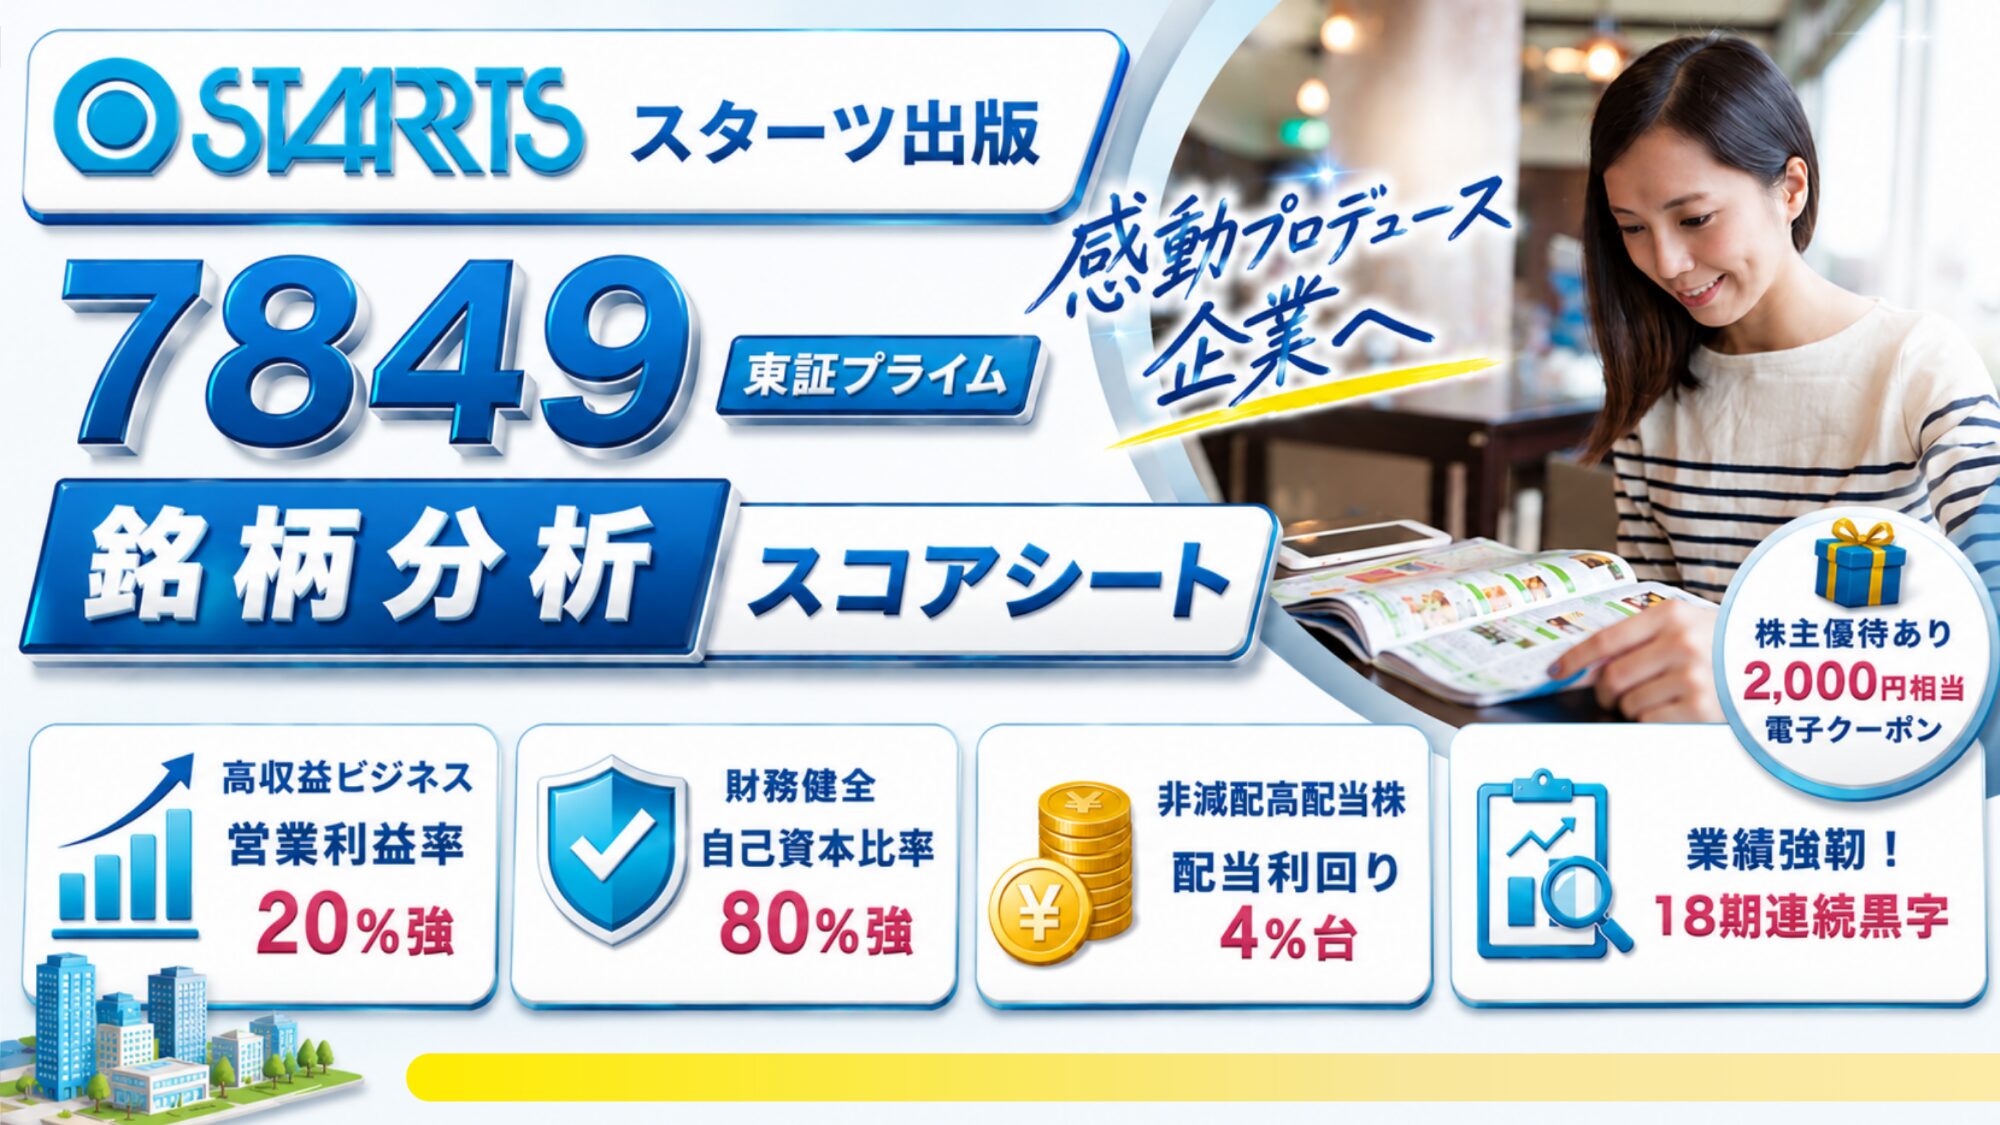
今回は、スターツ出版(7849)を取り上げるよ!情報誌『オズモール』などで知られるコンテンツ企業なんだ。
ここ数年業績がグッと伸びてきた1社。数字から見えてくる結果をみんなで一緒に学んでいこうよ!
東証スタンダード | コード 7849 | 情報・通信業 | 決算月:12月
スターツ出版
高配当株 銘柄分析スコアシート | 2025年12月期 実績+2026年12月期 会社予想
現在株価(2026/10/16)
2,974円前日比±0 (→0.00%)
時価総額 約114億円
※データ取得日:2026/10/16
🎁 スターツ出版の株主優待制度
100株以上を保有かつ、保有株数と継続保有期間に応じて、自社サービス「オズのプレミアム予約」で使える電子クーポン(2,000円〜6,000円相当)を年1回贈呈。
| 保有株数 | 3年未満 | 3年以上 |
|---|---|---|
| 100株以上 | 2,000円相当 | 3,000円相当 |
| 500株以上 | 4,000円相当 | 6,000円相当 |
5.04%
※継続3年以上なら株主優待配当利回り約5.19%(優待3,000円相当)。優待は自社サービス「オズのプレミアム予約」で使える電子クーポン(2,000円相当で算出)。権利確定日は毎年12月末日、贈呈は翌年3月下旬ごろ。出典:スターツ出版 公式IR。株主優待配当利回りは 2026/10/16現在。
スターツ出版は出版・メディア会社です。事業は2つ。書籍・コミックを出す書籍コンテンツ事業と、女性向け情報誌「オズマガジン」や施設予約サービス「オズモール」を軸にしたメディアソリューション事業。売上の約6割を書籍コンテンツが占めます。1983年設立、2001年上場。親会社のスターツコーポレーションが発行済株式の約半数を持つ親子上場企業です。
※株式分割を反映した調整後ベースの値です。株価は各年度末時点の値です。最新の株価・指標はページ上部のスコアシートをご覧ください。表の最終行(2026/10)は当月時点の値で、株価は2026年10月16日時点、1株配当とPERは今期の会社予想に基づく値です。出典:IR BANK・Yahoo!ファイナンス
| 年度 | 株価 (円) | 1株配当 (円) | PER (倍) |
|---|---|---|---|
| 2015/12 | 770 | 15 | 18.48 |
| 2016/12 | 736 | 15 | 12.49 |
| 2017/12 | 972.5 | 15 | 13.75 |
| 2018/12 | 1259.5 | 17.5 | 12.82 |
| 2019/12 | 1440.5 | 17.5 | 13.33 |
| 2020/12 | 1375 | 17.5 | 30.44 |
| 2021/12 | 1725 | 20 | 11.69 |
| 2022/12 | 2969 | 30 | 9.76 |
| 2023/12 | 3685 | 60 | 7.96 |
| 2024/12 | 2931 | 110 | 6.16 |
| 2025/12 | 3805 | 120 | 10.61 |
| 2026/10 | 2974 | 130(予) | 11.01(予) |

株価も配当も、2021年あたりからぐーんと伸びてるね!でも、直近はちょっと株価が下がってる…何があったんだろう?

いいところに気づいたね。電子書籍等がヒットして、利益がこの数年で一気に積み上がったんだ。
直近は今期(2026年12月期)の中間決算が減益で、8月には通期の利益予想も下方修正されたんだ。それで株価が下げている感じだね。
※株式分割を反映した調整後ベースの値です。年次の確定値のみを掲載しています。出典:IR BANK・決算資料
| 年度 | 配当利回り (%) | 配当性向 (%) |
|---|---|---|
| 2015/12 | 1.95 | 36.0 |
| 2016/12 | 2.04 | 25.5 |
| 2017/12 | 1.54 | 21.2 |
| 2018/12 | 1.39 | 17.8 |
| 2019/12 | 1.21 | 16.2 |
| 2020/12 | 1.27 | 38.7 |
| 2021/12 | 1.16 | 13.6 |
| 2022/12 | 1.01 | 9.9 |
| 2023/12 | 1.63 | 13.0 |
| 2024/12 | 3.75 | 23.1 |
| 2025/12 | 3.15 | 33.5 |
※株式分割を反映した調整後ベースの値です。年次の確定値のみを掲載しています。出典:IR BANK・決算資料
| 年度 | EPS (円) | 営業利益率 (%) | ROE (%) |
|---|---|---|---|
| 2015/12 | 41.67 | 5.29 | 4.49 |
| 2016/12 | 58.91 | 8.63 | 6.13 |
| 2017/12 | 70.74 | 8.16 | 6.68 |
| 2018/12 | 98.23 | 10.72 | 8.79 |
| 2019/12 | 108.09 | 11.73 | 8.81 |
| 2020/12 | 45.17 | 3.82 | 3.59 |
| 2021/12 | 147.53 | 14.58 | 10.73 |
| 2022/12 | 304.07 | 22.59 | 18.27 |
| 2023/12 | 463.05 | 27.25 | 21.76 |
| 2024/12 | 475.72 | 27.25 | 18.70 |
| 2025/12 | 358.70 | 21.57 | 12.78 |
※株式分割を反映した調整後ベースの値です。年次の確定値のみを掲載しています。出典:IR BANK・決算資料
| 年度 | BPS (円) | 自己資本比率 (%) |
|---|---|---|
| 2015/12 | 928.70 | 81.3 |
| 2016/12 | 961.68 | 81.5 |
| 2017/12 | 1059.31 | 82.1 |
| 2018/12 | 1117.32 | 80.5 |
| 2019/12 | 1226.24 | 82.8 |
| 2020/12 | 1258.52 | 84.0 |
| 2021/12 | 1374.94 | 78.2 |
| 2022/12 | 1664.17 | 74.7 |
| 2023/12 | 2127.97 | 77.2 |
| 2024/12 | 2543.70 | 81.5 |
| 2025/12 | 2805.78 | 83.5 |
ROEも高くなってるね。稼ぐ力が強くなってるってことかな?
そのとおり!ROEは年々改善して直近は10%を超える水準まで高まってきた。私が目安にしている8%を上回る稼ぐ力になってきたんだ。
営業利益率も20%を超える高さで、コンテンツ企業らしい高収益体質が数字に表れているよ!
▼ くわしくデータを見る
出典:IR BANK・Yahoo!ファイナンス・株探・スターツ出版 公式IR・有価証券報告書・2026年12月期 第2四半期決算短信・業績予想の修正に関するお知らせ
こうして見ると、無借金で高収益、配当も増えてて、優待まである。なんだか優等生な会社に見えてきた!
そうだね、魅力は多い銘柄の1社だと思う。
ただ今期は利益予想の下方修正が出たから、割安かどうかは修正後の計画を守れるかを見てから決めたいってのがTJの見方なんだ。

ヒット商品が途切れたときの業績が、ちょっと不安だなあ・・・。
電子書籍やコミックはヒット作の有無で業績が動きやすくから、その不安材料もちゃんと考えられるのはいい見方だね。
高めの配当利回りや割安感と引きかえに、こうした注意点もセットで見ていくのが長期投資のコツだよ。
▼ つづきを読む
▼ 質問と回答をすべて見る
TJ(運営者・個人投資家)スターツ出版は、いわゆる「業績は良いのに割安に放置されている」タイプと見てきました。
ただ、今期(2026年12月期)は中間決算が減益となり、8月に通期予想も下方修正。計画は増収ながら減益に変わりました。
株価は人気投票のような面があり、下方修正の前から決算のたびに反応して、安値圏まで下げてきた格好です。
株価だけ見れば買いやすい局面ですが、私は次の決算で修正後の計画の進み具合と、先行投資が利益に結びつくかを確かめてからと考えています。
ROA・ROE・営業利益率に表れた稼ぐ力は今期予想で一段下がりますが、自己資本比率80%超で実質無借金の財務の堅さ、10年以上続く黒字、2010年以降非減配は変わっていません。
利益を下方修正しても配当130円を据え置いた点は前向きですが、配当性向は5割近くまで上がり、増配の余力は以前より小さくなります。
新規で狙うなら、修正後の業績が計画どおりに進み、配当利回りが今と同じくらい、あるいはそれ以上に保たれている場面でしょうか。
一方で、ヒット作に業績が左右される点、AI検索の広がりで集客コストが増えている点、親子上場である点は、注意して見ておきたいところです。
あくまで私の一つの見方ですので、最後はあなた自身でよく考えて判断してくださいね。
⚠️ 免責事項
この記事はTJ個人の見解や実体験、決算資料等からまとめたものであり、特定の銘柄への投資を推奨するものではありません。投資に関する最終判断はご自身にてお願いいたします。本記事の情報は、2026年10月16日時点。