⚠️ 免責事項
この記事はTJ個人の見解や実体験、決算資料等からまとめたものであり、特定の銘柄への投資を推奨するものではありません。投資に関する最終判断はご自身にてお願いいたします。本記事の情報は、2026年10月15日時点。
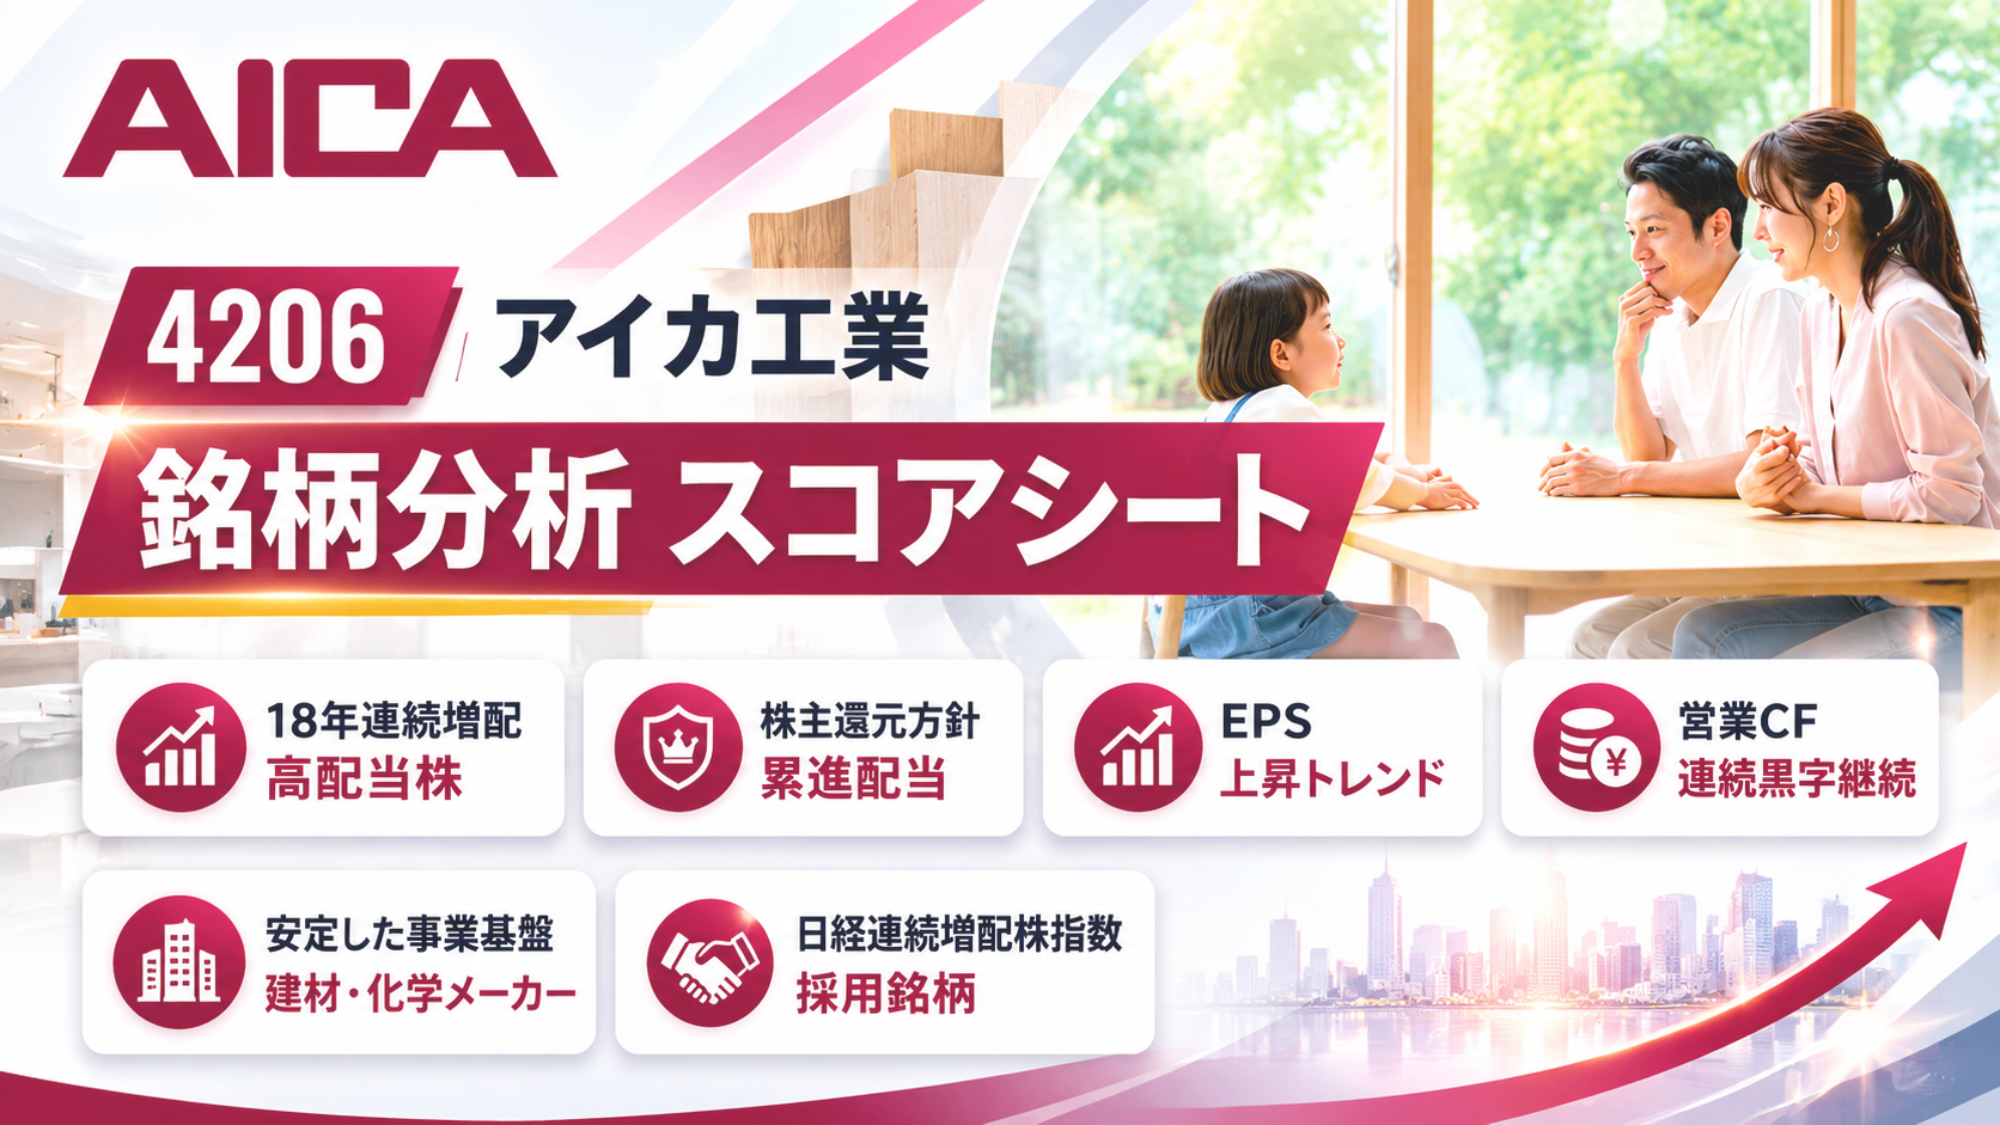
今回は、メラミン化粧板や接着剤をつくる化学メーカー、アイカ工業(4206)を紹介するよ!じつはTJも保有中!
2026年3月期まで17期連続増配で、日経連続増配株指数の構成銘柄でもあるんだ!借入の増え方や原材料高など気になる材料もあるから、実データでのぞいていこう!
東証プライム | コード 4206 | 化学 | 決算月:3月
アイカ工業
高配当株 銘柄分析スコアシート | 2026年3月期(2026年5月公表)
現在株価(2026/10/15)
4,349円前日比+8 (↑0.18%)
時価総額 約2,940億円
配当利回り(予)
3.31%
144円(2027/3期予想)
PER(予)
14.11倍
過去レンジ 9.53~25.94倍(2010年以降)
PBR(実)
1.42倍
過去レンジ 0.84~2.45倍(2010年以降)
配当性向(予)
46.7%
2027年3月期 会社予想
(当ブログ算出)
ROE(予)
10.07%
ROA(予)5.66%
営業利益率(前期)
11.58%
2026年3月期
※データ取得日:2026/10/15
アイカ工業(4206)はどんな会社?【事業内容】
メラミン化粧板で国内首位の化学メーカーです(会社四季報)。有価証券報告書でも「国内シェアNo.1メーカー」としています。事業は、接着剤や建物の仕上げ塗材などの化成品と、化粧板や不燃の壁面材などの建装建材の2本立て。2026年3月期の売上は化成品54%、建装建材46%で、海外売上高比率は45.8%です。海外の接着剤会社の買収でアジアを強化してきました(会社四季報)。本社は名古屋市。1936年10月設立、1949年5月に名証へ上場した3月決算の会社です。
📈 株価・PER・配当10年チャート
4206 アイカ工業|10年
株価(円)
1株配当(円)
PER(倍)
当月点
出典:IR BANK・Yahoo!ファイナンス
数値データを見る(表)
※株価は各年度末時点の値です。最新の株価・指標はページ上部のスコアシートをご覧ください。表の最終行(2026/10)は当月時点の値で、株価は2026年10月15日時点、1株配当とPERは今期の会社予想に基づく値です。出典:IR BANK・Yahoo!ファイナンス
| 年度 | 株価
(円) | 1株配当
(円) | PER
(倍) |
|---|
| 2017/03 | 2932 | 85 | 17.30 |
| 2018/03 | 3940 | 92 | 21.44 |
| 2019/03 | 3690 | 103 | 18.09 |
| 2020/03 | 3095 | 106 | 15.87 |
| 2021/03 | 3990 | 107 | 24.21 |
| 2022/03 | 2989 | 108 | 14.88 |
| 2023/03 | 3035 | 109 | 19.30 |
| 2024/03 | 3720 | 112 | 15.72 |
| 2025/03 | 3297 | 126 | 12.38 |
| 2026/03 | 3620 | 138 | 12.21 |
| 2026/10 | 4349 | 144(予) | 14.11(予) |
株価は行ったり来たりなのに、PERは下がってきてるね。なんで?
利益が伸びてきたからだよ。株価の上がり方が追いつかなかったぶん、3月末時点のPERは下がってきたんだ。
PERは株価しだいで毎日動くよ。最新の値は、上のスコアシートでチェックしてみてね!
📊 配当性向・配当利回り 10年推移
4206 アイカ工業|10年
配当性向(%)
配当利回り(%)
出典:IR BANK・決算資料
数値データを見る(表)
※年次の確定値のみを掲載しています。出典:IR BANK・決算資料
| 年度 | 配当利回り
(%) | 配当性向
(%) |
|---|
| 2017/03 | 2.9 | 50.2 |
| 2018/03 | 2.34 | 50.1 |
| 2019/03 | 2.79 | 50.5 |
| 2020/03 | 3.42 | 54.4 |
| 2021/03 | 2.68 | 64.9 |
| 2022/03 | 3.61 | 53.8 |
| 2023/03 | 3.59 | 69.3 |
| 2024/03 | 3.01 | 47.3 |
| 2025/03 | 3.82 | 47.3 |
| 2026/03 | 3.81 | 46.5 |
📊 EPS・営業利益率・ROE 10年推移
4206 アイカ工業|10年
EPS(円)
営業利益率(%)
ROE(%)
出典:IR BANK・決算資料
数値データを見る(表)
※年次の確定値のみを掲載しています。出典:IR BANK・決算資料
| 年度 | EPS
(円) | 営業利益率
(%) | ROE
(%) |
|---|
| 2017/03 | 169.47 | 11.94 | 9.63 |
| 2018/03 | 183.74 | 11.66 | 9.77 |
| 2019/03 | 203.94 | 10.89 | 10.53 |
| 2020/03 | 194.99 | 10.89 | 9.78 |
| 2021/03 | 164.78 | 10.3 | 7.98 |
| 2022/03 | 200.88 | 9.49 | 9.03 |
| 2023/03 | 157.27 | 8.49 | 6.93 |
| 2024/03 | 236.6 | 10.69 | 9.35 |
| 2025/03 | 266.35 | 11.02 | 9.75 |
| 2026/03 | 296.48 | 11.58 | 9.73 |
📊 BPS・自己資本比率 10年推移
4206 アイカ工業|10年
BPS(円)
自己資本比率(%)
出典:IR BANK・決算資料
数値データを見る(表)
※年次の確定値のみを掲載しています。出典:IR BANK・決算資料
| 年度 | BPS
(円) | 自己資本比率
(%) |
|---|
| 2017/03 | 1759.9 | 69.8 |
| 2018/03 | 1880.12 | 64.7 |
| 2019/03 | 1936.86 | 66.2 |
| 2020/03 | 1994.02 | 63.1 |
| 2021/03 | 2064.21 | 65 |
| 2022/03 | 2223.96 | 60.4 |
| 2023/03 | 2270.07 | 58.1 |
| 2024/03 | 2529.05 | 58.9 |
| 2025/03 | 2762.12 | 60.2 |
| 2026/03 | 3010.3 | 58.4 |
自己資本比率がじわじわ下がってきてる…。借入、急に増えてない?
うん、2026年3月期は短期借入金が大きく増えたよ。
総資産は、インドのStylam社の株を買うための預け金などでふくらんで、自己資本の伸びを上回った。それで比率が下がったんだ。
2026年3月期末でも、手元の現金と預金は、借入金と社債を合わせた額より多いよ。
アイカ工業は中期経営計画で自己資本比率50%以上の維持を掲げている。2026年6月末はさらに下がったから、この線を守れるかは四半期ごとの決算で追いかけてみよう!
📋 財務指標 分析一覧
| 指標 |
評価 |
| 売上高 |
10期で約1.7倍に拡大した(当ブログ算出)。2027年3月期は約2,900億円の会社予想。 |
| 経常利益 |
10期のうち減益は2021年3月期だけ。その後は5期続けて伸び、会社予想では2027年3月期に約353億円。 |
| EPS |
1株利益(EPS)は169円台から296円台へ伸び、途中の減少は3回。会社予想は2027年3月期に308.17円。 |
| ROE |
6.9〜10.5%台で推移し、私が目安とする8%超えは10期中8期。 |
| ROA |
6%台が続いた2020年3月期までと比べ、以降は5%台が中心。2023年3月期は4.02%まで下がった。 |
| 営業利益率 |
2023年3月期の8%台を底に持ち直し、2027年3月期の会社予想では12.0%(当ブログ算出)。 |
| 売上原価率 |
約70〜76.5%の幅で動き、2023年3月期が最も高い。直近3期は71〜72%台で推移した。 |
| 自己資本比率 |
約7割から6割弱へ低下。私が安心とする50%は全期で上回り、会社も50%以上の維持を掲げる。 |
| 利益剰余金 |
10期すべてで前期を上回り、2017年3月期の約1.7倍に積み上がった(当ブログ算出)。 |
| 有利子負債 |
短期借入金が2026年3月期に約289億円増えたが、転換社債を含めても現金及び預金より少ない(当ブログ算出)。 |
| BPS |
減った年は一度もなく、10期で約7割増えた。直近2期は年9%前後のペースで伸びた(当ブログ算出)。 |
| 営業CF |
預け金の増加などで2026年3月期は約88億円に減った(決算短信)。2018年3月期以降、マイナスの期はない。 |
| 投資CF |
例年は約76〜168億円の流出だが、2026年3月期は約275億円に膨らんだ。同期の設備投資は約80億円。 |
| 財務CF |
8期続いたマイナス(2018年3月期以降)から、2026年3月期は約108億円のプラスへ反転。 |
| 現金等 |
現金同等物は2018年3月期以降、約406〜625億円で推移。2026年3月期末は前期より減った。 |
| 配当推移(10年) |
17期連続増配・28期連続減配なし(会社公表・2026年3月期まで)。2017年3月期の85円は創立80周年の記念配当込み。 |
| 配当性向 |
純利益が減った2021・2023年3月期は60%台に上昇。直近3期は46〜47%台で、50%(私の目安)を下回る。 |
| 自社株買い |
2025年5〜10月に約60億円を取得。2022年4月以降では3回・計約140億円(当ブログ算出)。 |
| PER推移(10年) |
期末PERの幅は約12〜24倍。2024年3月期以降はEPSの伸びが株価を上回り、期末値は12倍台まで下がった。 |
| PBR推移(10年) |
2018年3月期の2.1倍をピークに上下しながら切り下がり、直近2期の期末は1.2倍前後。 |
| 配当利回り推移 |
毎期増配でも配当利回りは2.3〜3.8%台を上下(期末)。最も高かったのは直近2期の3.8%台。 |
リーマンショック後
の配当推移 |
リーマンショック期も減配なし。2009年3月期は28円で据え置き、翌期から30円・32円・34円(記念2円込み)と増やした(有価証券報告書)。 |
| 株主還元方針 |
「減配をしない累進配当の継続」が基本方針(有価証券報告書)。2023年3月期までの連結配当性向50%目処から切り替えた。 |
| セグメント |
売上は化成品54%・建装建材46%。利益率は建装建材21.5%、化成品6.8%(2026年3月期・当ブログ算出)。 |
| 海外売上比率 |
45.8%(2026年3月期・決算補足資料)。化成品は7割が海外、建装建材は8割強が国内と対照的。 |
出典:IR BANK・Yahoo!ファイナンス・有価証券報告書・決算短信
▼ くわしくデータを見る
アイカ工業は、減配をしない累進配当を基本方針に掲げているよ。2027年3月期も会社予想は増配で、2026年8月には配当予想を引き上げたんだ!
この方針は2027年3月期までの中期経営計画のもの。次の中計に引き継がれるかにも注目だよ!
原油が高くなると、アイカ工業の製品づくりにも響くの?
響くよ。会社自身も、中東情勢などによる原油・ナフサ価格の高騰をリスクに挙げているんだ。
2026年は実際に一部の製品で数量や納期を調整し、値上げもしたよ。原料高を値上げで吸収できているか、営業利益率の推移で確かめてみてね!
🏆 アイカ工業(4206)総合評価
業績・財務・キャッシュフロー
2026年3月期は増収増益で、営業利益は6.3%、純利益は9.7%伸びました。営業利益率は2023年3月期の8%台から3期続けて上がっています。2026年8月には会社予想を上方修正し、2027年3月期は経常利益353億円を見込みます。
財務面では、短期借入金が増え、借入金は前期末の102億円から365億円になりました。自己資本比率は6割弱で、私が安心とする50%は超えています。営業CFは前期の約3分の1でした。会社は預け金の増加などを要因に挙げ、その預け金にはインドのStylam社の株式取得に向けた約170億円が含まれます(決算補足資料)。
割安性・PER・PBR
予想PERは、過去10年の期末PER(約12〜24倍)の低い側です。期末PERの最低は2026年3月期末です。PBRは期末レンジ(約1.2〜2.1倍)の内側で、MIX係数は当ブログが割安の目安とする22.5を下回ります。
同業3社と比べると、営業利益率は4社で最も高く、PBRも最も高い水準です。配当利回りとPERは、ともに高い方から2番目です(2026年9月28日時点)。
■ 同業3社との比較
| 銘柄 |
PER(予) |
PBR(実) |
配当利回り(予) |
営業利益率 |
基準日 |
| アイカ工業(4206) |
14.11倍 |
1.42倍 |
3.31% |
11.58% |
2026/10/15 |
| コニシ(4956) |
11.55倍 |
1.03倍 |
2.51% |
7.66% |
2026/09/28 |
| 永大産業(7822) |
5.72倍 |
0.27倍 |
3.86% |
0.97% |
2026/09/28 |
| ウッドワン(7898) |
21.85倍 |
0.20倍 |
2.56% |
1.86% |
2026/09/28 |
※2026年9月28日終値で算出。予想値・BPSはYahoo!ファイナンス、営業利益率はIR BANK・2026年3月期。永大産業・ウッドワンは同期が純損失。
配当・株主還元
会社の表現で17期連続増配、28期連続減配なし(2026年3月期まで)。リーマンショック期も減配していません。基本方針には、減配をしない累進配当を掲げています。
2027年3月期は2026年8月に中間配当を4円引き上げ、年間144円の会社予想です。配当性向は46%台と、私が線を引く50%より低い水準です。配当に加えて、自己株式の取得も重ねてきました。
注意点・リスク
原材料の値動きに注意が必要です。有価証券報告書は、中東情勢などでの原油・ナフサ(石油からつくる原料)の高騰や調達難を挙げています。2026年3月には数量・納期の調整の可能性を知らせ、6月は一部製品で8〜30%の値上げを実施しました。
海外売上高比率は5割近く、為替で円換算の売上や利益が変わります。また、インドのStylam社を連結に加えた2026年6月末には、のれん(買収時の上乗せ分)が前期末の約17億円から約202億円に増えました(第1四半期決算短信)。買収先が見込みどおり稼げないと、業績に響くおそれがあります。(出典:有価証券報告書〔2026年3月期〕・事業等のリスク)
▼ つづきを読む
アイカ工業(4206)のよくある質問
Q. アイカ工業はどんな会社ですか?
A. メラミン化粧板や接着剤、建物の仕上げ塗材などをつくる化学メーカーです。1936年10月設立で、本社は名古屋市。2026年3月期は化成品が売上の54%、建装建材が46%を占め、連結従業員は5,314人(2026年3月末)です。
Q. アイカ工業は減配したことがありますか?
A. 会社は「17期連続増配、28期連続減配なし(2026年3月期まで)」としています。リーマンショック期の2009年3月期も、28円の据え置きでした。なお、2012年3月期の34円は記念配当2円を含み、普通配当で数えると連続増配は2013年3月期からです。
Q. アイカ工業の配当方針は何ですか?
A. 有価証券報告書では、2027年3月期までの中期経営計画で「減配をしない累進配当の継続」を基本方針としています。配当性向の数値目標はありません。以前の中期経営計画(2023年3月期まで)は、連結配当性向50%を目処としていました。
Q. アイカ工業に株主優待はありますか?
A. 株主優待はありません。会社は、BtoB製品が多く優待に向かないため、配当で還元するとしています。自己株式の取得は、2022年4月に約40億円、2024年10〜12月に約40億円、2025年5〜10月に約60億円の実績があります。
Q. アイカ工業の主なリスクは何ですか?
A. 有価証券報告書は、原油やナフサなど原材料の値上がりと調達難、5割近い海外売上高と為替の変動、企業買収の効果が見込みを下回る可能性などを挙げています。また、主に国内の建設や改修で使われる建装建材について、国内の建設需要が減るリスクも記載しています。
▼ 質問と回答をすべて見る
💬 【TJの視点】
 TJ(運営者・個人投資家)
私はアイカ工業を2026年6月に新規購入し、保有しています。
リーマンショックもコロナ禍も減配せず17年連続増配(実績)を続けてきた、ディフェンシブ性の高い連続増配株である点を高く評価しています。
累進配当を掲げ、株主還元の姿勢も明確です。
また、配当利回りの高さだけで選ぶというより、業績が過去最高を更新し続けているのに株価が伸び悩み、2026年3月末にはPERが10年で最も低い水準まで売られていた「割安さ」にも注目しています。
買い増しの優先度も上がりますが、1銘柄はポートフォリオの5%以内に収めるのが私のルールなのでPFのバランスが崩れないよう意識しています。
これはあくまでTJの一つの考え方ですので、最後はあなた自身でよく考えて判断してくださいね。
執筆:TJ(個人投資家・プロフィール/記事の品質管理について)
⚠️ 免責事項
この記事はTJ個人の見解や実体験、決算資料等からまとめたものであり、特定の銘柄への投資を推奨するものではありません。投資に関する最終判断はご自身にてお願いいたします。本記事の情報は、2026年10月15日時点。
サイト運営者