日本ゼオン(4205)銘柄分析|配当金・高配当株スコアシート
TJ
TJの株ブログ

⚠️ 免責事項
この記事はTJ個人の見解や実体験、決算資料等からまとめたものであり、特定の銘柄への投資を推奨するものではありません。投資に関する最終判断はご自身にてお願いいたします。本記事の情報は、2026年9月18日時点。
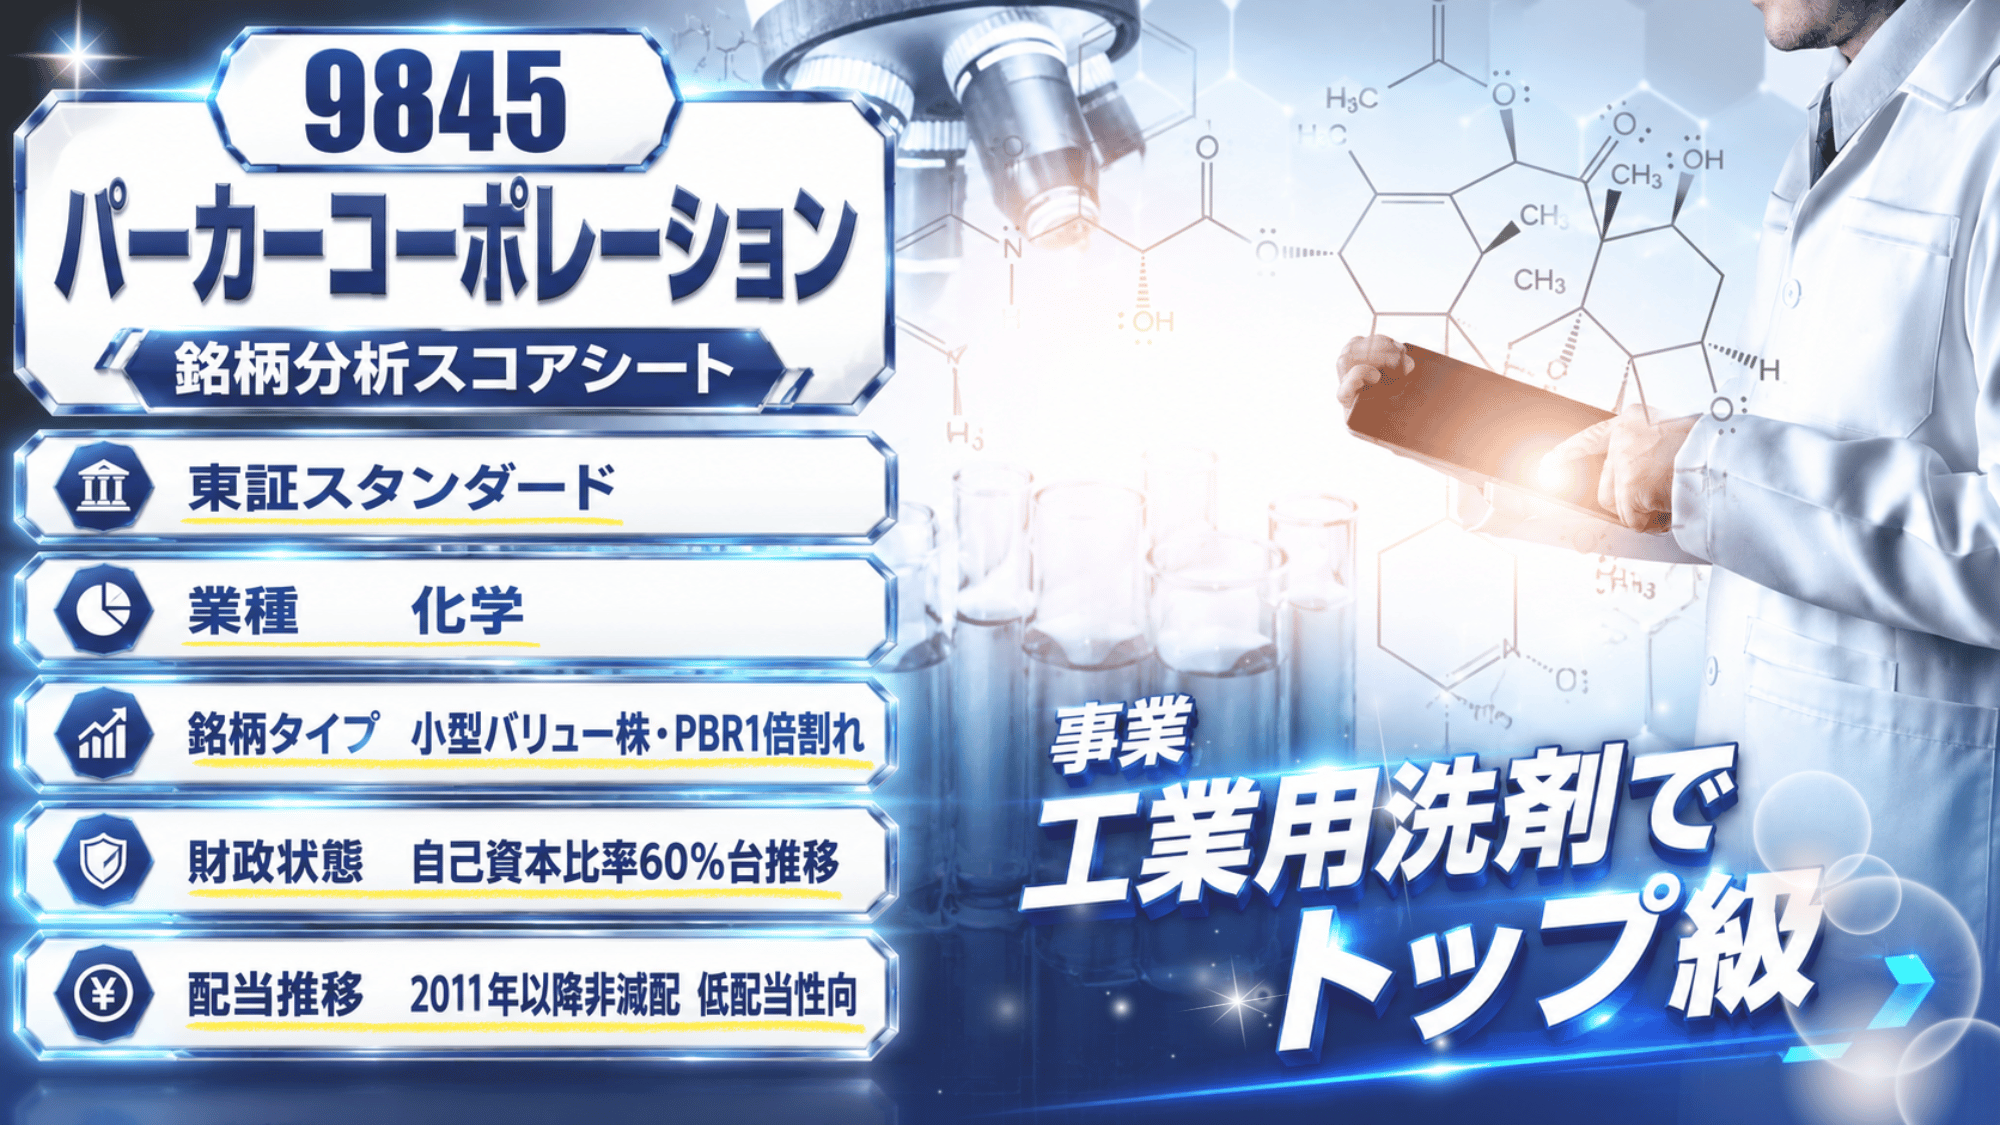
今回は、パーカーコーポレーションを紹介!
結論。今後も業績次第では買い増し優先度の高い1社なんだ。だけど、過去には減配した歴史もあるから、リスクも魅力もみんなと一緒に学んでいこうよ!
東証スタンダード | コード 9845 | 化学 | 決算月:3月
パーカーコーポレーション
高配当株 銘柄分析スコアシート | 2027年3月期 第1四半期(2026年8月公表)
現在株価(2026/09/18)
1,369円前日比+16 (↑1.18%)
時価総額 約367億円
※データ取得日:2026/09/18
パーカーコーポレーションは、工業用洗剤と自動車向け化成品を手がけるメーカー。金属の表面処理や加工後の強力な脱脂洗浄剤の分野で国内首位級。本社は東京都中央区。筆頭株主は日本パーカライジングで、持分は約24%。自動車のボディーシーラーなどの化成品と、防音材の産業用素材で売上の7割を占め、海外売上は4割です。東証スタンダード上場、決算月は3月。
| 期 | 株価(円) | 1株配当(円) | PER(倍) |
|---|---|---|---|
| 2017/3 | 557 | 8.5 | 5.51 |
| 2018/3 | 626 | 10 | 6.65 |
| 2019/3 | 512 | 12.5 | 4.86 |
| 2020/3 | 403 | 13 | 4.12 |
| 2021/3 | 507 | 13 | 5.46 |
| 2022/3 | 468 | 14 | 7.82 |
| 2023/3 | 600 | 18 | 6.06 |
| 2024/3 | 1,015 | 22 | 7.05 |
| 2025/3 | 800 | 25 | 7.12 |
| 2026/3 | 1,386 | 53 | 7.39 |
| 2026/9 | 1,361 | 53 | 7.75 |
※株価は各期末時点の終値、PERは期末株価÷その期のEPSで当ブログが算出した参考値です。表の最終行(2026/9)は当月時点の値で、株価は2026年9月15日時点、1株配当は2027年3月期の会社予想です。2017年3月期の8.5円には特別配当1円を含みます。PERは現在株価÷会社予想EPSで当ブログが算出した予想値です。最新の株価・指標はページ上部のスコアシートをご覧ください。出典:IR BANK・Yahoo!ファイナンス・株探
直近で配当がドンと増えてるね!
そうなんだ。前の期に業績が大きく伸びて、配当も一気に増配してくれたんだ。
今期の会社予想も、その高い水準のまま据え置きにしているよ。
| 期 | 配当性向(%) | 配当利回り(%) |
|---|---|---|
| 2017/3 | 8.4 | 1.53 |
| 2018/3 | 10.6 | 1.60 |
| 2019/3 | 11.9 | 2.44 |
| 2020/3 | 13.3 | 3.23 |
| 2021/3 | 14.0 | 2.56 |
| 2022/3 | 23.4 | 2.99 |
| 2023/3 | 18.2 | 3.00 |
| 2024/3 | 15.3 | 2.17 |
| 2025/3 | 22.2 | 3.13 |
| 2026/3 | 28.3 | 3.82 |
※配当性向・配当利回りはいずれも各期末時点の実績値で、当ブログがIR BANK掲載値をもとに算出した参考値です(配当利回り=1株配当÷期末株価)。スコアシートの配当性向(予)30.1%・配当利回り(予)3.89%は2027年3月期の予想値のため、実績のみのこのグラフには含めていません。出典:IR BANK・Yahoo!ファイナンス
| 期 | EPS(円) | 営業利益率(%) | ROE(%) |
|---|---|---|---|
| 2017/3 | 101.04 | 8.25 | 10.88 |
| 2018/3 | 94.11 | 7.29 | 8.81 |
| 2019/3 | 105.29 | 7.62 | 9.46 |
| 2020/3 | 97.74 | 6.74 | 8.31 |
| 2021/3 | 92.89 | 5.96 | 7.43 |
| 2022/3 | 59.85 | 5.37 | 4.56 |
| 2023/3 | 98.99 | 6.44 | 6.76 |
| 2024/3 | 143.96 | 6.72 | 8.67 |
| 2025/3 | 112.39 | 7.01 | 6.18 |
| 2026/3 | 187.56 | 8.85 | 9.23 |
※EPS・営業利益率・ROEはIR BANK掲載値で統一しています。ROEは期末自己資本ベースで、有価証券報告書記載の自己資本利益率9.7%(2026年3月期・期中平均ベース)とは算出の定義が異なります。スコアシートのROE(予)8.47%は、2027年3月期の会社予想EPSをもとにしたIR BANK掲載の予想値です。出典:IR BANK・決算短信・有価証券報告書
| 期 | BPS(円) | 自己資本比率(%) |
|---|---|---|
| 2017/3 | 929.04 | 51.2 |
| 2018/3 | 1,067.71 | 53.3 |
| 2019/3 | 1,118.38 | 55.9 |
| 2020/3 | 1,177.02 | 59.0 |
| 2021/3 | 1,255.68 | 60.0 |
| 2022/3 | 1,324.28 | 61.4 |
| 2023/3 | 1,465.23 | 60.9 |
| 2024/3 | 1,661.29 | 59.9 |
| 2025/3 | 1,818.56 | 64.2 |
| 2026/3 | 2,031.97 | 66.2 |
※BPSはIR BANK掲載値の系列です(2026年3月期2,031.97円)。スコアシートのPBR算出に用いるBPS(IR BANK掲載の2026年6月末時点2,075.56円)とは基準時点が異なります。自己資本比率は決算短信・IR BANKに基づく期末実績です。出典:IR BANK・決算短信
営業利益率もROEも良さそうだけど、この会社ってリーマンショックのあと、減配してるよね?
そこは正直に見ておきたいところ。あのころは売上も利益も配当も悲惨なレベルで減っていったんだ。
不況にメチャクチャ弱い一面もあるってことは、TJも忘れずに見ているよ。
でも、自己資本比率は年々厚みを増してるね!
うん、パーカーコーポレーションはそこから変わったんだ。借入を減らして現金を積み上げてきた。
過去の弱さと今の強さ、その両方を知っておくのが大事だよ。
▼ くわしくデータを見る
出典:IR BANK・Yahoo!ファイナンス・決算短信・有価証券報告書・会社四季報(2026年夏号)
PBRが1倍割れって、株価が会社の財産より安いってことだよね?
そのとおり。パーカーコーポレーションはPBR1倍割れが長く続く会社で、PERで見ても割安なんだ。
ずっと安いままって、それはそれで心配じゃない?
確かにそれ。今期は会社予想が減益で、海外ではライバル企業との競争もある。
割安のウラにあるリスクまで、みんなも次の注意点でしっかり確かめてね!
▼ つづきを読む
▼ 質問と回答をすべて見る
TJ(運営者・個人投資家)パーカーコーポレーションは、TJが保有している銘柄です。
「この株、買い増すの?」と聞かれたら、私の答えは買い増しの優先度は高いです。
理由は、この会社の配当利回りが、私が見てきたなかでも高いところまで上がってきたから。PERでもPBRでも割安。財務は毎期のように良くなり、配当は減らさず、増配を重ねてきました。
好業績・低PER・低PBR・高配当・財務改善・キャッシュフロー良好。私が探している銘柄の姿に、かなり近い1社です。
ただ、ひとつだけ頭に置いていることがあります。
リーマンショック後、この会社は2期連続で減配しました。当時は売上も最終利益も顔面蒼白になるほど悲惨な結果でした・・・。
不況下では、かなりの景気敏感株。この減収減益減配の歴史が、そう教えてくれます。
だから私は、こういったリスクを承知のうえで買い増しを検討していきます。
ひとつの銘柄でポートフォリオ全体の5%を超えないのが私のルールなので、買い増すタイミングと割合には気をつけています。
一方で、そのあとの十数年は減配なしで増配傾向が続き、借入の負担も軽くなりました。
そこが、いま私が持ち続けている根拠です。
「景気敏感株」の顔と、「割安な高配当株」の顔。
アナタは、どちらの顔を重く見ますか?
執筆:TJ(個人投資家・プロフィール/記事の品質管理について)
⚠️ 免責事項
この記事はTJ個人の見解や実体験、決算資料等からまとめたものであり、特定の銘柄への投資を推奨するものではありません。投資に関する最終判断はご自身にてお願いいたします。本記事の情報は、2026年9月18日時点。