電業社機械製作所(6365)銘柄分析|株主優待・配当金・高配当株スコアシート
TJ
TJの株ブログ

⚠️ 免責事項
この記事はTJ個人の見解や実体験、決算資料等からまとめたものであり、特定の銘柄への投資を推奨するものではありません。投資に関する最終判断はご自身にてお願いいたします。本記事の情報は、2026年9月18日時点。
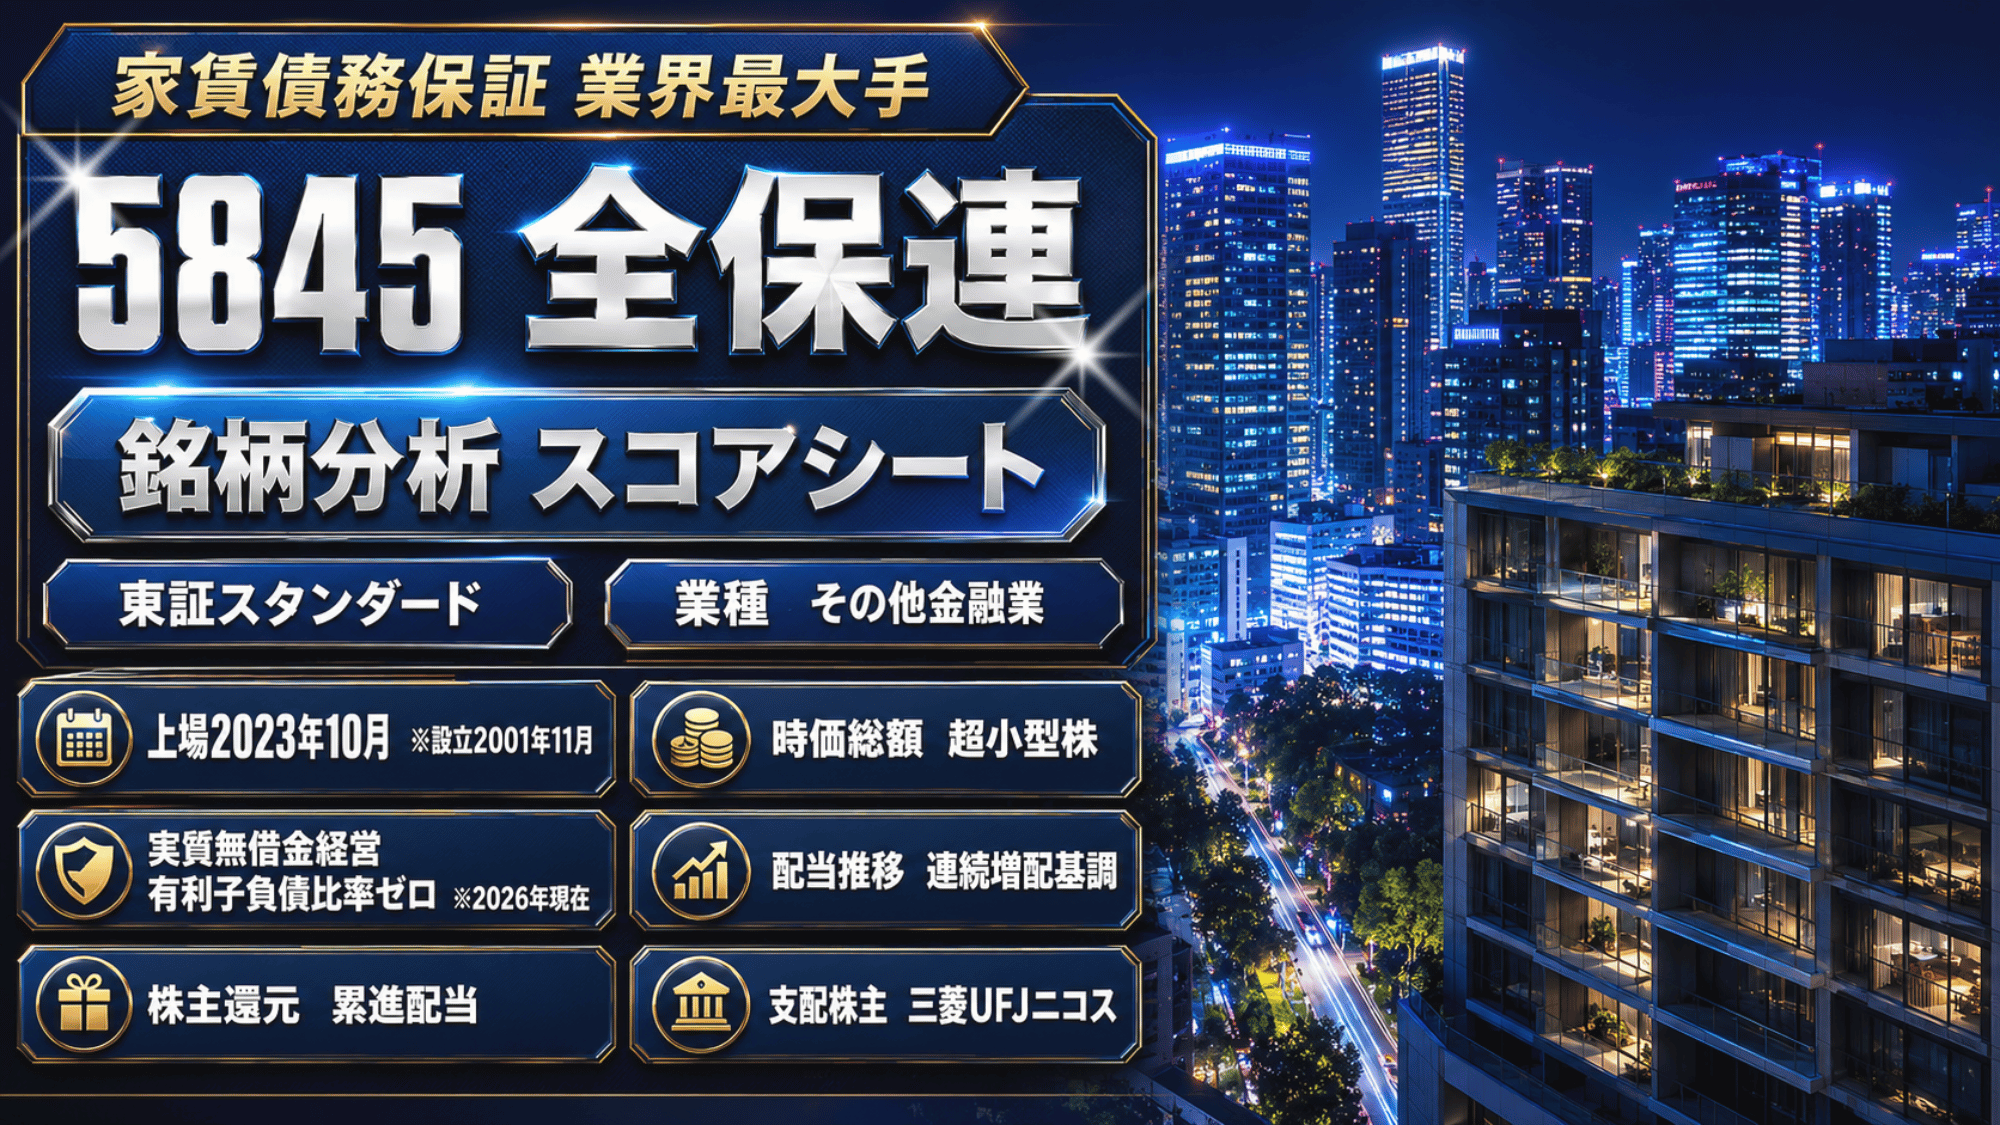
今回は家賃保証の業界最大手、全保連。TJの保有銘柄なんだ!
マンションやアパートを借りるとき、「保証会社をお願いします」って言われるアレだね!
そうなんだ。ただ、割安株とは言いにくい。なのに、なぜTJが保有しているのか?その中身を一緒に確かめていこうよ!
東証スタンダード | コード 5845 | その他金融業 | 決算月:3月
全保連
高配当株 銘柄分析スコアシート | 2027年3月期 第1四半期(2026年8月公表)
現在株価(2026/09/18)
1,211円前日比-9 (↓0.74%)
時価総額 約324億円
※データ取得日:2026/09/18
全保連は家賃債務保証業界最大手。上場は2023年10月。本社は沖縄県那覇市。賃貸住宅を借りる人の連帯保証人に代わって入居を保証し、家賃の未払いが起きたときは立て替えて支払う仕組みです。2025年4月からは三菱UFJ FGの連結子会社となりました。東証スタンダード上場、決算月は3月。
※2023年10月上場のため、上場後のデータのみ表示しています。
| 期 | 株価(円) | 1株配当(円) | PER(倍) |
|---|---|---|---|
| 2024/3 | 845 | 30 | 11.11 |
| 2025/3 | 935 | 35 | 13.97 |
| 2026/3 | 960 | 40 | 14.53 |
| 2026/9 | 1,211 | 54 | 11.34 |
※全保連は2023年10月25日上場のため、上場前期間(19/3期〜23/3期)は表から除外しています。株価は各期末時点の終値、PERは期末株価÷その期のEPSで当ブログが算出した参考値です。表の最終行(2026/9)は当月時点の値で、株価は2026年9月18日時点、1株配当は2027年3月期の会社予想、PERはYahoo!ファイナンス掲載の予想PERです。最新の株価・指標はページ上部のスコアシートをご覧ください。出典:IR BANK・Yahoo!ファイナンス・株探
ボクも部屋を借りたとき保証会社にお願いしたよ!保証会社も上場してるんだね。
家を借りるときは必要とされるサービスだし、身近なところで稼いでいる会社。上場から日は浅いけど、上場後は連続増配の配当実績があるんだ。
| 期 | 配当性向(%) | 配当利回り(%) |
|---|---|---|
| 2024/3 | 39.4 | 3.55 |
| 2025/3 | 52.3 | 3.74 |
| 2026/3 | 60.6 | 4.17 |
※全保連は2023年10月25日上場のため、上場前期間は表から除外しています。配当性向はIR BANK掲載値・当ブログ算出の検算値です(1株配当÷EPSでおおむね再現できます)。配当利回りは各期末の株価と1株配当から当ブログが算出した参考値です。2027年3月期は予想のため、実績のみのこのグラフには含めていません。出典:IR BANK・Yahoo!ファイナンス
| 期 | EPS(円) | 営業利益率(%) | ROE(%) |
|---|---|---|---|
| 2024/3 | 76.09 | 9.07 | 32.34 |
| 2025/3 | 66.92 | 9.93 | 22.54 |
| 2026/3 | 66.06 | 12.12 | 21.35 |
| 2027/3(予) | 107.00 | 14.6 | 35.91 |
※EPSは2024年3月期・2026年3月期が決算短信原本、2025年3月期がIR BANK掲載値、2027年3月期は会社予想です。営業利益率は営業利益÷売上高で当ブログが算出(2027年3月期は上方修正後の会社予想ベース)。ROEの実績は期末自己資本ベース(IR BANK)で統一しており、2027年3月期の予想35.91%はスコアシートのカードと同じ「予想純利益÷直近四半期末(2026年6月末)自己資本」の当ブログ算出値です。会社は長期経営計画で2026年3月期のROEを21.2%と開示しています。出典:IR BANK・決算短信・有価証券報告書
| 期 | BPS(円) | 自己資本比率(%) |
|---|---|---|
| 2024/3 | 217.20 | 21.8 |
| 2025/3 | 276.16 | 31.6 |
| 2026/3 | 308.64 | 32.5 |
※BPSはIR BANK掲載値で統一しています(2026年3月期308.64円)。会社公表の期末BPSは308.68円で、差0.04円は端数処理によるものです。スコアシートのPBR算出に用いるBPS(Yahoo!ファイナンス基準、2026年6月末時点297.32円)とは基準時点が異なります。自己資本比率は決算短信・IR BANKに基づく期末実績で、2027年3月期の予想値は非開示のため掲載していません。出典:IR BANK・決算短信
自己資本比率、さすがに低すぎない?
比率だけ見ると低めだね。だけど、全保連って有利子負債ゼロ(26年6月末)だから極めて健全な財務なんだ。
さらに、純資産を上回る現金を積んでいて、超絶キャッシュリッチな財務状態だよ。
ROE、びっくりするくらい高いね!
負債ゼロで高ROEってことは、圧倒的に稼ぐ力があって、無駄のない資本効率が実現しているってことだね。その分PBRで見るとかなりの割高ってことは知っておいて。
▼ くわしくデータを見る
出典:IR BANK・Yahoo!ファイナンス・決算短信・有価証券報告書・決算説明会資料
累進配当が株主還元方針に書かれていると魅力的だなあ。
TJも累進配当を宣言している会社は注目してる。ただし、この会社の場合、期限のある計画の中での方針なんだ。
今後もちゃんと累進配当を継続していくかチェックしておくこともだいじだね!
配当性向、かなり高くない?
確かにそれ。すでに利益の多くを配当に回している状態だから、今後は増配余力が薄れていく可能性もある。そこはちゃんと理解しておこう!
▼ つづきを読む
▼ 質問と回答をすべて見る
TJ(運営者・個人投資家)全保連は私も保有していますが、正直に言うと、いまも評価に迷っている&買い増しの優先度で迷っている銘柄です。
惹かれている点は、ハッキリしています。
上場からの株価の伸び、おおむね好調な業績、そして高い水準の配当利回り。減配しない累進配当の方針も、私が持ち続けている理由のひとつです。
一方、ためらいもあります。
純資産と比べた株価の高さ=PBRは、私の物差しでは「割安」と呼べません。
私は、市場から過小評価されたバリュー株が好きです。
同じ金融関連で選ぶなら、まだ安く放置されている銘柄を先に買うかもしれない——それが正直な気持ちです。
ただ、未来の株価は誰にもわかりません。
投資家からの成長期待が今より熱を帯びれば、「あの時は安かったな~」となるかもしれないし、期待が剥がれれば、いまの株価の前提そのものが変わります。
だから私は、売らずに持ちながら、待つことにしています。今後、状況の変化によっては買い増しもありえます。
アナタにはどんな銘柄に映りましたか?

執筆:TJ(個人投資家・プロフィール/記事の品質管理について)
⚠️ 免責事項
この記事はTJ個人の見解や実体験、決算資料等からまとめたものであり、特定の銘柄への投資を推奨するものではありません。投資に関する最終判断はご自身にてお願いいたします。本記事の情報は、2026年9月18日時点。