船井総研ホールディングス(9757)銘柄分析|配当金・高配当株スコアシート
TJ
TJの株ブログ

⚠️ 免責事項
この記事はTJ個人の見解や実体験、決算資料等からまとめたものであり、特定の銘柄への投資を推奨するものではありません。投資に関する最終判断はご自身にてお願いいたします。本記事の情報は、2026年9月18日時点。
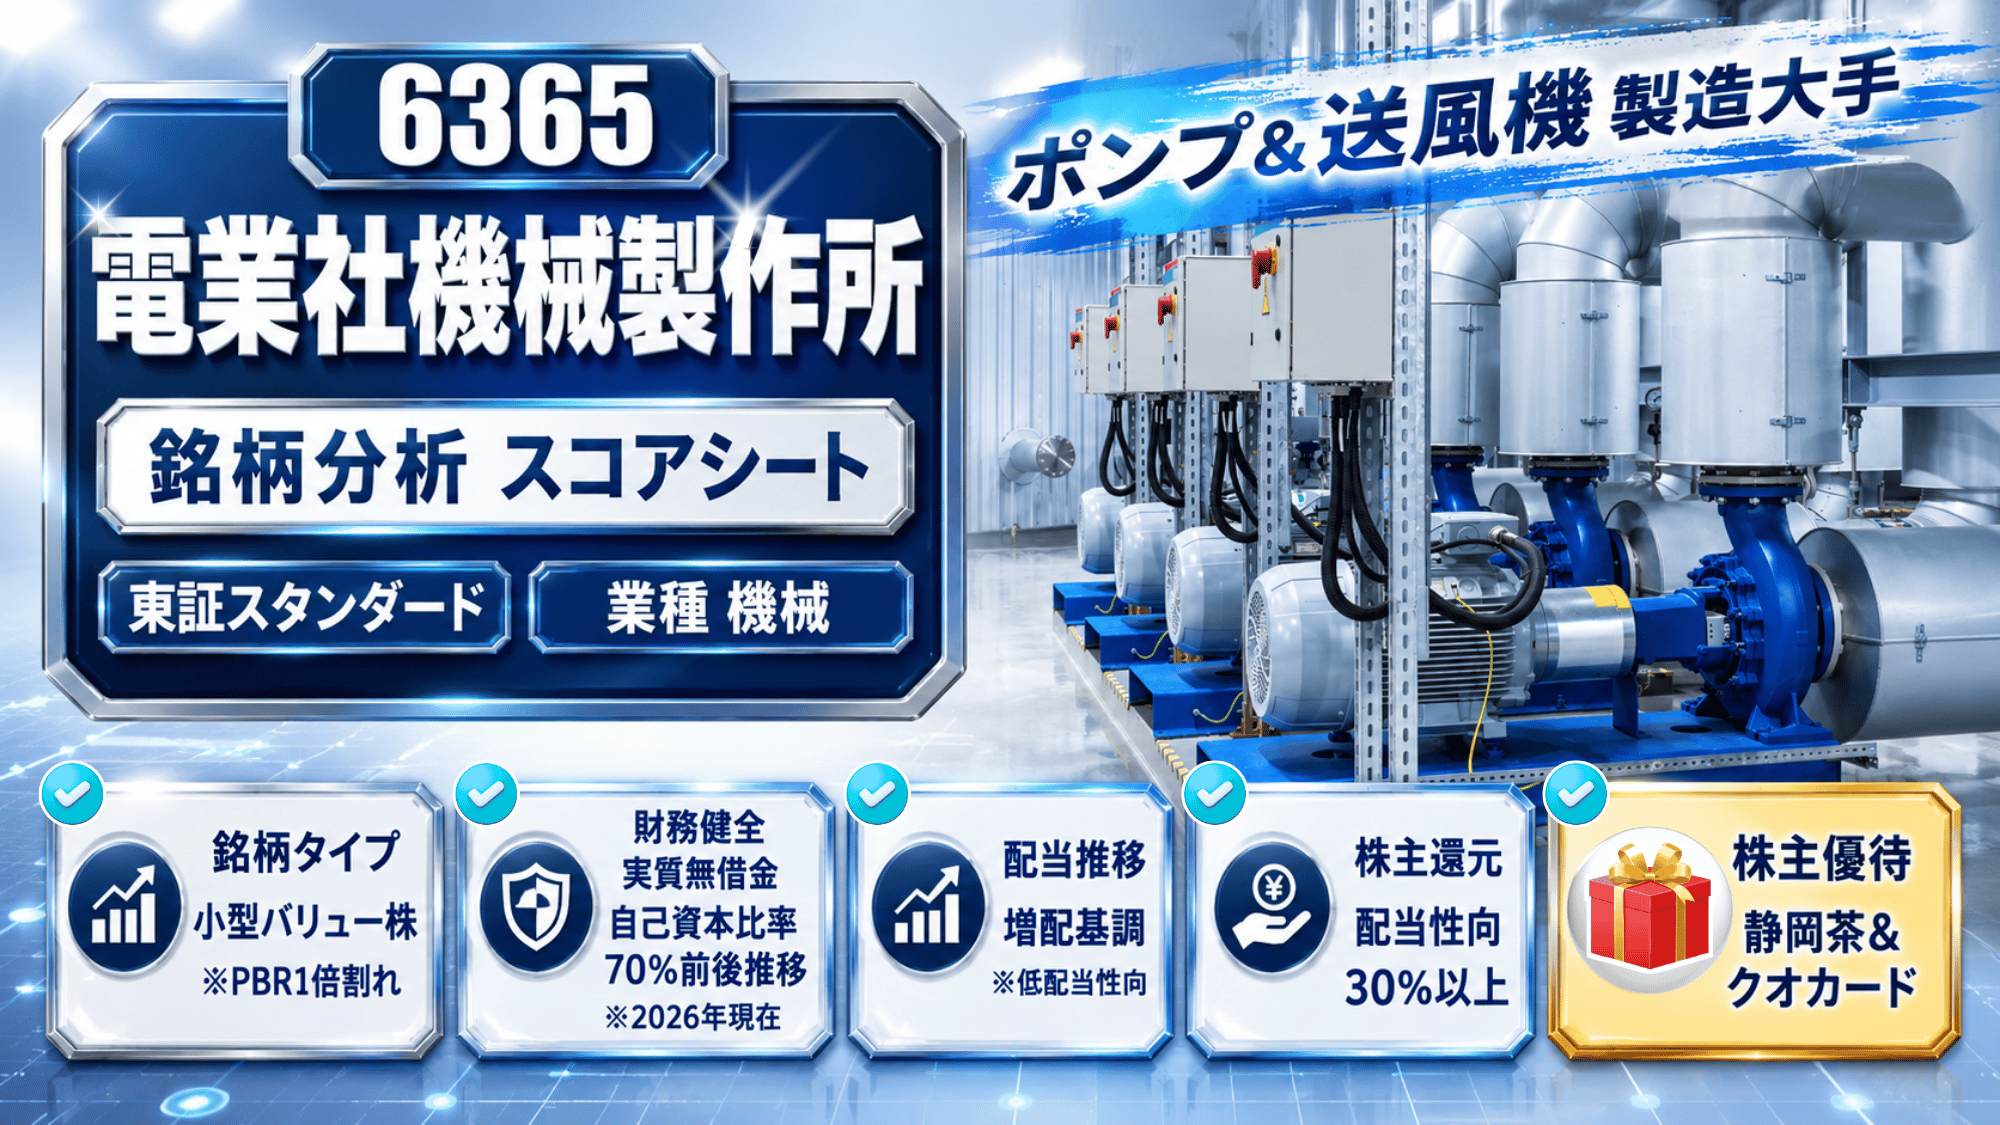
今回は、水道の大型ポンプを官公庁向けに作っている電業社機械製作所の紹介だよ!
PBR1倍割れのバリュー株で、TJが前から気になっていた会社。リスクも魅力もみんなで一緒に学んでいこうよ!
東証スタンダード | コード 6365 | 機械 | 決算月:3月
電業社機械製作所
高配当株 銘柄分析スコアシート | 2026年3月期(2026年5月公表)
現在株価(2026/09/18)
5,580円前日比+60 (↑1.09%)
時価総額 約267億円
※データ取得日:2026/09/18
🎁 電業社機械製作所の株主優待制度
100株以上保有で、静岡県産の新茶を年1回贈呈。3年以上継続保有でQUOカードが追加される。
| 保有株数 | 優待内容(静岡県産新茶) |
|---|---|
| 100〜299株 | 1,750円相当 |
| 300株以上 | 3,500円相当 |
| 3年以上継続保有 | 上記に加えQUOカードを追加(100株~1,000円分、300株~2,000円分) |
静岡県産の新茶
※基準日は毎年3月31日、年1回。長期保有の判定は、3月末日と9月末日の株主名簿に連続7回以上、同一株主番号で記載されることが条件。1,750円・3,500円相当への増額は2026年5月公表の中期経営計画資料で示されたもので、適用開始の時期は会社の開示をご確認ください。優待の内容は会社の判断で変わることがあります。出典:電業社機械製作所 公式IR。
電業社機械製作所(以下、電業社)は1910年創業の風水力機械メーカー。本社は東京都大田区。主力の三島事業所は静岡県。上下水道や排水機場で使われる官公庁向けの大型ポンプと送風機が主力で、売上の7割近くを官需が占めます。中東・インドを軸とした海外にも展開。1961年上場・東証スタンダード。決算月は3月。
| 期 | 株価(円) | 1株配当(円) | PER(倍) |
|---|---|---|---|
| 2017/3 | 1,965 | 55 | 8.96 |
| 2018/3 | 2,297 | 65 | 9.21 |
| 2019/3 | 2,150 | 80 | 7.55 |
| 2020/3 | 2,100 | 85 | 7.10 |
| 2021/3 | 3,710 | 110 | 7.88 |
| 2022/3 | 3,315 | 117.5 | 7.47 |
| 2023/3 | 3,120 | 122.5 | 7.06 |
| 2024/3 | 3,995 | 127.5 | 9.67 |
| 2025/3 | 4,170 | 175 | 7.23 |
| 2026/3 | 5,970 | 210 | 9.47 |
| 2026/9 | 5,620 | 190 | 9.15 |
※1株配当の最終行(2027年3月期)は会社予想190円で、2026年3月期の210円には創業115周年記念配当20円を含みます。PERは期末終値÷実績EPSで当ブログが算出した参考値で、最終行のみ現在株価÷会社予想EPSの予想ベースです。出典:IR BANK・Yahoo!ファイナンス・決算短信
株価がぐんぐん上がってるのに、PERはずっと低いままなんだね!
そこがこの会社の面白いところだよ。利益が株価と一緒に育ってきた。なのに、PERで見ると割高になっていないんだ。
| 期 | 配当性向(%) | 配当利回り(%) |
|---|---|---|
| 2017/3 | 25.1 | 2.80 |
| 2018/3 | 26.1 | 2.83 |
| 2019/3 | 28.1 | 3.72 |
| 2020/3 | 28.7 | 4.05 |
| 2021/3 | 23.3 | 2.97 |
| 2022/3 | 26.5 | 3.54 |
| 2023/3 | 27.7 | 3.93 |
| 2024/3 | 30.9 | 3.19 |
| 2025/3 | 30.3 | 4.20 |
| 2026/3 | 33.3 | 3.52 |
※配当性向・配当利回りはいずれも各期末時点の実績値で、当ブログがIR BANK掲載値をもとに算出した参考値です。スコアシートの配当性向(予)30.9%・配当利回り(予)3.38%は2027年3月期の予想値のため、実績のみのこのグラフには含めていません。出典:IR BANK・決算短信
| 期 | EPS(円) | 営業利益率(%) | ROE(%) |
|---|---|---|---|
| 2017/3 | 219.31 | 7.30 | 5.65 |
| 2018/3 | 249.28 | 8.70 | 6.09 |
| 2019/3 | 284.79 | 9.36 | 6.65 |
| 2020/3 | 295.85 | 8.77 | 6.62 |
| 2021/3 | 471.02 | 11.71 | 9.55 |
| 2022/3 | 443.53 | 10.63 | 8.29 |
| 2023/3 | 441.82 | 10.66 | 7.82 |
| 2024/3 | 412.98 | 9.47 | 6.69 |
| 2025/3 | 576.63 | 11.52 | 8.72 |
| 2026/3 | 630.56 | 12.40 | 8.53 |
※EPSはIR BANK掲載値で統一しています(2026年3月期630.56円)。決算短信原本の630.73円との差は端数処理によるものです。ROEもIR BANK基準の期末自己資本ベースで、短信記載のROE8.9%(期中平均自己資本ベース)とは算出の定義が異なります。出典:IR BANK・決算短信
| 期 | BPS(円) | 自己資本比率(%) |
|---|---|---|
| 2017/3 | 3,880.71 | 68.7 |
| 2018/3 | 4,096.39 | 69.5 |
| 2019/3 | 4,307.69 | 69.6 |
| 2020/3 | 4,468.84 | 70.5 |
| 2021/3 | 4,958.81 | 68.5 |
| 2022/3 | 5,351.50 | 70.0 |
| 2023/3 | 5,646.82 | 70.3 |
| 2024/3 | 6,170.48 | 70.7 |
| 2025/3 | 6,717.02 | 68.8 |
| 2026/3 | 7,386.50 | 73.5 |
※BPSはIR BANK掲載値の系列です(2026年3月期7,386.50円)。スコアシートのPBR算出に用いるBPS(Yahoo!ファイナンス基準、2026年6月末時点7,492.13円)とは基準時点が異なります。自己資本比率は決算短信の実績値で、5年表(2022〜2026年3月期)とも一致しています。出典:IR BANK・決算短信
営業利益率10%超だから、ROEももうちょっと高いと嬉しいなあ…
正直、そこは言えてるね。ただ、電業社って自己資本が分厚いぶん、稼ぐ効率の数字は低く出やすいんだ。
営業利益率は、じわじわ上がってきてるんだね!
うん、本業の採算は良くなってきている。だから稼ぐ効率性はROE、収益性は営業利益で見るっていうように、両方セットで見てほしいんだ!
▼ くわしくデータを見る
出典:IR BANK・Yahoo!ファイナンス・2026年3月期決算短信・中期経営計画2028・有価証券報告書・株主優待のお知らせ
官公庁がお客さんって、なんだか安心な気がするけど、どうなの?
水を動かす仕事は公共インフラの根っこだからね。ただ、需要そのものは自治体の予算に紐づいていることにも注意が必要だよ。
でも、お客さんが官公庁ばかりだと、ウラを返せば弱点にもならないかな…?
そのとおり!公共投資が絞られたら、まともに悪影響を受ける構造だよ。電業社に限らず、官公庁が主なお客さんっていうのは強みでもあるし弱みでもあるってことを知っておいてね!
▼ つづきを読む
▼ 質問と回答をすべて見る
TJ(運営者・個人投資家)電業社機械製作所は、まだ私の保有株ではなく監視リストに置いている1社です。
もし「この株、買うの?買わないの?」と聞かれたら、新規購入したい1社としての優先度は高いかな、というのが今の正直なところです。
これまでの業績も財務も配当の推移も比較的良好なのに、PERとPBRのどちらから見てもかなりのバリュー株。
ポンプという事業が地味なうえ、時価総額の小さい会社で売買も少なくて投資家の目が向きにくいから、企業価値より安く放置された銘柄という見立てです。
ひとつだけ物足りない点を挙げるなら、いまの配当利回りです。
過去には配当利回り3.8%を超えた時期もあったので、それと比べると3%台前半はちょっと見劣りします。
だから私の中では、まだ答えが固まっていません。配当利回りが過去の高い水準まで戻る場面を待つのか、それとも先に動くのか。
とりあえず新規購入で打診買いもありかな?という考えです。
判断の物差し・投資スタイルは人それぞれですので、最後はご自身で決めてくださいね。
執筆:TJ(個人投資家・プロフィール/記事の品質管理について)
⚠️ 免責事項
この記事はTJ個人の見解や実体験、決算資料等からまとめたものであり、特定の銘柄への投資を推奨するものではありません。投資に関する最終判断はご自身にてお願いいたします。本記事の情報は、2026年9月18日時点。