⚠️ 免責事項
この記事はTJ個人の見解や実体験、決算資料等からまとめたものであり、特定の銘柄への投資を推奨するものではありません。投資に関する最終判断はご自身にてお願いいたします。本記事の情報は、2026年10月15日時点。
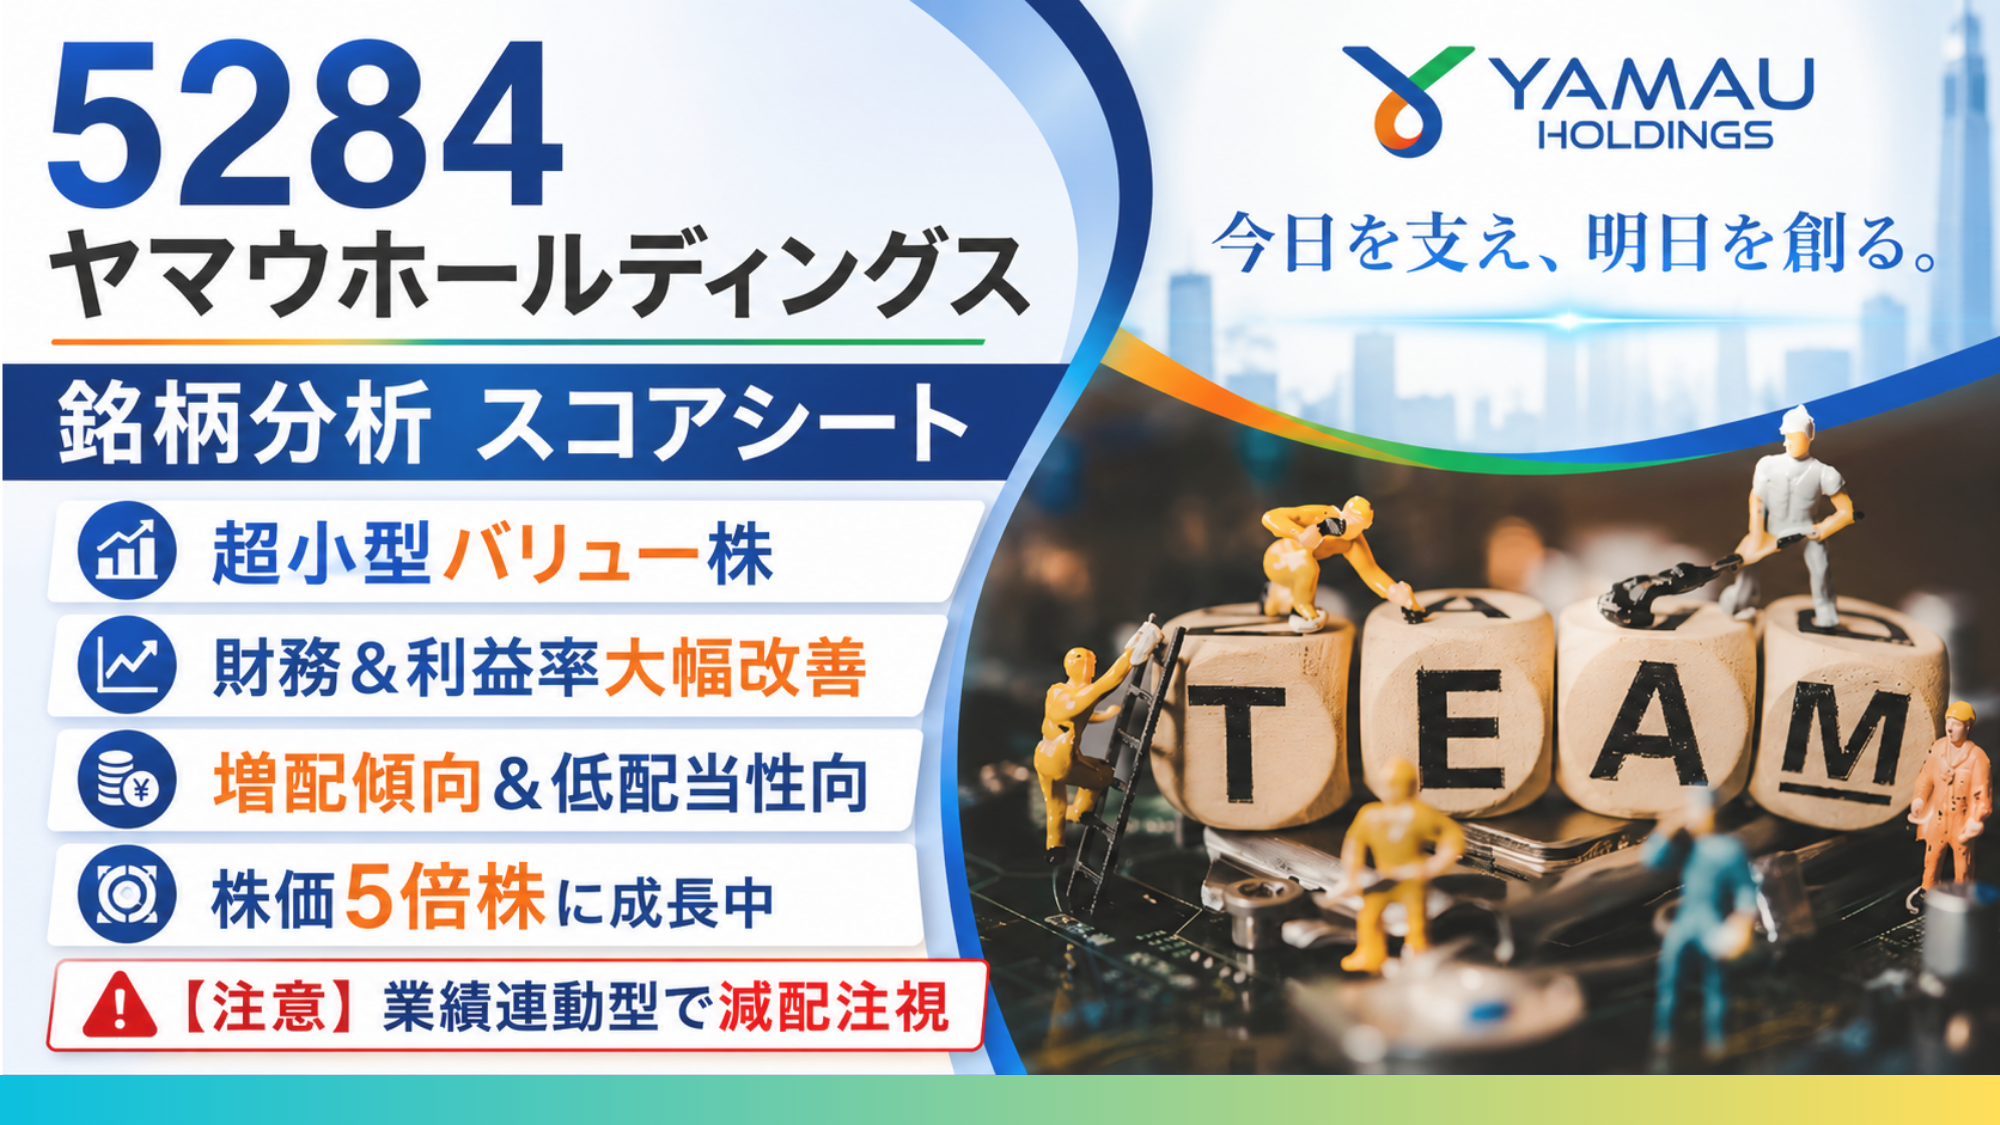
今回は、ヤマウホールディングス(5284)を紹介するよ!九州を地盤に、道路や川の工事で使うコンクリート製品をつくる会社なんだ。
TJも保有中の1社。稼ぎ上手な高配当株に育ってきた理由と配当の決まり方を、みんなでじっくり見ていこうよ!
東証スタンダード | コード 5284 | ガラス・土石製品 | 決算月:3月
ヤマウホールディングス
高配当株 銘柄分析スコアシート | 2026年3月期(2026年5月公表)
現在株価(2026/10/15)
2,202円前日比±0 (→0.00%)
時価総額 約139億円
配当利回り(予)
5.09%
112円(2027/3期予想)
PER(予)
5.93倍
過去レンジ 2.7~6.8倍
PBR(実)
0.99倍
過去レンジ 0.4~1.1倍
配当性向(予)
30.2%
2027年3月期 会社予想
(当ブログ算出)
ROE(予)
16.77%
ROA(予)10.88%
営業利益率(前期)
16.68%
2026年3月期
※データ取得日:2026/10/15
ヤマウホールディングス(5284)はどんな会社?【事業内容】
道路や河川の工事で使うコンクリート製品が主力です。ほかに水門・堰、地質調査、橋の伸縮装置、構造物の点検・補修、情報機器、不動産を手がけます。九州が主な市場で、2003年に本州事業から撤退しましたが、2020年に神戸の中外道路を買収しました。会社四季報によると官需が7割です。本社は福岡県で、1995年10月に上場しています。
📈 株価・PER・配当10年チャート
5284 ヤマウHD|10年
株価(円)
1株配当(円)
PER(倍)
当月点
出典:IR BANK・Yahoo!ファイナンス
数値データを見る(表)
※株価は各年度末時点の値です。最新の株価・指標はページ上部のスコアシートをご覧ください。表の最終行(2026/10)は当月時点の値で、株価は2026年10月15日時点、1株配当とPERは今期の会社予想に基づく値です。1株配当は記念・特別配当を含む年間合計で、2018年3月期は記念3円、2020年3月期は特別2円、2021年3月期は記念10円と特別20円、2022年3月期は特別35円を含みます。出典:IR BANK・Yahoo!ファイナンス
| 年度 | 株価
(円) | 1株配当
(円) | PER
(倍) |
|---|
| 2017/03 | 330 | 6 | 3.98 |
| 2018/03 | 488 | 11 | 4.70 |
| 2019/03 | 372 | 11 | 4.54 |
| 2020/03 | 337 | 13 | 2.82 |
| 2021/03 | 580 | 42 | 2.86 |
| 2022/03 | 676 | 65 | 2.71 |
| 2023/03 | 1031 | 65 | 4.76 |
| 2024/03 | 1937 | 86 | 6.82 |
| 2025/03 | 1715 | 119 | 4.36 |
| 2026/03 | 2128 | 110 | 5.85 |
| 2026/10 | 2202 | 112(予) | 5.93(予) |
1株配当が2021年3月期から急に増えたのは、どうして?
2021・2022年3月期は記念・特別配当込みなんだ。2023年3月期からは、利益の3割ほどを配当に回す方針になったよ。
株価もEPSも、10年でそろって大きく伸びたんだ!
📊 配当性向・配当利回り 10年推移
5284 ヤマウHD|10年
配当性向(%)
配当利回り(%)
出典:IR BANK・決算資料
数値データを見る(表)
※年次の確定値のみを掲載しています。出典:IR BANK・決算資料
| 年度 | 配当利回り
(%) | 配当性向
(%) |
|---|
| 2017/03 | 1.82 | 7.2 |
| 2018/03 | 2.25 | 10.6 |
| 2019/03 | 2.96 | 13.4 |
| 2020/03 | 3.86 | 10.9 |
| 2021/03 | 7.24 | 20.7 |
| 2022/03 | 9.62 | 26.0 |
| 2023/03 | 6.30 | 30.0 |
| 2024/03 | 4.44 | 30.3 |
| 2025/03 | 6.94 | 30.2 |
| 2026/03 | 5.17 | 30.3 |
📊 EPS・営業利益率・ROE 10年推移
5284 ヤマウHD|10年
EPS(円)
営業利益率(%)
ROE(%)
出典:IR BANK・決算資料
数値データを見る(表)
※年次の確定値のみを掲載しています。出典:IR BANK・決算資料
| 年度 | EPS
(円) | 営業利益率
(%) | ROE
(%) |
|---|
| 2017/03 | 82.97 | 2.29 | 10.18 |
| 2018/03 | 103.74 | 2.33 | 11.66 |
| 2019/03 | 81.98 | 3.55 | 9.79 |
| 2020/03 | 119.70 | 4.95 | 12.89 |
| 2021/03 | 203.15 | 7.02 | 18.02 |
| 2022/03 | 249.53 | 11.42 | 18.79 |
| 2023/03 | 216.41 | 10.79 | 14.64 |
| 2024/03 | 283.89 | 13.08 | 16.42 |
| 2025/03 | 393.61 | 15.61 | 19.49 |
| 2026/03 | 363.60 | 16.68 | 16.06 |
📊 BPS・自己資本比率 10年推移
5284 ヤマウHD|10年
BPS(円)
自己資本比率(%)
出典:IR BANK・決算資料
数値データを見る(表)
※年次の確定値のみを掲載しています。出典:IR BANK・決算資料
| 年度 | BPS
(円) | 自己資本比率
(%) |
|---|
| 2017/03 | 699.30 | 20.0 |
| 2018/03 | 777.81 | 25.4 |
| 2019/03 | 836.11 | 27.2 |
| 2020/03 | 928.93 | 26.1 |
| 2021/03 | 1127.28 | 30.2 |
| 2022/03 | 1328.22 | 35.1 |
| 2023/03 | 1478.28 | 40.9 |
| 2024/03 | 1728.68 | 44.5 |
| 2025/03 | 2019.74 | 51.8 |
| 2026/03 | 2273.71 | 61.2 |
2022年3月期、売上は減ったのに営業利益率は一気に上昇。何が起きたの…?
そこには会計ルールの変更が絡んでいるんだ。この期から、仲介にあたる取引は差額だけを売上にするようになって、売上が小さく出ているよ。
基準が変わる前と後で、利益率を並べて比べるのは禁物なんだ。本業の稼ぎは営業利益の金額で見ると、10年で大きく増えているよ!
自己資本比率もずいぶん厚くなったね!財務のほかに、気をつける点はある?
借入を減らしながら利益を積み上げて、財務は健全になったよ!気をつけたいのは、ヤマウHDが小型株なこと。
小型株は大きなお金を動かす投資家には売り買いしにくいんだ。みんなも、売りたい時にすぐ売れないことがある点は覚えておいてね!
📋 財務指標 分析一覧
| 指標 |
評価 |
| 売上高 |
会計基準が変わった2022年3月期以降は185〜228億円で推移。2027年3月期は会社予想222億円。 |
| 経常利益 |
5.8億円から35.1億円へ約6倍(2017〜2026年3月期)。2027年3月期は会社予想36億円。 |
| EPS |
1株当たり利益(EPS)は10年で約4.4倍。前期割れは3度。2027年3月期は会社予想371.36円。 |
| ROE |
株主のお金で稼ぐ力(ROE)は9.8〜19.5%(IR BANK算出)。私の目安の8%を毎期上回った。 |
| ROA |
総資産に対する稼ぐ力(ROA)は、2017年3月期の2%台から2025年3月期以降は10%前後へ。 |
| 営業利益率 |
2022年3月期以降は10.8〜16.7%で、営業利益率が前の期を下回ったのは2023年3月期だけ。 |
| 売上原価率 |
原価率は2022年3月期の62.6%から4期続けて下がり、2026年3月期は59.3%。 |
| 自己資本比率 |
20%台から60%台へ。2023年3月期末に私の目安の40%を超えた。2020年3月期は一時低下。 |
| 利益剰余金 |
これまでの利益の積み立て(利益剰余金)は120.5億円と、2017年3月期末の約5倍。減った期はない。 |
| 有利子負債 |
2017年3月期末の68.9億円から31.0億円へ半分以下に。自己資本に対しては186%→22.5%。 |
| BPS |
毎期末積み上がり、1株純資産(BPS)は2017年3月期末の約3.3倍になった。 |
| 営業CF |
本業の現金収支は2018年3月期以降の9期すべてプラス。6.0〜38.6億円と振れは大きい。 |
| 投資CF |
2018年3月期以降は毎期マイナス。2026年3月期は-7.1億円(有価証券報告書)、設備投資は年4.2〜8.7億円。 |
| 財務CF |
9期中8期がマイナス。プラスは2020年3月期(+16.8億円)だけで、2026年3月期は-12.5億円。 |
| 現金等 |
2026年3月期末は48.9億円(有価証券報告書)で、2018年3月期末の約2倍。増減を挟みつつ積み上がった。 |
| 配当推移(10年) |
6円から110円へ。2018〜2022年3月期は記念・特別込みの年あり。2026年3月期は119→110円に減配。 |
| 配当性向 |
7〜26%だった配当性向は、2023年3月期から30.0〜30.3%に揃った。私の目安の50%以内。 |
| 自社株買い |
過去10年の普通株の自社株買いは2026年3月期の約1.5億円だけ。2017年3月期の約7.7億円は優先株式の取得。 |
| PER推移(10年) |
期末PER(株価÷1株当たり利益)は2.7〜6.8倍で、最も高かったのは2024年3月期末。 |
| PBR推移(10年) |
期末PBR(株価÷1株純資産)は0.4〜1.1倍で推移し、期末で1倍を超えたのは2024年3月期だけ。 |
| 配当利回り推移 |
配当利回り(期末株価ベース)は1.8〜9.6%。普通配当のみの2023年3月期以降は4.4〜6.9%。 |
リーマンショック後
の配当推移 |
2009年3月期は赤字で無配に。翌2010年3月期に2円で配当を再開した(有価証券報告書)。 |
| 株主還元方針 |
連結配当性向30%程度を目安に、業績に応じて配当する(有価証券報告書)。累進配当や下限の記載はない。 |
| セグメント |
売上の57.3%はコンクリート製品で、7事業中、橋の伸縮装置だけが赤字(2026年3月期)。 |
| 海外売上比率 |
海外売上の区分開示はない(有価証券報告書)。会社は九州圏を主要市場としている。 |
出典:IR BANK・Yahoo!ファイナンス・有価証券報告書・決算短信
▼ くわしくデータを見る
業績も財務も良くなってるなら、心配なところはないの?
1つあるよ。2027年3月期の第1四半期は、前の年の同じ時期より減益のスタートなんだ。
会社は通期の予想を変えていない。その通りに進むか、四半期ごとの決算で追いかけていこう!
国や自治体の工事が減ったら、配当まで減ることもあり得る…?
減ることはあるよ。公共事業への依存がヤマウHDの大きなリスクで、配当は今、業績に応じて決める方針。減益だった2026年3月期は、実際に減配したんだ。
TJはそれも承知の上で、ポートフォリオの割合も考えて、2026年4月に数株買ったよ!
🏆 ヤマウホールディングス(5284)総合評価
業績・財務・キャッシュフロー
本業のもうけを示す営業利益は、2017年3月期の約5億円から2026年3月期は約35億円と、10年で約7倍になりました。売上高は2022年3月期に会計基準が変わり、それ以前と単純には比べられません(有価証券報告書)。
2027年3月期の会社予想は営業利益35.2億円と前期並みです。第1四半期(2026年4〜6月)は各段階の利益が前年同期を下回りましたが、通期予想は据え置かれています。財務は、自己資本比率が10年前の約2割から6割超へ上がり、私の目安でいう「優秀」の水準に入りました。営業CFも2018年3月期以降9期連続のプラスです。
割安性・PER・PBR
期末PERが10年すべて1桁台(2.7〜6.8倍)という低さが、ヤマウHDの割安性の中心です。2026年10月9日時点の予想PERとPBRは、ともに過去の期末の幅の上のほうにありますが、MIX係数は割安の目安とされる22.5を大きく下回ります。
比べた2社と並べると、営業利益率の高さが目立ちます。配当利回りも3社で最も高く、PERは最も低い水準です。PBRは3社の中ほどです。
■ コンクリート製品メーカー2社との比較
| 銘柄 |
PER(予) |
PBR(実) |
配当利回り(予) |
営業利益率 |
基準日 |
| ヤマウHD(5284) |
5.93倍 |
0.99倍 |
5.09% |
16.68% |
2026/10/15 |
| ヤマックス(5285) |
7.47倍 |
1.30倍 |
4.66% |
11.16% |
2026/10/09 |
| 日本興業(5279) |
8.52倍 |
0.41倍 |
3.76% |
4.84% |
2026/10/09 |
※2026年10月9日終値で算出(Yahoo!ファイナンス・IR BANK)。営業利益率は2026年3月期、PBRは直近四半期末の純資産ベース。
配当・株主還元
1株配当は10年で6円から110円へ増えましたが、業績に連動する方針のため、減益だった2026年3月期は119円から110円へ減配しました。2018〜2022年3月期には、記念・特別配当を含む年があります。
会社は連結配当性向30%程度を目安とし、2023年3月期以降の配当性向は30%前後です。2027年3月期の会社予想は112円で、2026年3月期には約1.5億円の自社株買いも行いました。
注意点・リスク
注意したいのは、公共事業に頼る割合が高いことです。国や自治体が道路や川の工事にかけるお金を減らすと、売上や利益が減るおそれがあります。原材料やエネルギーの値段が上がると、もうけが削られる点もリスクです。
また、公共事業の関連が多いため、売上は上半期より下半期に多くなる傾向があります。四半期ごとの数字は、前年の同じ時期と比べて読む必要があります(出典:有価証券報告書〔2026年3月期〕・事業等のリスク)。
▼ つづきを読む
ヤマウホールディングス(5284)のよくある質問
Q. ヤマウホールディングスは何で稼いでいる会社ですか?
A. 売上の約57%がコンクリート製品で、水門・堰が約19%、橋の伸縮装置と地質調査がそれぞれ9%台です(2026年3月期・有価証券報告書)。橋の伸縮装置は、2026年3月期に赤字でした。
Q. ヤマウホールディングスの配当はどう決まりますか?
A. 有価証券報告書では、安定配当の継続を基本に、連結配当性向30%程度を目安として業績に応じて配当するとしています。この目安は2023年2月の取締役会で導入されました。減益だった2026年3月期は、119円から110円へ減配しています。
Q. リーマンショック期、ヤマウホールディングスの配当は?
A. 2009年3月期は連結で赤字となり、無配でした。翌2010年3月期に1株2円で配当を再開し、2013年3月期には3円に増やしています(有価証券報告書)。
Q. ヤマウホールディングスで株主優待はもらえますか?
A. ヤマウホールディングスには株主優待制度がありません(2026年10月時点)。株主への還元は、年1回の期末配当が中心です(有価証券報告書)。
Q. ヤマウホールディングスの業績は何に左右されますか?
A. 有価証券報告書は、公共事業に依存する割合が高く、国や地方公共団体の建設投資の規模や重点分野が変わると業績に影響しうると説明しています。会社は民間分野への取引拡大に努めるとしています。
▼ 質問と回答をすべて見る
💬 【TJの視点】
 TJ(運営者・個人投資家)
私はヤマウHDを保有しています。
割安なバリュー株として魅力を感じているからです。
PBRは概ね1倍前後でほぼ解散価値、PERも6倍前後、配当利回りも5%前後と、指標面の割安感は強く、利益率の改善で稼ぐ力も伸びてきました。
ただし、利益率の上昇には、2022年3月期の会計基準の変更による影響も含まれています。
ただ、正直に言えば、これは「ディフェンシブ株」ではありません。
配当は業績に連動する方針で、2023年3月期からは連結配当性向30%程度を目安にしています。それより前のリーマンショック期には、2009年3月期に赤字で無配となりました。
直近も2025年3月期の119円から2026年3月期は110円へと減配しており、公共インフラ需要や業績の波をそのまま受ける景気敏感株です。
ですから私は、割安でも一括では入れず、業績の波を前提に時間分散で付き合っています。
小型株で流動性も高くない点も含め、1銘柄はポートフォリオの5%以内に抑える——これが私の方針です。
投資の最終判断は、ご自身の責任でお願いしますね。
執筆:TJ(個人投資家・プロフィール/記事の品質管理について)
⚠️ 免責事項
この記事はTJ個人の見解や実体験、決算資料等からまとめたものであり、特定の銘柄への投資を推奨するものではありません。投資に関する最終判断はご自身にてお願いいたします。本記事の情報は、2026年10月15日時点。
サイト運営者