⚠️ 免責事項
この記事はTJ個人の見解や実体験、決算資料等からまとめたものであり、特定の銘柄への投資を推奨するものではありません。投資に関する最終判断はご自身にてお願いいたします。本記事の情報は、2026年10月16日時点。
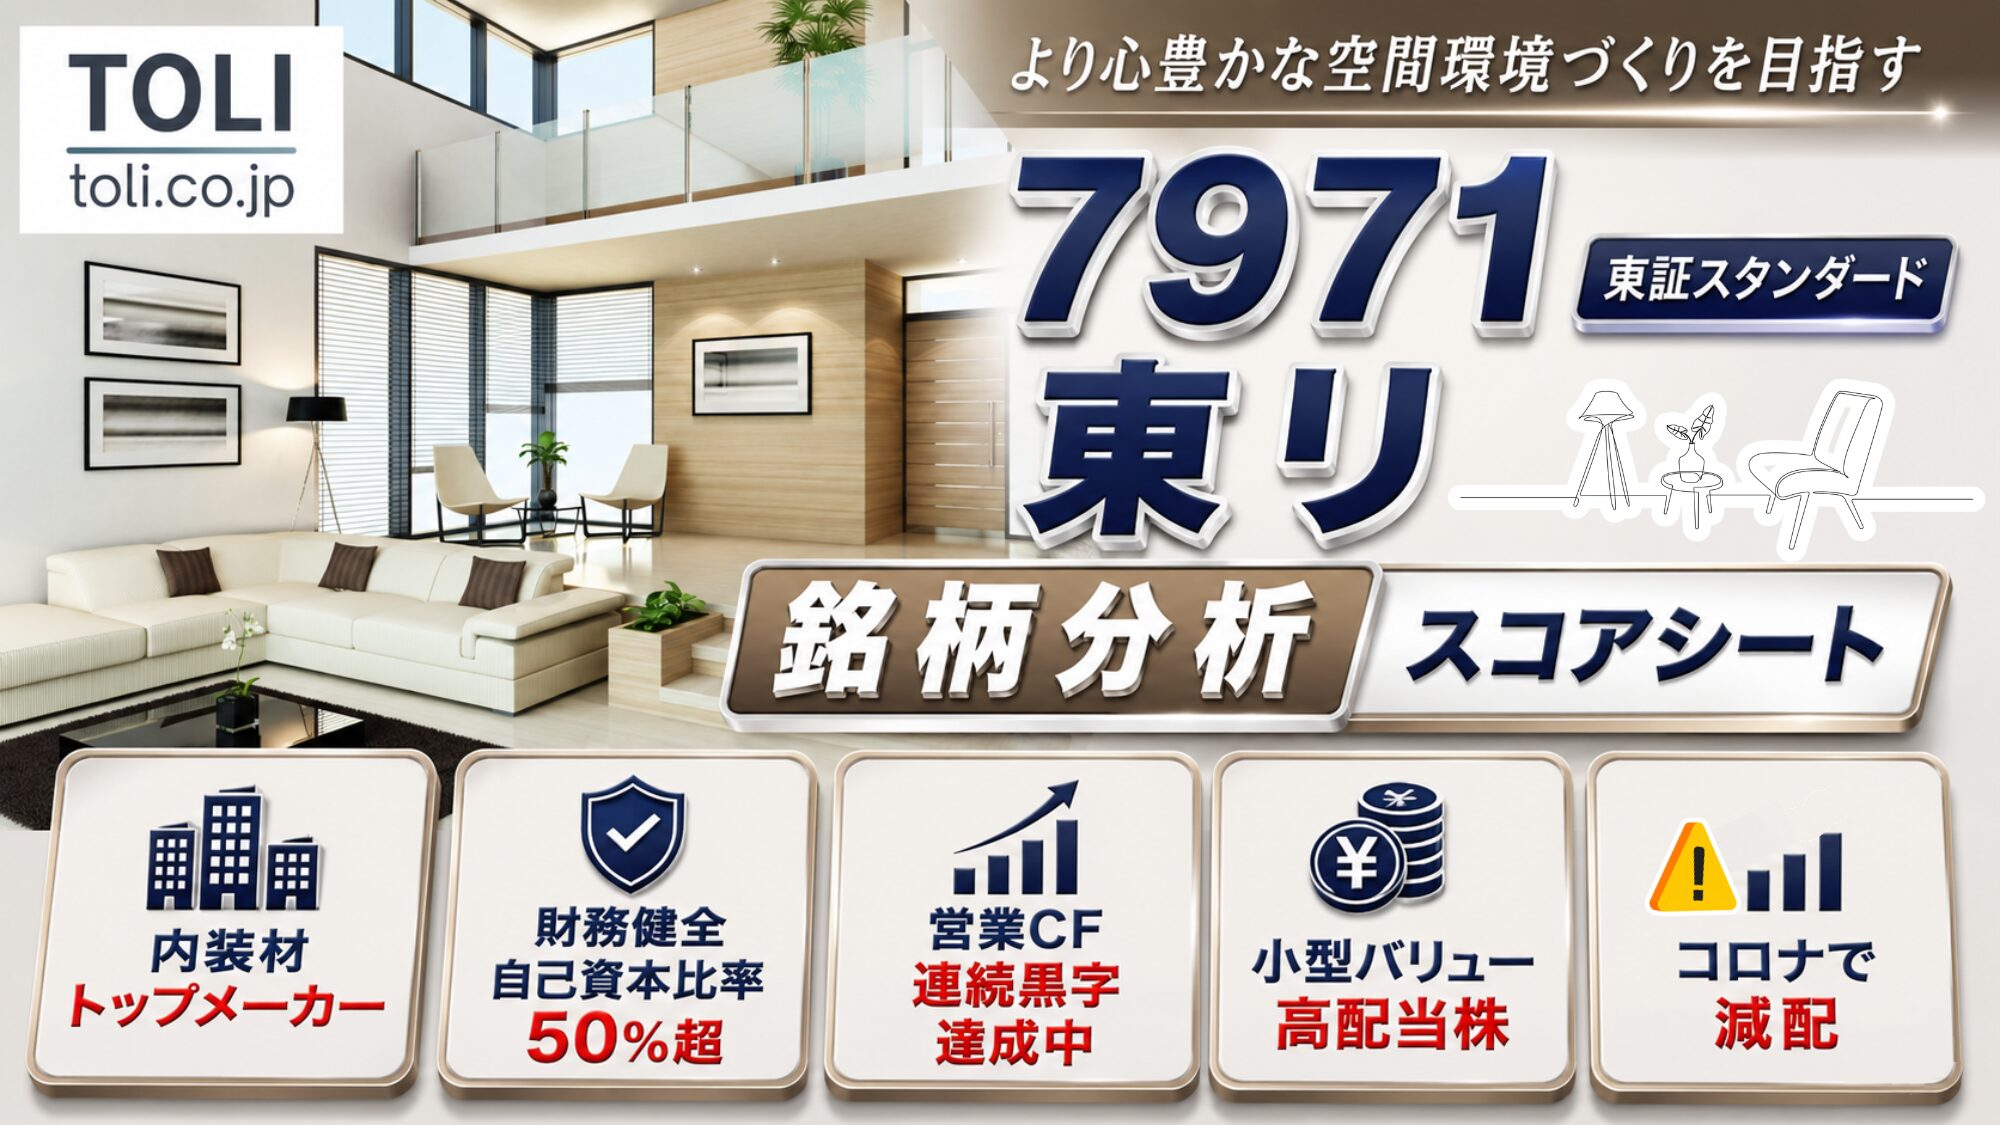
今回は、東リ(7971)を紹介するよ!創業から100年を超える内装材メーカーさんで、実はTJも保有しているんだ!
配当利回りが高くて割安な水準。そのうえ会社は株主還元をグッと強化中。ただし!減益の予想もあるから、強みと注意点の両方をみんなで一緒に見ていこうよ!
東証スタンダード | コード 7971 | 化学 | 決算月:3月
東リ
高配当株 銘柄分析スコアシート | 2026年3月期(2026年5月公表)
現在株価(2026/10/16 終値)
669円前日比+18 (↑2.76%)
時価総額 約402億円
配当利回り(予)
5.08%
34.00円(2027年3月期予想)
PER(予)
11.16倍
過去レンジ 約6.4〜18.8倍
PBR(実)
0.73倍
過去レンジ 約0.35〜0.72倍
配当性向(予)
56.7%
2027年3月期 会社予想
(当ブログ算出)
※データ取得日:2026/10/16
東リ(7971)はどんな会社?【事業内容】
国産初のリノリウム(床材の一種)を世に出したのが東リです。床や壁を仕上げる内装材のメーカーで1919年12月創業。主な製造品はビニル床タイル・シート、カーペットやカーテン、壁装材。納入先は住宅やマンション、病院・学校・宿泊施設など。ビニル系床材とタイルカーペットは国内トップクラスの生産能力です(東リIR「東リの強み」)。売上の9割超は国内で内需型。決算は3月。
📈 株価・PER・配当10年チャート
7971 東リ|10年
株価(円)
1株配当(円)
PER(倍)
当月点
出典:IR BANK・Yahoo!ファイナンス
数値データを見る(表)
※株価は各年度末時点の値です。最新の株価・指標はページ上部のスコアシートをご覧ください。表の最終行(2026/10)は当月時点の値で、株価は2026年10月16日時点、1株配当とPERは今期の会社予想に基づく値です。出典:IR BANK・Yahoo!ファイナンス・株探・東リ 公式IR
| 年度 | 株価
(円) | 1株配当
(円) | PER
(倍) |
|---|
| 2017/03 | 379 | 10 | 7.71 |
| 2018/03 | 389 | 10 | 9.68 |
| 2019/03 | 266 | 10 | 12.20 |
| 2020/03 | 260 | 13 | 7.77 |
| 2021/03 | 250 | 8 | 11.04 |
| 2022/03 | 221 | 8 | 18.76 |
| 2023/03 | 273 | 10 | 6.41 |
| 2024/03 | 417 | 19 | 6.76 |
| 2025/03 | 472 | 21 | 7.92 |
| 2026/03 | 659 | 34 | 8.57 |
| 2026/10 | 669 | 34(予) | 11.16(予) |
株価、2022年ごろからグーンと上がってるね!配当も後半に伸びてる。東リに何があったの?
いいところに目をつけたね。きっかけは業績の回復と、株主還元の考え方が大きく変わったこと。
会社は新しい中期経営計画で「配当性向50%またはDOE3.5%を目安、年間配当19円を下限」という強い還元方針を打ち出して、実際に増配と自社株買いを続けてきたんだ。
それを市場が評価して、株価と配当の両方が切り上がってきたというわけ。
📊 配当性向・配当利回り 10年推移
7971 東リ|10年
配当性向(%)
配当利回り(%)
出典:IR BANK・決算資料
数値データを見る(表)
※年次の確定値のみを掲載しています。出典:IR BANK・決算資料
| 年度 | 配当利回り
(%) | 配当性向
(%) |
|---|
| 2017/03 | 2.64 | 20.4 |
| 2018/03 | 2.57 | 24.9 |
| 2019/03 | 3.76 | 45.8 |
| 2020/03 | 5.00 | 38.8 |
| 2021/03 | 3.20 | 35.3 |
| 2022/03 | 3.62 | 67.9 |
| 2023/03 | 3.66 | 23.5 |
| 2024/03 | 4.56 | 30.8 |
| 2025/03 | 4.45 | 35.2 |
| 2026/03 | 5.16 | 44.2 |
📊 EPS・営業利益率・ROE 10年推移
7971 東リ|10年
EPS(円)
営業利益率(%)
ROE(%)
出典:IR BANK・決算資料
数値データを見る(表)
※年次の確定値のみを掲載しています。出典:IR BANK・決算資料
| 年度 | EPS
(円) | 営業利益率
(%) | ROE
(%) |
|---|
| 2017/03 | 49.13 | 4.65 | 9.08 |
| 2018/03 | 40.18 | 3.86 | 6.94 |
| 2019/03 | 21.80 | 2.20 | 3.75 |
| 2020/03 | 33.48 | 2.52 | 5.70 |
| 2021/03 | 22.65 | 1.86 | 3.66 |
| 2022/03 | 11.78 | 0.99 | 1.89 |
| 2023/03 | 42.56 | 3.71 | 6.31 |
| 2024/03 | 61.69 | 4.86 | 8.12 |
| 2025/03 | 59.62 | 4.14 | 7.30 |
| 2026/03 | 76.86 | 4.54 | 8.61 |
📊 BPS・自己資本比率 10年推移
7971 東リ|10年
BPS(円)
自己資本比率(%)
出典:IR BANK・決算資料
数値データを見る(表)
※年次の確定値のみを掲載しています。出典:IR BANK・決算資料
| 年度 | BPS
(円) | 自己資本比率
(%) |
|---|
| 2017/03 | 541.00 | 44.2 |
| 2018/03 | 578.73 | 45.9 |
| 2019/03 | 580.87 | 46.1 |
| 2020/03 | 587.41 | 46.1 |
| 2021/03 | 618.18 | 49.2 |
| 2022/03 | 622.18 | 47.5 |
| 2023/03 | 674.66 | 47.9 |
| 2024/03 | 759.73 | 50.0 |
| 2025/03 | 816.78 | 51.1 |
| 2026/03 | 893.02 | 52.0 |
EPS・営業利益率・ROEの真ん中のグラフが気になるね…。
原材料価格の高騰が直撃した時期なんだ。東リの主力は塩ビ樹脂などを原料にする床材だから、原油や樹脂の値段が上がるとコストが膨らみやすい。
値上げで取り返すまでに時間がかかって、利益が薄くなってしまったんだよ。
そこは着実に良くなっているポイント!
BPSも右肩上がりに積み上がっていて、利益の振れはあっても、財務の土台は年々しっかりしてきているんだ!
📋 財務指標 分析一覧
| 指標 |
評価 |
| 売上高 |
おおむね900億〜1,100億円規模で推移し、直近は増収基調。2027年3月期の会社予想は約1,120億円と前期並みの水準。 |
| 経常利益 |
市況や原材料価格の影響で振れがあるものの、直近期は大幅増益。2027年3月期の会社予想は2割強の減益を見込む。 |
| EPS |
振れを伴いながらも10年で水準を切り上げ、直近期は70円台に到達。2027年3月期の会社予想は59.92円。 |
| ROE |
おおむね2〜9%のレンジで推移し、直近期は8%台へ改善。中期経営計画では8%以上を目標に掲げる。 |
| ROA |
おおむね1〜4%台で推移。直近期は4%台まで改善したが、上場企業平均(5%)にはあと一歩。 |
| 営業利益率 |
おおむね1〜5%のレンジと低め。原材料価格の影響を受けやすい構造で、直近期は4%台まで回復した。 |
| 売上原価率 |
おおむね7割前後と高め。原材料価格の高騰局面ではコストが膨らみやすく、価格改定での吸収が収益のカギ。 |
| 自己資本比率 |
40%台半ばから直近は50%超へ着実に改善。合格ライン以上で、財務の安定感が増している。 |
| 利益剰余金 |
10年で着実に積み上がり、直近は300億円台に到達。内部留保の蓄積は良好。 |
| 有利子負債比率 |
有利子負債は長年ほぼ一定だったが、近年は設備投資に伴い増加。手元現金とほぼ拮抗する水準で、実質無借金ではない。 |
| BPS |
右肩上がりで10年で1.6倍超に成長。企業価値の向上が続いている。 |
| 営業CF |
10年連続で黒字を確保。本業で稼ぐ力は安定しており、直近期は大きく拡大した。 |
| 投資CF |
毎期マイナスで設備投資を継続。床材の新ラインやリサイクル設備など、将来に向けた投資を積極化している。 |
| 財務CF |
配当支払いと自己株式取得を反映し、おおむねマイナスで推移。株主還元と借入のバランスの中で動いている。 |
| 現金等 |
期末残高はおおむね80億〜100億円で安定。事業規模に見合った手元資金を確保している。 |
| 配当推移(10年) |
10円前後の時代から直近34円へ、10年で3倍超に拡大。2023年3月期から4期連続増配(実績)。2027年3月期の会社予想は34円で据え置き。 |
| 配当性向 |
おおむね20〜40%台で推移。会社方針は中期経営計画期間中「配当性向50%またはDOE3.5%目安」へ引き上げられた。 |
| 自社株買い |
近年は連続して実施。総還元性向は中期経営計画の3カ年平均で70%以上を目指すと表明している。 |
| PER推移(10年) |
期末ベースでおおむね6〜19倍のレンジ。業績の振れで上下しやすく、10倍前後が中心帯。 |
| PBR推移(10年) |
期末ベースでおおむね0.35〜0.72倍と、一貫して1倍を下回って推移。資産価値からみた割安圏が続く。 |
| 配当利回り推移 |
増配を背景に配当利回りの水準が切り上がり、直近は5%前後と過去10年でも高い水準にある。 |
リーマンショック後
の配当推移 |
2008年3月期・2009年3月期は7円を維持し、2010年3月期に5円へ減配。以降2012年3月期まで5円が続いた(第148期有価証券報告書)。 |
| 株主還元方針 |
「連結配当性向50%、又はDOE3.5%を目安に安定的な配当を継続的に実施」「年間配当は19円を下限」と表明(19円は2024年3月期の年間配当実績)。総還元性向は3カ年平均70%以上を目指す。 |
| セグメント |
インテリア事業が売上の9割超を占める柱。グローバル事業は赤字が続き、海外展開は発展途上。 |
| 海外売上比率 |
海外向けのグローバル事業は売上の2%程度でほぼ内需型。円安の恩恵は薄く、輸入原材料のコスト上昇はむしろ逆風になりやすい。 |
▼ くわしくデータを見る
出典:IR BANK・Yahoo!ファイナンス・決算短信・有価証券報告書・東リ公式IR
そうだね。会社は下限まで決めて還元の姿勢を示している。
だからTJが見ているのは、その方針を利益が細るときにも保てるかどうか、なんだ。
ただ気になるのは来期の大幅な営業減益なんだよね?この配当は本当に保てるのかな?
そこが最大のチェックポイント。原材料高を値上げでカバーするまでのタイムラグで、来期は減益予想になっているんだ。配当は据え置き予想。
リーマンショック後の2010年と、コロナ禍以の2021年に減配した歴史もあるから、値上げがきちんと浸透して業績を下支えできるかを見届けたいね。
🏆 東リ(7971)総合評価
業績・財務・キャッシュフロー
売上高はおおむね900億〜1,100億円規模で推移し、直近期は床材・壁装材の販売増と価格改定が寄与して増収増益となりました。もっとも、営業利益率はおおむね1〜5%と高くはなく、原材料価格の影響を受けやすい事業構造です。
財務は、自己資本比率が40%台半ばから50%超へと着実に改善。ただし有利子負債は手元現金とほぼ拮抗する水準にあり、実質無借金とまでは言えません。
営業キャッシュフローは10年連続で黒字を確保し、本業で稼ぐ力は安定しています。厳密な数値は上のスコアシートにまとめています。
割安性・PER・PBR
東リのPERは割安水準。過去10年の期末PERはおおむね6〜19倍のレンジで、10倍前後が中心帯でした。実績PBRは0.7倍前後と1倍割れが続いており、株価が1株あたりの純資産を下回る評価が続いています。
一方で、いまの予想PERには2027年3月期の大幅減益見通しが反映されている点に注意が必要です。資産面では割安圏にある一方、利益面には原材料高という不透明要因が残ります。割安さだけで飛びつかず、値上げの浸透と業績の底堅さを確かめながら向き合いたい水準です。
■ 同じ「内装」でも、稼ぐ力に差が出る3社を並べる
| 銘柄 |
PER(予) |
PBR(実) |
配当利回り(予) |
営業利益率 |
基準日 |
| 東リ(7971) |
11.16倍 |
0.73倍 |
5.08% |
4.54% |
2026/10/16 |
| サンゲツ(8130) |
13.94倍 |
1.55倍 |
4.84% |
9.40% |
2026/10/16 |
| 立川ブラインド(7989) |
16.12倍 |
0.92倍 |
4.56% |
10.35% |
2026/10/15 |
※各社の数値と事業内容は当ブログの各スコアシート記事より。
配当・株主還元
予想配当利回りは4%台後半(2026年7~9月時点)と、高配当と呼べる水準です。
東リは中期経営計画で連結配当性向50%、DOE3.5%目安、年間配当19円下限(19円は2024年3月期の年間配当実績)という、従来より踏み込んだ還元方針を掲げています。実績でも2023年3月期から4期連続の増配に加え、自社株買いも近年続けて実施しており、株主還元への姿勢は明確に強まっています。
注意点・リスク
注意点の一つとして、2027年3月期の会社予想が大幅な営業減益であることです。中東情勢に伴う原材料価格の急騰に対し、価格改定(値上げ)が後追いとなるタイムラグが利益を圧迫する見通しです。
また、①原材料高騰による利益圧迫、②金利上昇による利益圧迫、③経営成績の下期偏重(年度末竣工物件での受注などで業績が下半期に偏る傾向があること)の3点は特に投資家目線で注意が必要です。
▼ つづきを読む
東リ(7971)のよくある質問
Q. 東リは減配したことがありますか?
A. あります。直近では2021年3月期に、年間13円から8円へ下がりました。ただし前の期の13円には「創業百年」の記念配当3円が含まれており、それを除いた普通配当ベースでも10円から8円への引き下げです。中間配当は2円から無配になりました。さらにさかのぼると、リーマンショック後の2010年3月期にも減配しています。
Q. 東リに株主優待はありますか?
A. 株主優待制度はありません。株主還元は配当が中心です。
Q. 東リのPBRが1倍を下回り続けているのはなぜですか?
A. 理由は断定はできませんが、会社が開示するリスクからは材料が読み取れます。有価証券報告書によれば、東リの製品の原材料は多くが石油化学製品で、原油の値動きや為替、地政学リスクが製造コストに直結します。販売面では他社製品との競合が激しく、価格が下がれば利益が削られます。さらに売上は年度末の竣工物件などで下半期に偏る傾向があります。稼ぐ力が原材料の動きに左右されやすい会社だという材料があり、そこが資産価値に対する評価の重さにつながっている——というのがTJの見方です。
▼ 質問と回答をすべて見る
💬 【TJの視点】
 TJ(運営者・個人投資家)
東リは、私が実際に保有している銘柄です。
業績・財務・配当・キャッシュフローの過去推移を見たとき、業績は回復基調なのにPBRは1倍未満。そこに高めの配当利回りが乗っている——。
正直、ドンピシャすぎて「こういう銘柄をずっと探していたんだよ!」と心が動いたのが購入のきっかけでした。
加えて、中期経営計画で株主還元方針を大きく引き上げ、配当の下限まで自ら約束した点に、会社の覚悟を感じています。
一方で、割安に置かれている背景には、本業の利益率が高くないことや、原材料価格に業績が左右されやすい事情もあると見ています。
来期は会社予想で減益見通しですから、手放しで安心できる銘柄ではありません。
私の場合、この先は値上げがきちんと利益に反映されるか、そして掲げた還元方針を実行し続けられるかを見ながら、買い増しを検討していくつもりです。
これはあくまで私の一見解ですので、最終的な投資判断はご自身の責任でお願いしますね。
執筆:TJ(個人投資家・プロフィール/記事の品質管理について)
⚠️ 免責事項
この記事はTJ個人の見解や実体験、決算資料等からまとめたものであり、特定の銘柄への投資を推奨するものではありません。投資に関する最終判断はご自身にてお願いいたします。本記事の情報は、2026年10月16日時点。
サイト運営者