東リ(7971)銘柄分析|配当金・高配当株スコアシート
TJ
TJの株ブログ

⚠️ 免責事項
この記事はTJ個人の見解や実体験、決算資料等からまとめたものであり、特定の銘柄への投資を推奨するものではありません。投資に関する最終判断はご自身にてお願いいたします。本記事の情報は、2026年9月18日時点。
今回は、竹本容器を見ていくよ!
TJのポートフォリオでは古株の1社。財務の頑丈さと還元の方針が気に入っているんだ。ホルダーさんも、まだ保有していないアナタもみんなで一緒に見ていこうよ!
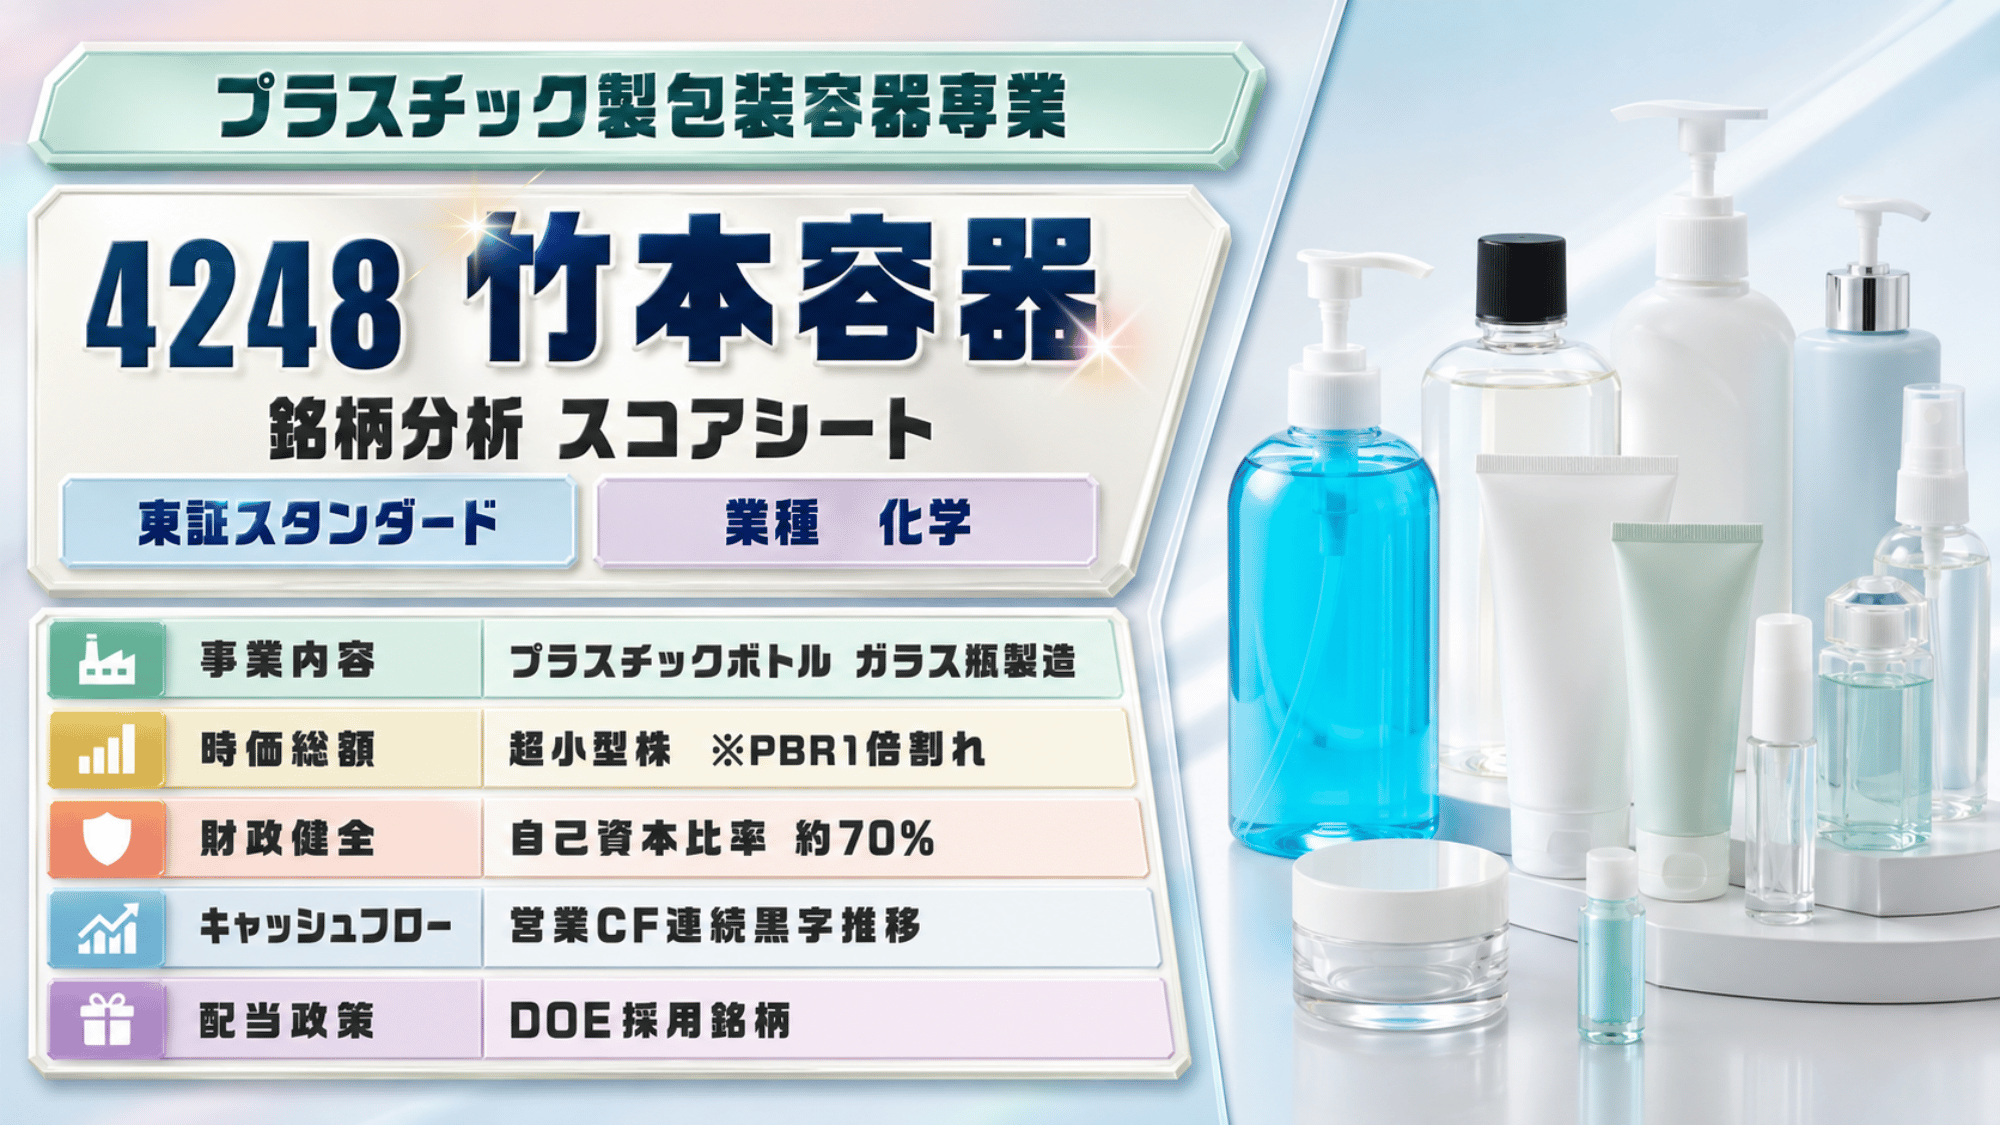
東証スタンダード | コード 4248 | 化学 | 決算月:12月
竹本容器
高配当バリュー株 銘柄分析スコアシート | 2026年12月期 第2四半期(2026年7月公表)
現在株価(2026/09/18)
881円前日比-3 (↓0.34%)
時価総額 約110億円
※データ取得日:2026/09/18
竹本容器はプラスチック容器の専業メーカー。化粧・美容関連への販売が売上の中心です。国内のほか、海外では中国・インドへ展開しています。東証スタンダード上場。1953年設立。業種は化学。決算月は12月です。
※竹本容器は2014年12月17日上場のため、株価・業績とも上場来のデータを掲載しています。
| 年 | 株価(円) | 1株配当(円) | PER(倍) |
|---|---|---|---|
| 2014 | 443.5 | 9.5 | 7.85 |
| 2015 | 971.5 | 14 | 13.34 |
| 2016 | 977.5 | 15 | 13.27 |
| 2017 | 1,079 | 17 | 13.11 |
| 2018 | 1,362 | 18.5 | 14.08 |
| 2019 | 944 | 19 | 11.33 |
| 2020 | 951 | 19 | 24.28 |
| 2021 | 830 | 32 | 8.71 |
| 2022 | 738 | 35.5 | 25.06 |
| 2023 | 772 | 36 | 31.64 |
| 2024 | 834 | 36 | 15.69 |
| 2025 | 850 | 36 | 13.29 |
| 2026/9 | 884 | 38 | 11.85 |
※株価・1株配当は株式分割調整後ベース(2014年9月1:10、2019年1月1:2)です。株価は各年末時点の終値、PERは年末株価÷その年のEPSで当ブログが算出した参考値です。チャート右端の当月点(2026/9)は、株価が2026年9月4日時点の値、1株配当が2026年12月期の会社予想、PERはYahoo!ファイナンス掲載の予想PERです。表は最終行のみ予想値です。最新の株価・指標はページ上部のスコアシートをご覧ください。出典:IR BANK・Yahoo!ファイナンス・株探
株価は上がったり下がったりしてるけど、配当はじわじわ増えてるっぽいね!
そこがこの会社の性格だね。株価は景気や業績で大きく動いてきた。
でも、配当は上場以来据え置きの年こそあったものの、実質の減配が一度もないんだ。
| 年 | 配当性向(%) | 配当利回り(%) |
|---|---|---|
| 2014 | 16.8 | 2.14 |
| 2015 | 19.2 | 1.44 |
| 2016 | 20.4 | 1.53 |
| 2017 | 20.7 | 1.58 |
| 2018 | 19.1 | 1.36 |
| 2019 | 22.8 | 2.01 |
| 2020 | 48.5 | 2.00 |
| 2021 | 33.6 | 3.86 |
| 2022 | 120.6 | 4.81 |
| 2023 | 147.5 | 4.66 |
| 2024 | 67.7 | 4.32 |
| 2025 | 56.3 | 4.24 |
※配当性向はIR BANK掲載値です(1株配当÷EPSでおおむね再現できます)。比率のため株式分割の影響はありません。配当利回りは各年末の株価と1株配当から当ブログが算出した参考値です。2022年・2023年の配当性向が100%を超えているのは、利益が大きく落ち込んだ年も配当を減らさず、むしろ増やしたためです(2022年35.5円・2023年36円)。2026年12月期は予想値のため、実績のみのこのグラフには含めていません。出典:IR BANK・Yahoo!ファイナンス
| 年 | EPS(円) | 営業利益率(%) | ROE(%) |
|---|---|---|---|
| 2014 | 56.48 | 7.93 | 11.45 |
| 2015 | 72.83 | 10.23 | 14.84 |
| 2016 | 73.65 | 9.84 | 13.97 |
| 2017 | 82.29 | 9.94 | 12.57 |
| 2018 | 96.72 | 10.18 | 14.24 |
| 2019 | 83.31 | 10.12 | 11.38 |
| 2020 | 39.16 | 11.97 | 5.21 |
| 2021 | 95.28 | 11.12 | 10.92 |
| 2022 | 29.45 | 5.62 | 3.28 |
| 2023 | 24.40 | 3.65 | 2.69 |
| 2024 | 53.14 | 6.05 | 5.49 |
| 2025 | 63.95 | 6.84 | 6.42 |
| 2026(予) | 74.64 | 7.28 | 7.21 |
※EPSは株式分割調整後ベースです。2026年はEPSが会社予想(決算短信)、営業利益率は会社予想からの当ブログ算出、ROEはIR BANK掲載の予想値です。表は最終行のみ予想値です。実績ROE系列はIR BANK(期末自己資本ベース)で算出しており、Yahoo!ファイナンス掲載の実績ROE6.52%とは算出基準が異なります。年次の確定値のみを掲載しています。出典:IR BANK・Yahoo!ファイナンス
| 年 | BPS(円) | 自己資本比率(%) |
|---|---|---|
| 2014 | 446.78 | 50.2 |
| 2015 | 490.61 | 50.9 |
| 2016 | 527.18 | 47.4 |
| 2017 | 626.51 | 53.9 |
| 2018 | 679.43 | 50.9 |
| 2019 | 732.16 | 54.4 |
| 2020 | 751.79 | 53.2 |
| 2021 | 872.29 | 57.6 |
| 2022 | 896.82 | 60.3 |
| 2023 | 911.00 | 61.2 |
| 2024 | 966.76 | 63.9 |
| 2025 | 996.01 | 71.4 |
※BPSはIR BANK掲載の1株純資産(株式分割調整後ベース)で、スコアシートのPBR算出に用いるBPS(Yahoo!ファイナンス掲載値)とは定義が異なる場合があります。2026年は年度末値がまだ確定していないため掲載していません。年次の確定値のみを掲載しています。出典:IR BANK・決算資料
EPSも営業利益率も、ずいぶん波が大きくない…?
そこは竹本容器を見るとき、いちばん引っかかる所なんだ。
大口案件があるかないかで売上に影響が出てる。原材料の値段で利益も動く。だから年によって利益はガタガタなんだ。
でもBPSと自己資本比率は、毎年ふえ続けてるんだね!
それがもう一つの顔だね。稼ぎに波はあっても、財務は年々厚くなっているよ。
▼ くわしくデータを見る
出典:IR BANK・Yahoo!ファイナンス・決算短信・有価証券報告書・決算説明会資料
株主還元のDOEと配当性向って何が違うんだっけ?
配当性向はその年の利益を原資として株主に配当金を配るから、利益がブレると配当もぶれやすい。
一方、DOEはこれまで積み上げた株主資本が原資だから、純資産が健全だと配当が安定しやすい傾向にあるんだ。
気になることもあるんだけど、原材料の高騰や海外の採算は、大丈夫なの…?
そこは知っておいて欲しいところ。竹本容器は原材料高騰や特定業界への依存がリスクなんだ。みんなも、このリスクは必ず知っておいてね。
▼ つづきを読む
▼ 質問と回答をすべて見る
TJ(運営者・個人投資家)竹本容器は、私のポートフォリオでは古株にあたります。
プラスチックボトルってちょっと地味だから、そこまで話題になることはありませんが、私はこの会社を、目立たない裏方で稼ぐタイプと見ています。
また、竹本容器は売買の薄い超小型株であり、大きな資金が入りにくい銘柄なので、実力のわりに本質的価値があまり評価されていないんだと思ってます。
それでも私がこの株を持ち続けている理由は、株主還元方針です。
中期計画期間(2025〜2027年)に掲げるDOE4.0%目途は、利益ではなく株主資本を基準にする配当方針。
事実、利益が大きく細った年も配当が減らされることなく、上場後は実質減配なしが続いています。ここがTJにとって魅力の一つです。
今後も投資タイミングをうかがいつつ、状況によっては買い増しも視野に入れていく考えです。
執筆:TJ(個人投資家・プロフィール/記事の品質管理について)
⚠️ 免責事項
この記事はTJ個人の見解や実体験、決算資料等からまとめたものであり、特定の銘柄への投資を推奨するものではありません。投資に関する最終判断はご自身にてお願いいたします。本記事の情報は、2026年9月18日時点。