⚠️ 免責事項
この記事はTJ個人の見解や実体験、決算資料等からまとめたものであり、特定の銘柄への投資を推奨するものではありません。投資に関する最終判断はご自身にてお願いいたします。本記事の情報は、2026年10月14日時点。
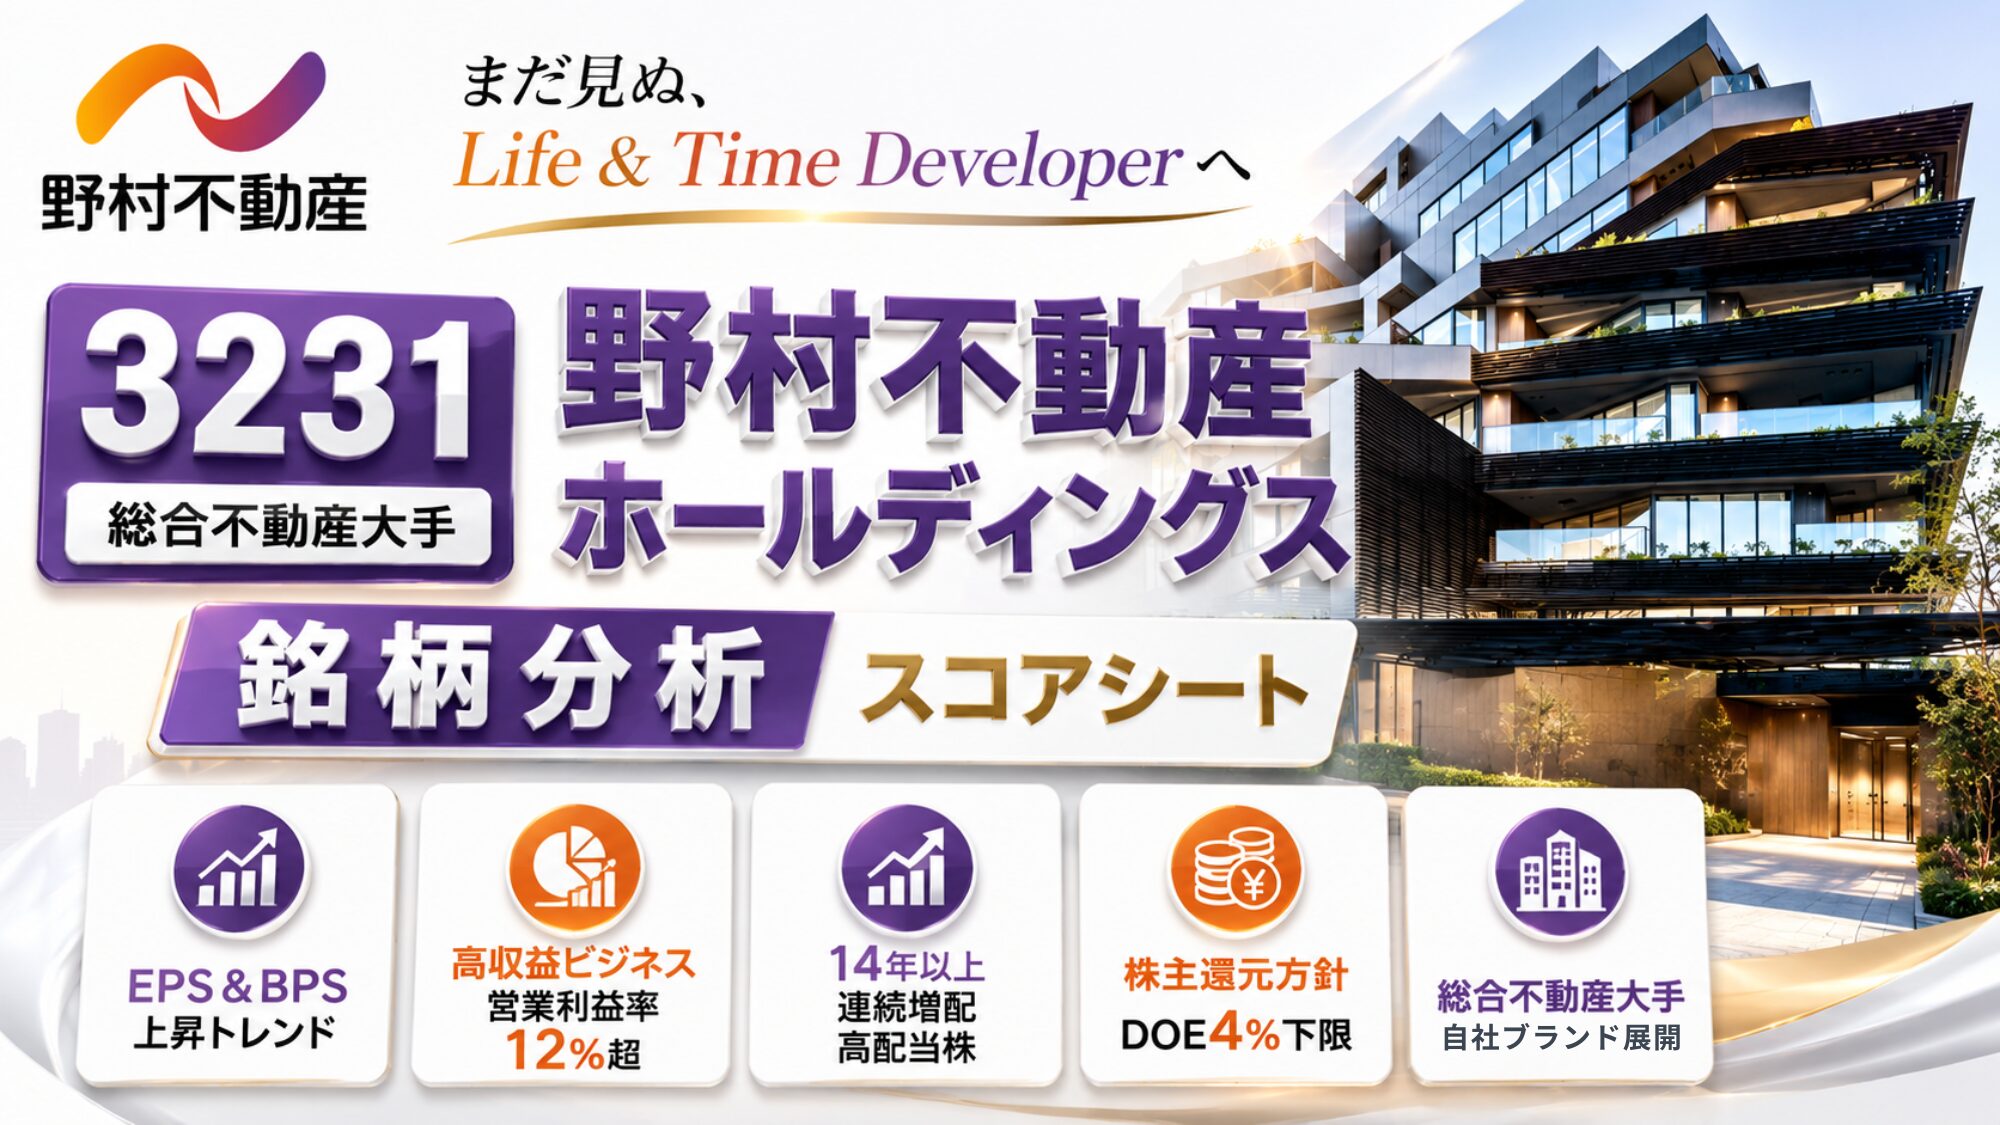
今回は野村不動産HDを紹介。じつはTJも保有しているんだ!
直近26年3月期決算は売上も利益も過去最高を更新したのに、株価は控えめ&予想配当利回りは4%台。しかも、配当金は2013年以降ずっと増やし続けているんだ。
ただし、不動産は景気の波をかなり受けやすいから、リスクも一緒に学んでいこうよ!
東証プライム | コード 3231 | 不動産業 | 決算月:3月
野村不動産ホールディングス
高配当株 銘柄分析スコアシート | 2026年3月期(2026年4月公表)
現在株価(2026/10/14)
842.4円前日比-5.5 (↓0.65%)
時価総額 約7,733億円
配当利回り(予)
5.22%
44.00円(2027年3月期予想)
PER(予)
8.37倍
過去レンジ 約6.6〜11.5倍
PBR(実)
0.90倍
過去レンジ 約0.6〜1.1倍
配当性向(予)
43.7%
2027年3月期 会社予想
(当ブログ算出)
ROE(予)
10.73%
ROA(予)3.06%
営業利益率(前期)
14.67%
2026年3月期
※データ取得日:2026/10/14
野村不動産ホールディングス(3231)はどんな会社?【事業内容】
野村不動産HDは、分譲マンション「プラウド」を主力とする総合不動産の大手。事業セグメントは6つ。住宅と都市開発が主力で、そのほかの事業は建物の管理や運営を請け負う運営管理、不動産の売買を取り次ぐ仲介・CRE(企業が持つ不動産の活用支援)、投資家の資金で不動産を運用する資産運用。上場は東証プライム。決算期は3月。
📈 株価・PER・配当10年チャート
3231 野村不動産HD|10年
株価(円)
1株配当(円)
PER(倍)
当月点
出典:IR BANK・Yahoo!ファイナンス
数値データを見る(表)
※株価は各年度末時点の値です。最新の株価・指標はページ上部のスコアシートをご覧ください。表の最終行(2026/10)は当月時点の値で、株価は2026年10月14日時点、1株配当とPERは今期の会社予想に基づく値です。出典:IR BANK・Yahoo!ファイナンス
| 年度 | 株価
(円) | 1株配当
(円) | PER
(倍) |
|---|
| 2017/03 | 355 | 13 | 7.24 |
| 2018/03 | 502 | 14 | 10.42 |
| 2019/03 | 425 | 15 | 8.64 |
| 2020/03 | 351 | 16 | 6.57 |
| 2021/03 | 533 | 16.5 | 11.46 |
| 2022/03 | 587 | 19.5 | 9.54 |
| 2023/03 | 586 | 24 | 8.02 |
| 2024/03 | 880 | 28 | 11.22 |
| 2025/03 | 871 | 34 | 10.04 |
| 2026/03 | 1010 | 40 | 10.46 |
| 2026/10 | 842.4 | 44(予) | 8.37(予) |
株価、2026年は下がってきてる傾向だね。配当利回りはおいしくなるってこと?
そうだね。株価が下がっても配当が増えれば、配当利回りはそのぶん高くなるんだ。
ただし、気をつけたいのは、なぜ下がってるのかを深堀りする。不動産ならではのハイリスクも後半でしっかり確認していこう!
📊 配当性向・配当利回り 10年推移
3231 野村不動産HD|10年
配当性向(%)
配当利回り(%)
出典:IR BANK・決算資料
数値データを見る(表)
※年次の確定値のみを掲載しています。出典:IR BANK・決算資料
| 年度 | 配当利回り
(%) | 配当性向
(%) |
|---|
| 2017/03 | 3.66 | 26.5 |
| 2018/03 | 2.79 | 28.9 |
| 2019/03 | 3.53 | 30.5 |
| 2020/03 | 4.56 | 30.1 |
| 2021/03 | 3.10 | 35.5 |
| 2022/03 | 3.32 | 31.7 |
| 2023/03 | 4.10 | 32.9 |
| 2024/03 | 3.18 | 35.7 |
| 2025/03 | 3.90 | 39.2 |
| 2026/03 | 3.96 | 41.4 |
📊 EPS・営業利益率・ROE 10年推移
3231 野村不動産HD|10年
EPS(円)
営業利益率(%)
ROE(%)
出典:IR BANK・決算資料
数値データを見る(表)
※年次の確定値のみを掲載しています。出典:IR BANK・決算資料
| 年度 | EPS
(円) | 営業利益率
(%) | ROE
(%) |
|---|
| 2017/03 | 49.02 | 13.56 | 9.76 |
| 2018/03 | 48.18 | 12.29 | 9.18 |
| 2019/03 | 49.2 | 11.84 | 8.71 |
| 2020/03 | 53.44 | 12.11 | 8.89 |
| 2021/03 | 46.5 | 13.15 | 7.23 |
| 2022/03 | 61.56 | 14.14 | 8.94 |
| 2023/03 | 73.05 | 15.21 | 9.88 |
| 2024/03 | 78.46 | 15.26 | 9.87 |
| 2025/03 | 86.77 | 15.70 | 9.98 |
| 2026/03 | 96.69 | 14.67 | 10.34 |
📊 BPS・自己資本比率 10年推移
3231 野村不動産HD|10年
BPS(円)
自己資本比率(%)
出典:IR BANK・決算資料
数値データを見る(表)
※年次の確定値のみを掲載しています。出典:IR BANK・決算資料
| 年度 | BPS
(円) | 自己資本比率
(%) |
|---|
| 2017/03 | 501.74 | 30.2 |
| 2018/03 | 532.94 | 30.0 |
| 2019/03 | 570.84 | 29.9 |
| 2020/03 | 606.23 | 30.5 |
| 2021/03 | 645.96 | 30.4 |
| 2022/03 | 695.63 | 30.3 |
| 2023/03 | 751.26 | 31.0 |
| 2024/03 | 800.56 | 30.7 |
| 2025/03 | 873.40 | 27.9 |
| 2026/03 | 938.08 | 28.5 |
いい着眼点だね。不動産の会社は、土地やマンションを仕入れて開発するために銀行からお金を借りるのがふつうなんだ。だから、自己資本比率が高くならないのは、業界の性質。
借入は多めだけど、その分、ROEは近年10%前後と高め。BPSも右肩上がりで、稼いだ利益をしっかり積み上げているんだ。
業績は過去最高で、配当も増やしてて、PERもPBRも低いんでしょ?なんだかお買い得に見えてきたよ!
その見方はちょっと危ない。不動産が主力の会社、景気や金利の動き次第で業績が振れやすい景気敏感な一面がある。
だから、投資家が警戒して必要以上に株も買われない=不動産の株はPERは低く出る傾向にあるんだ。実際、過去に減配したこともあるから良い面と気を付けること、両方を次の表で確かめていこう!
📋 財務指標 分析一覧
| 指標 |
評価 |
| 売上高 |
直近10年で5,000億円台から着実に拡大し、前期は初めて9,000億円台に乗せて過去最高を更新。2027年3月期は会社予想で1兆円超を見込む。 |
| 営業利益 |
分譲マンションの引き渡しや都市開発が牽引し、長期で水準を切り上げてきた。前期は過去最高で、2027年3月期も会社予想で増益を見込む。 |
| 営業利益率 |
おおむね12〜15%台で推移し、不動産大手のなかでも高めの採算を保っている。 |
| 純利益 |
前期は過去最高水準。2027年3月期も会社予想で増益を計画しているが伸び率は小さめ。市場予想をやや下回る保守的な計画。 |
| EPS(1株利益) |
株式分割を調整したベースで長期的に上昇。2027年3月期も会社予想でおおむね100円前後の水準を見込む。 |
| ROE |
過去10年はおおむね7〜10%で、近年は10%前後まで高まっている。中期経営計画では「ROE10%以上」が目標。 |
| ROA |
総資産に占める利益の比率は3%前後。多くの資産(開発用不動産)を抱える業態のため、この水準は不動産大手として一般的。 |
| 自己資本比率 |
おおむね30%前後で推移。土地・建物を借入で仕入れて開発する不動産業では標準的な水準で、会社も30%程度の維持が方針。 |
| 有利子負債 |
開発用の不動産を仕入れるための借入が大きく、有利子負債は自己資本を上回る。製造業のような実質無借金とは異なり、レバレッジを効かせて成長する業態である点は理解しておきたい。 |
| 利益剰余金 |
内部留保を着実に積み上げており、還元と開発投資の両方を支える余力を確保している。 |
| BPS(1株純資産) |
1株当たり純資産はこの10年で着実に増え、株式分割を調整したベースで大きく積み上がっている。 |
| 営業CF |
開発用不動産の仕入れが先行する期はマイナスになることもあるが、これは在庫を積んで将来の分譲につなげる不動産業の特性による。数年をならせば本業でしっかりキャッシュを生んでいる。 |
| 投資CF・財務CF |
収益不動産への投資を続けつつ、借入や配当・自社株買いなどで資金をやりくりしている。 |
| 現金等 |
手元資金を確保しつつ、開発案件へ機動的に資金を振り向けている。 |
| 配当推移(10年) |
株式分割を調整したベースで、2013年3月期以降は毎年増配を続けている(直近で14期連続、2027年3月期予想を含めれば15期連続)。 |
| 配当性向 |
近年はおおむね40%前後まで高まってきた。利益成長に合わせて還元を厚くしている。 |
| PER推移(10年) |
期末ベースでおおむね6〜11倍台。足元の予想PERは1ケタ台で、レンジの中位近辺にある。 |
| PBR推移(10年) |
期末ベースでおおむね0.6〜1.1倍。純資産並みかそれ以下での評価が続いている。 |
| 配当利回り推移 |
期末ベースでおおむね3〜4%台。増配と足元の株価調整で、過去と比べ高めの水準にある(2026年7月時点)。 |
リーマンショック後
の配当推移 |
リーマンショック後の2010年3月期に減配。その後2012年3月期まで低い水準が続いた実績あり。その後は業績回復とともに増配へ転じ、2013年3月期以降連続増配。
|
| 株主還元方針 |
中期経営計画で、年間配当はDOE(株主資本配当率)4%を下限とし、自社株買いと合わせた総還元性向40〜50%を目安とする方針を掲げている。自社株買いも継続的に実施している。 |
| 事業・セグメント |
分譲マンション(「プラウド」ブランド)などの住宅事業が主力で、オフィスビルや商業施設を手がける都市開発、賃貸・管理などの運営管理、仲介・CRE、資産運用を組み合わせた総合不動産。 |
| 特色・海外 |
野村グループ系の総合不動産大手。売上は国内が中心の内需型で、海外は米国などで賃貸住宅などの展開に取り組んでいる段階にある。 |
▼ くわしくデータを見る
出典:IR BANK・Yahoo!ファイナンス・株探・会社決算資料・会社四季報
野村不動産みたいな大きい会社も、リーマンショックのあとは減配したんだね・・・。
不動産はかなり景気敏感株だから、不況がきたら警戒!
そのうえで、その後は業績の回復とともに増配を続けて、いまでは14期連続の増配まで来た。過去の弱さと、今の強さ。その両方を知っておくのが、この銘柄と付き合ううえで大切だね。
🏆 野村不動産ホールディングス(3231)総合評価
業績・財務・キャッシュフロー
売上高はこの10年で着実に伸び、前期・2026年3月期は過去最高を更新しました。営業利益率はおおむね12〜15%台と、不動産大手のなかでも高めの採算を維持しています。ROEは近年10%前後まで高まり、中期経営計画でも「ROE10%以上」を目標に掲げています。
自己資本比率はおおむね30%前後で、不動産業では標準的なポジションです。営業キャッシュフローは仕入れ先行の期にはマイナスになることもありますが、数年をならせば本業でしっかり現金を生んでいます。
割安性・PER・PBR
過去10年の期末実績PERはおおむね6〜11倍台、期末PBRは0.6〜1.1倍のレンジで推移してきました。純資産並み、あるいはそれ以下での評価が長く続いてきたことになります。業績が過去最高を更新するなかでも株価指標は控えめだと見ています。
■ 不動産・住宅の大手3社との比較
| 銘柄 |
PER(予) |
PBR(実) |
配当利回り(予) |
営業利益率 |
基準日 |
| 野村不動産HD(3231) |
8.37倍 |
0.90倍 |
5.22% |
14.67% |
2026/10/14 |
| ヒューリック(3003) |
10.54倍 |
1.35倍 |
3.99% |
25.68% |
2026/10/15 |
| 大和ハウス工業(1925) |
10.26倍 |
0.94倍 |
4.04% |
11.03% |
2026/10/15 |
※土地と建物で稼ぐ大手のごく一部との比較です。
配当・株主還元
2013年3月期以降は増配が続いています(直近で14期連続、2027年3月期の会社予想を含めれば15期連続)。会社は中期経営計画で、年間配当はDOE4%を下限とする方針を掲げ、自社株買いと合わせた総還元性向40〜50%を目安としています。
利益連動の配当と違い、赤字や減益の年に配当が急ブレーキを踏みにくいのがDOE基準の特徴です。期末ベースの配当利回りは、直近2期が過去10年の平均を上回る水準にあります。
注意点・リスク
リスクは、最新の有価証券報告書(第22期・2026年6月23日提出)を参照しました。
第一に、不動産投資そのものに伴うリスクです。土壌汚染、許認可取得の遅延、追加工事等による工期延伸、工事費やエネルギーコスト上昇は、その物件の収益性が悪化します。マンション1棟ごとに数年がかりの投資をしている以上、途中で条件が変わるリスクは事業に組み込まれているということです。
金利と景気も大きなリスク。野村不動産HDは、景気後退による購買意欲の減退、金利の上昇、為替の変動によって投資額や回収額が変わることを指摘しています。金利上昇局面では、資金調達コストと不動産価格の両面から効いてきます。
野村不動産HDに限らず、不動産は大前提として超景気敏感株です。常に頭の片隅に置いておきたいところです。
▼ つづきを読む
野村不動産ホールディングス(3231)のよくある質問
Q. 野村不動産ホールディングスはどこで稼いでいるのですか?
A. 稼ぎ頭は分譲マンション「プラウド」の住宅事業と、オフィスビルを建てて貸す都市開発です。この2つで売上の大半を占め、残りを管理・仲介・資産運用・海外が支えます。売上はほぼ国内です。
Q. 配当方針にある「DOE」とはどういう意味ですか?
A. DOE(株主資本配当率)は、株主から預かった自己資本のうち何%を配当に回すかを示す指標です。利益ではなく資本が基準なので、業績が振れた年でも配当が急には減りにくくなります。会社は年4%を下限としています。
Q. 野村不動産ホールディングスの配当はどうなっていますか?
A. 直近は14期連続で増配中です。ただし、リーマンショック後に減配した実績があり、不動産は景気が冷えればかなりのハイリスクです。なお、株主優待制度は実施していません(会社IR)。
Q. 野村不動産ホールディングスの最大のリスクは何ですか?
A. 有価証券報告書の「事業等のリスク」の筆頭は、不動産投資そのものです。土壌汚染の判明、許認可の遅れ、工事費やエネルギーコストの上昇で収益性が悪化する可能性が挙げられています。景気後退や金利上昇も明記されています。
▼ 質問と回答をすべて見る
💬 【TJの視点】
 TJ(運営者・個人投資家)
私は野村不動産ホールディングスの株式を保有しています。
惹かれたのは、過去の業績・財務・配当・キャッシュフロー推移が他銘柄よりも優秀。
PER&PBRも控えめで、配当利回りも高い&直近は連続増配、という点でした。
こういう会社は、私が好きなタイプです。
ただ、不動産株は他の業種よりもかなり景気敏感株で、金利上昇局面で不動産は圧倒的に不利です。
なぜなら・・・、
金利上昇→住宅ローン金利も上昇→消費者は住宅を買い控える→家が売れない問題→不動産の業績低迷→減配リスク。
こういった構造だからです。不動産株が売られる際の王道の下落シナリオですね。
このリスクは承知のうえで今度買い増しするか、遠ざけるか。そんなスタンスで付き合っているところです。
これはあくまで私個人の見方ですので、最後はあなた自身でよく考えて判断してくださいね。
⚠️ 免責事項
この記事はTJ個人の見解や実体験、決算資料等からまとめたものであり、特定の銘柄への投資を推奨するものではありません。投資に関する最終判断はご自身にてお願いいたします。本記事の情報は、2026年10月14日時点。
サイト運営者