イエローハット(9882)銘柄分析|配当金・高配当株スコアシート
TJ
TJの株ブログ

⚠️ 免責事項
この記事はTJ個人の見解や実体験、決算資料等からまとめたものであり、特定の銘柄への投資を推奨するものではありません。投資に関する最終判断はご自身にてお願いいたします。本記事の情報は、2026年10月16日時点。

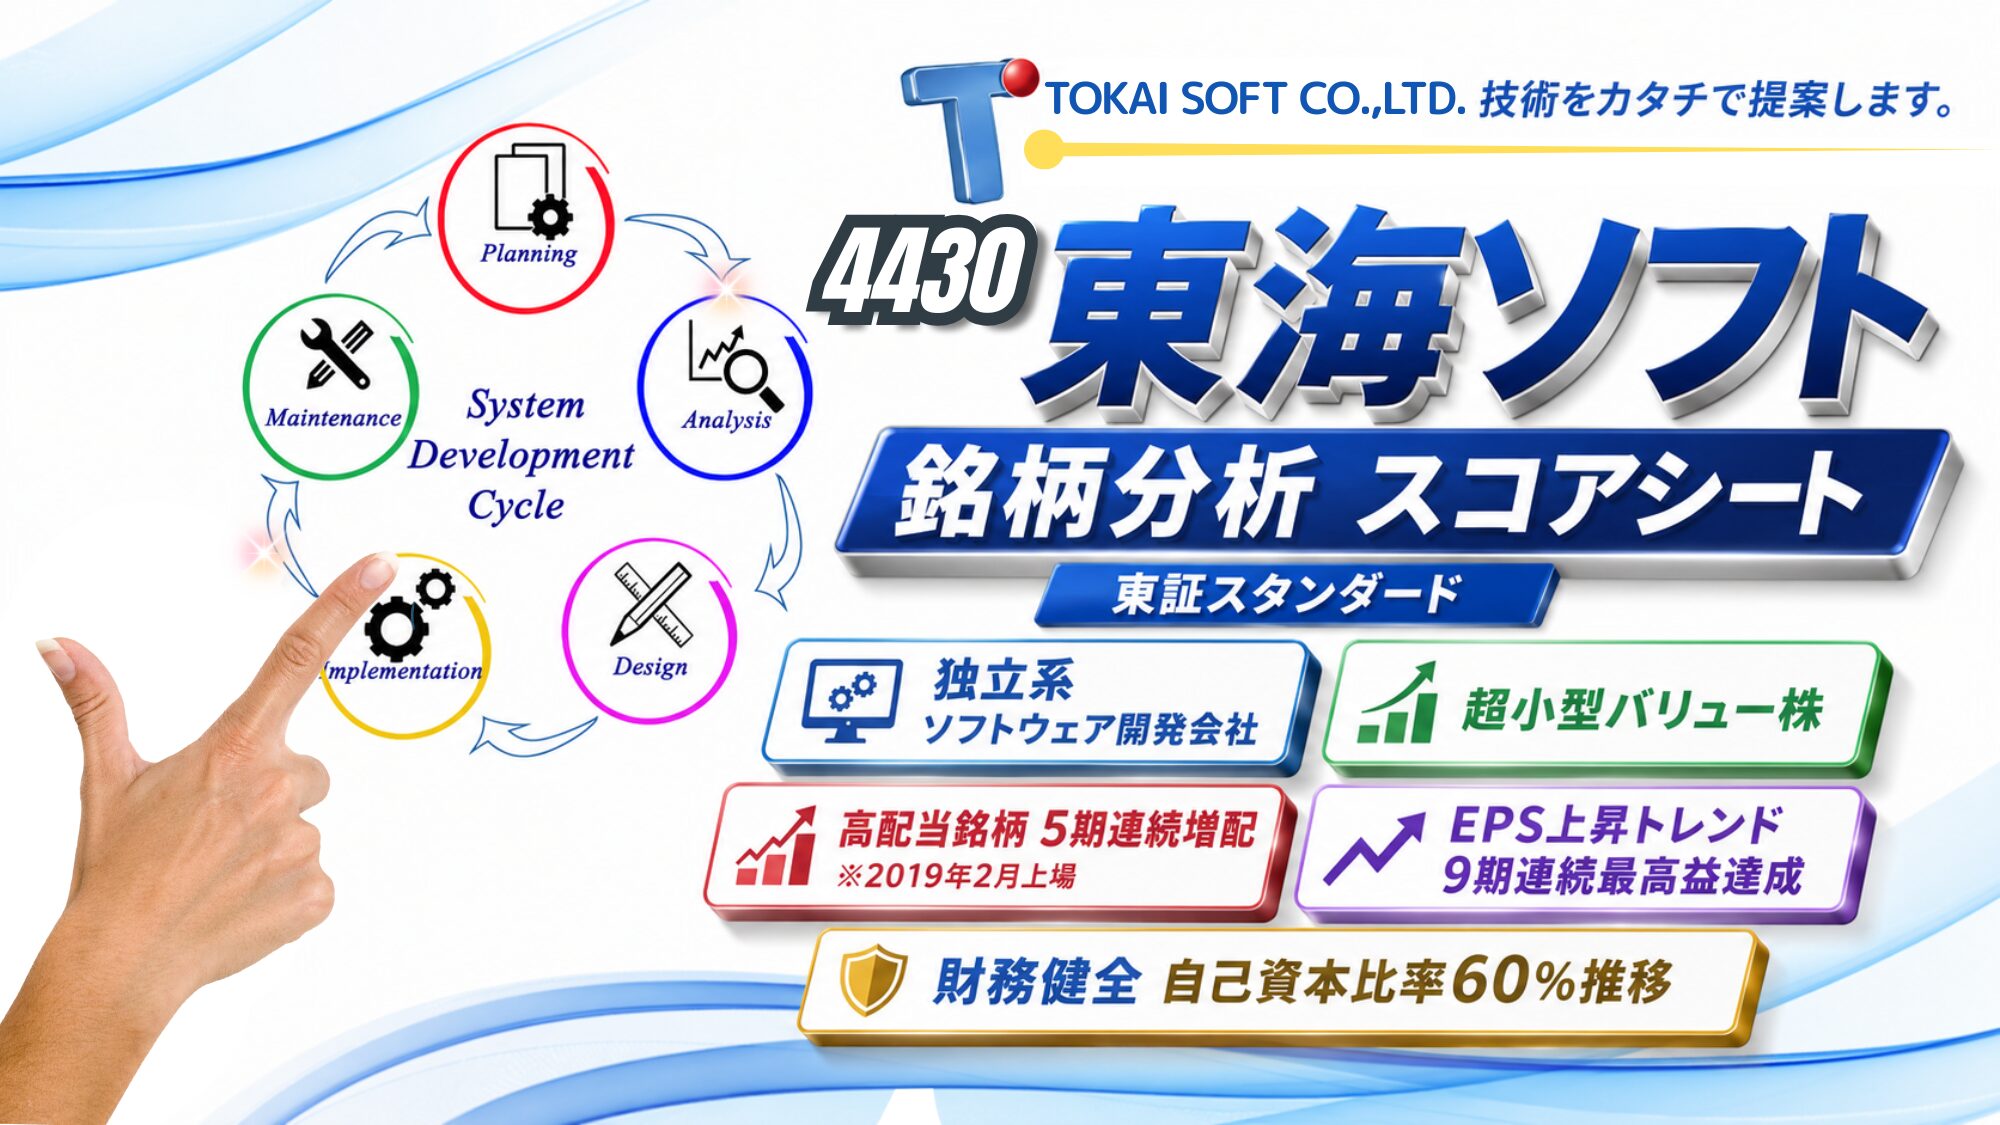
今回は、TJが買い増ししている東海ソフト(4430)の紹介だよ!

2026年5月期の本決算は過去最高益&W増配だったのに、翌日の株価は下がったって聞いたけど?

そうなんだ!好材料なのにビックリだよね。
TJが買い増しに動いた理由と心配な面も隠さずにつたえるから、みんなで一緒に学んでいこうよ!
東証スタンダード | コード 4430 | 情報・通信業 | 決算月:5月(2019年2月上場)
東海ソフト
高配当株 銘柄分析スコアシート | 2026年5月期(2026年7月公表)
現在株価(2026/10/16 終値)
1,719円前日比+18 (↑1.06%)
時価総額 約85億円
※データ取得日:2026/10/16
東海ソフトは、トヨタグループのお膝元・名古屋で50年以上、ソフトウェア開発ひと筋の独立系企業です。柱は3つ。トヨタグループ向けの車載組み込みソフト、製造業・流通業向けの業務システム、そして日立グループと組む金融・公共システムです。
※東海ソフトは2019年2月上場のため、株価は上場来の各年度末時点の値です。株価・1株配当は2019年11月の株式分割(1:2)を過去にさかのぼって調整した値です(PERなどの比率は分割の影響を受けません)。2025年5月期より連結決算へ移行(2024年5月期以前は単体ベース)。最新の株価・指標はページ上部のスコアシートをご覧ください。表の最終行(2026/10)は当月時点の値で、株価は2026年10月16日時点、1株配当とPERは今期の会社予想に基づく値です。出典:IR BANK・Yahoo!ファイナンス
| 年度 | 株価 (円) | 1株配当 (円) | PER (倍) |
|---|---|---|---|
| 2019/5 | 1,033.5 | 12.5 | 13.85 |
| 2020/5 | 1,360 | 15 | 17.06 |
| 2021/5 | 1,310 | 15 | 16 |
| 2022/5 | 1,037 | 16 | 11.49 |
| 2023/5 | 996 | 30 | 7.6 |
| 2024/5 | 1,303 | 47 | 8.44 |
| 2025/5 | 1,551 | 55 | 9.12 |
| 2026/5 | 1,691 | 65 | 8.47 |
| 2026/10 | 1,719 | 67(予) | 9.16(予) |

配当金、2023年あたりから一気に伸びてる!なにかあったの?
業績の伸びに合わせて、配当をぐっと引き上げてきたんだ。2022年5月期を起点に、5期連続の増配だよ!
しかも、2026年5月期の本決算は増額と増配のダブル発表だったんだ!
※配当利回りは各年度末の株価と、配当性向は各年度の1株利益(EPS)と、それぞれ株式分割を調整した配当実績から算出した値です。チャート右端の2026/09は当月点で、配当利回りは現在株価×2027年5月期の会社予想配当、配当性向は2027年5月期の会社予想ベースです。2025年5月期より連結決算へ移行(2024年5月期以前は単体ベース)。最新の株価・指標はページ上部のスコアシートをご覧ください。出典:IR BANK・決算資料
| 年度 | 配当利回り (%) | 配当性向 (%) |
|---|---|---|
| 2019/5 | 1.21 | 16.7 |
| 2020/5 | 1.10 | 18.8 |
| 2021/5 | 1.15 | 18.3 |
| 2022/5 | 1.54 | 17.7 |
| 2023/5 | 3.01 | 22.9 |
| 2024/5 | 3.61 | 30.4 |
| 2025/5 | 3.55 | 32.3 |
| 2026/5 | 3.84 | 32.6 |
※2017・2018年5月期は上場前の実績です。EPSは株式分割調整後。ROEは期末自己資本ベース(IR BANK掲載値)。2025年5月期より連結決算へ移行(2024年5月期以前は単体ベース)。最新の株価・指標はページ上部のスコアシートをご覧ください。出典:IR BANK・決算資料
| 年度 | EPS (円) | 営業利益率 (%) | ROE (%) |
|---|---|---|---|
| 2017/5 | 45.48 | 4.00 | 11.77 |
| 2018/5 | 64.31 | 5.35 | 14.49 |
| 2019/5 | 74.63 | 7.16 | 9.78 |
| 2020/5 | 79.70 | 7.58 | 10.88 |
| 2021/5 | 81.87 | 6.98 | 10.65 |
| 2022/5 | 90.26 | 9.22 | 10.85 |
| 2023/5 | 131.13 | 11.19 | 13.28 |
| 2024/5 | 154.43 | 11.44 | 13.88 |
| 2025/5 | 170.15 | 10.47 | 13.43 |
| 2026/5 | 199.65 | 11.21 | 14.03 |
※2017・2018年5月期は上場前の実績です。BPSは株式分割調整後。2025年5月期より連結決算へ移行(2024年5月期以前は単体ベース)。最新の株価・指標はページ上部のスコアシートをご覧ください。出典:IR BANK・決算資料
| 年度 | BPS (円) | 自己資本比率 (%) |
|---|---|---|
| 2017/5 | 386.40 | 45.8 |
| 2018/5 | 443.77 | 46.8 |
| 2019/5 | 596.64 | 58.5 |
| 2020/5 | 705.13 | 63.2 |
| 2021/5 | 768.55 | 52.0 |
| 2022/5 | 860.51 | 52.3 |
| 2023/5 | 986.51 | 60.3 |
| 2024/5 | 1,112.02 | 63.2 |
| 2025/5 | 1,265.90 | 53.9 |
| 2026/5 | 1,421.66 | 61.8 |
営業利益率が4%から11%まで上がってる。どうやってここまで上げたの?
答えは、体質改善の積み重ねだよ。10年前は100円売って4円しか残らなかったのが、いまは11円残る体質になった。
一気にじゃなく、下がった年を挟みながら10年かけて少しずつ。努力をつづけた結果だね!
自己資本比率は60%くらいだから、良さげだね!
上場前は50%を切っていたのが、そこから改善傾向で60%台!
2025年5月期は子会社の買収資金を借り入れて一時下がったけど、翌期には返済を進めて60%台に戻している。借りっぱなしにしない堅実さも見えるよ。
▼ くわしくデータを見る
※2025年5月期より連結決算へ移行(2024年5月期以前は単体ベース)。株価・1株配当・EPS・BPSは株式分割調整後。
出典:IR BANK・Yahoo!ファイナンス・有価証券報告書・中期経営計画(VISION2029)・株探・決算短信(2026年5月期)・決算説明資料・東海ソフト 公式IR
成績表で言えば、ほぼオール5みたいな会社だよね。減点するとしたら、どこなの?
特定の取引先グループへの依存だね。
トヨタグループ向けが4割強、民生・産業機器は富士電機向けが5割近く。金融・公共は、ほぼ日立グループ経由なんだ(2026年5月期現在)。
有価証券報告書でも、大口先との取引の終了や大幅な縮小を最初のほうに挙げているんだ。
ソフトウェアの会社って、結局は人がすべてだよね。エンジニアはちゃんと確保できてるの?
そこも東海ソフトのリスクなんだ。技術者の獲得競争は激しくて、開発の担い手がふえないと成長の勢いもにぶる。
過去の業績はすばらしい結果がでていたけど、これから人の受け皿づくりが追いつくかは、決算ごとに見ていきたいポイントだね!
▼ つづきを読む
▼ 質問と回答をすべて見る
TJ(運営者・個人投資家)東海ソフトは、私が実際に株式を保有している銘柄です。
直近では、2026年7月中旬に買い増しをしました(買った記録はこちら)。きっかけは、その前日に発表された本決算です。
過去最高の売上高と経常利益、そして配当の増額と増配のダブル発表。それでも翌日の株価は、逆に下がりました。
好材料が評価されないまま、配当利回りは4%を超えた。私には、探していたタイミングがふいに来たように見えました。
いい会社なのに、株価が安いまま。そんな瞬間を探して待つのが、私の投資スタイルの一つです。
東海ソフトは時価総額がとても小さく、大きな機関投資家が本格的に入りにくい銘柄で、たとえるなら、地元のコアなファンで席が埋まる名店。味は確かなのに、グルメサイトにはまだ載っていない——私にはそんな存在に見えています。
もっとも、値札が安いのには相応の理由がある——市場のほうが正しい、という可能性も、いつも頭の片隅に置いています。
懸念もあります。取引先がトヨタグループ、富士電機、日立グループに集中していて、ここの取引が減ると業績への打撃はおおきくなります。
だから私は、決算のたびに取引先の広がりと受注の様子を確かめながら、この会社と付き合っていくつもりです。
執筆:TJ(個人投資家・プロフィール/記事の品質管理について)
⚠️ 免責事項
この記事はTJ個人の見解や実体験、決算資料等からまとめたものであり、特定の銘柄への投資を推奨するものではありません。投資に関する最終判断はご自身にてお願いいたします。本記事の情報は、2026年10月16日時点。