巴工業(6309)銘柄分析|配当金・高配当株スコアシート
TJ
TJの株ブログ

⚠️ 免責事項
この記事はTJ個人の見解や実体験、決算資料等からまとめたものであり、特定の銘柄への投資を推奨するものではありません。投資に関する最終判断はご自身にてお願いいたします。本記事の情報は、2026年9月18日時点。
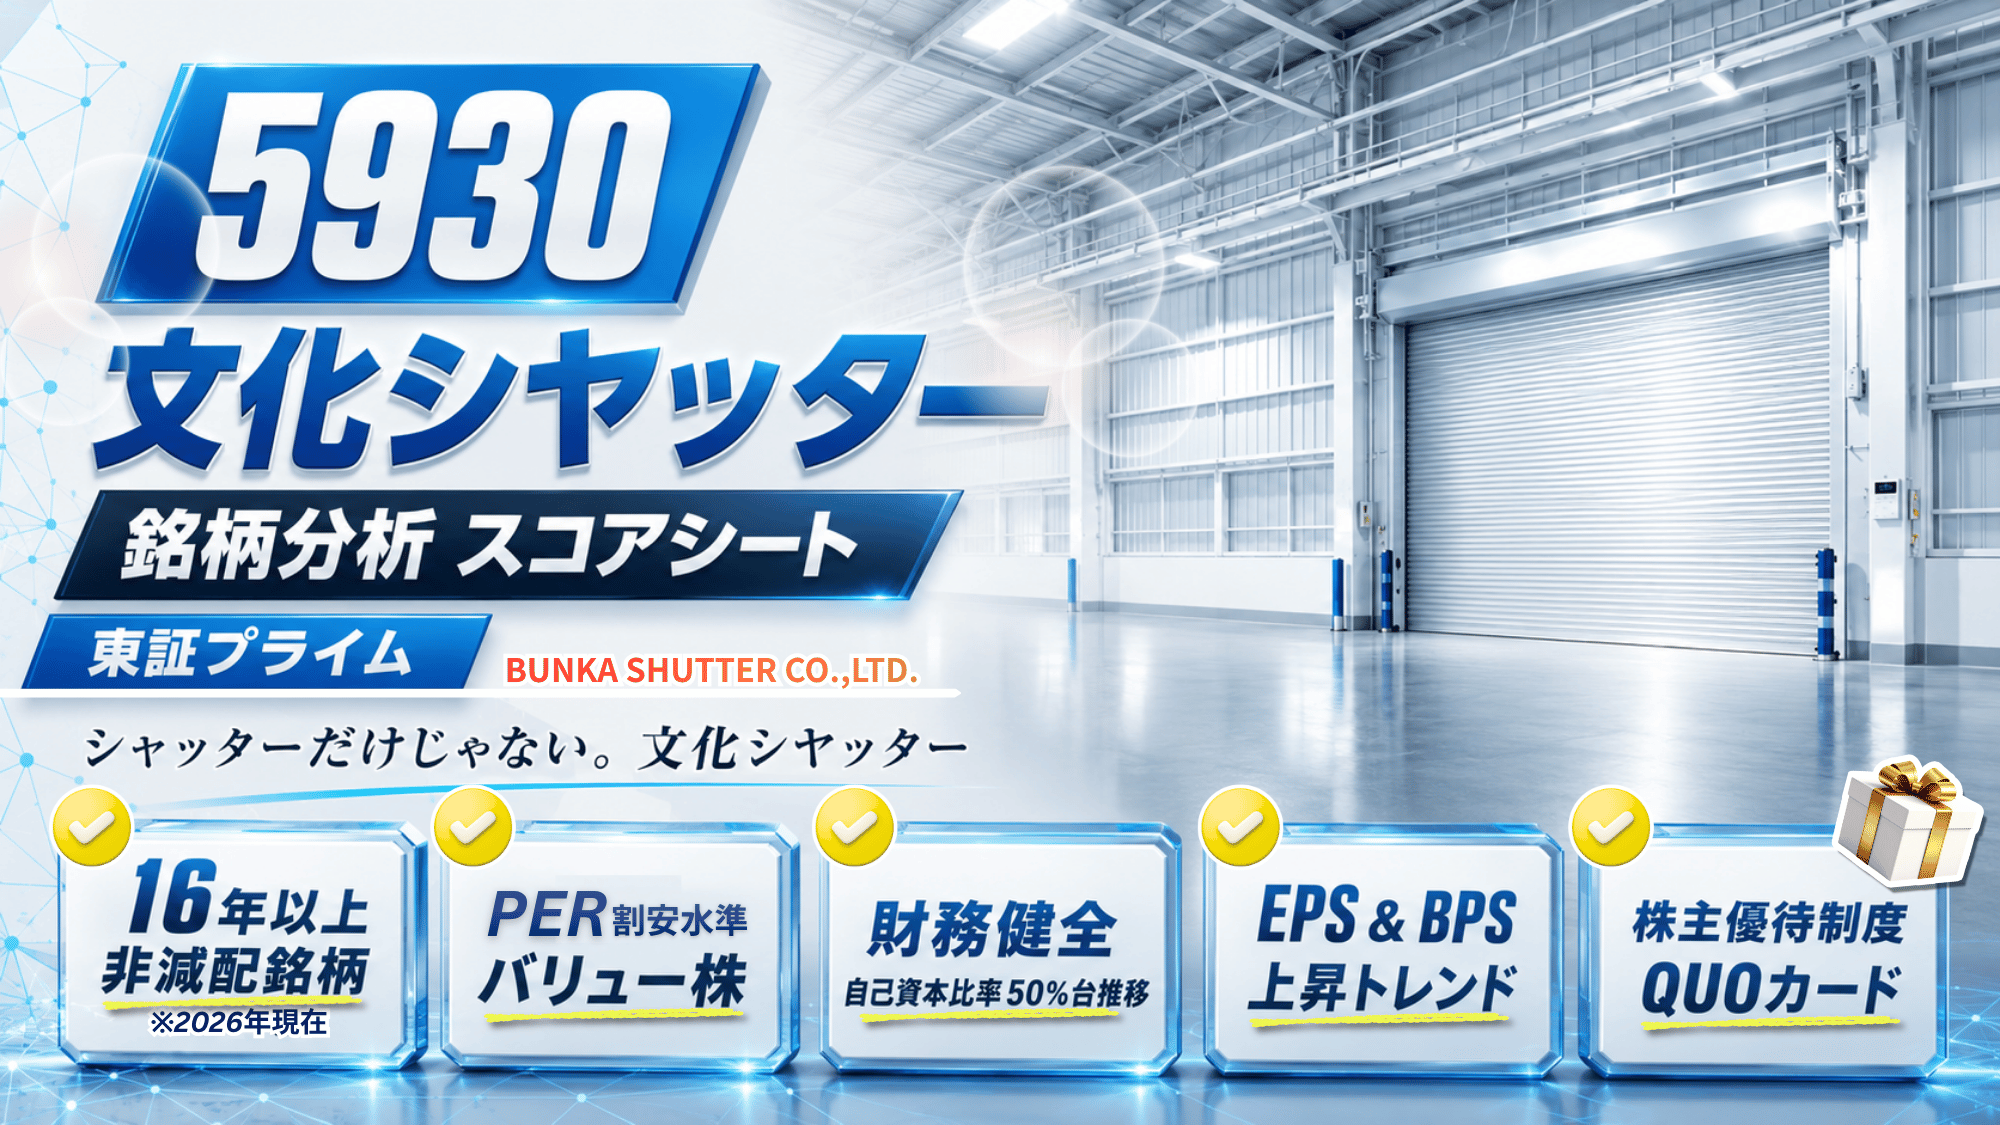
今回は、文化シヤッター(5930)を紹介するよ!シャッターづくりで国内2位。16年連続非減配の歴史を持つ銘柄なんだ。
ただ、不況下では赤字&大幅減配したのも事実。実データと共に、いい面も不安材料もみんなで一緒に学んでいこうよ!
東証プライム | コード 5930 | 金属製品 | 決算月:3月
文化シヤッター
高配当株 銘柄分析スコアシート | 2026年3月期(2026年5月公表)
現在株価(2026/09/18)
1,917円前日比-5 (↓0.26%)
時価総額 約1,384億円
※データ取得日:2026/09/18
🎁 文化シヤッターの株主優待制度
100株以上保有で、保有株数と継続保有期間に応じてオリジナルQUOカード年1回贈呈。
| 保有株式数 | 継続保有3年未満 | 継続保有3年以上 |
|---|---|---|
| 100株以上 | 1,000円分 | 2,000円分 |
| 500株以上 | 2,000円分 | 3,000円分 |
| 1,000株以上 | 3,000円分 | 4,000円分 |
| 5,000株以上 | 5,000円分 | 6,000円分 |
4.38%
※基準日は3月31日で、優待品は6月の定時株主総会後にお届け。継続保有3年以上になると優待額が増え、100株保有なら株主優待配当利回りは約5.18%(年配当7,400円+優待2,000円)です。年配当74円は2027年3月期の会社予想。出典:文化シヤッター 公式IR。株主優待配当利回りは2026/09/18現在。
シャッターで国内2位。1955年設立。製造、取付け工事、メンテナンス、リフォーム等のほか、防災や止水事業も展開。アルミサッシの不二サッシに出資している点も特色です。
事業はシャッター関連製品、建材関連製品、リフォーム事業、修理・メンテナンスのサービス事業。売上の約9割が日本国内で、海外はオーストラリアなどが約1割。東証プライムに上場。業種は金属製品、決算月は3月。
※株価は各年度末時点の終値です。株式分割・併合は確認できた範囲で実施記録がないため調整していません。この10年の1株配当はいずれも普通配当のみです(チャート右端=2027年3月期の会社予想74円も普通配当のみ)。PERは各年度末=実績EPSベース、当月点(チャート右端)=現在株価と会社予想EPSベースの予想値です。最新の株価・指標はページ上部のスコアシートをご覧ください。出典:株価=Yahoo!ファイナンス時系列、1株配当・PER=IR BANK・決算短信(いずれも2026-08-06取得)
| 年度 | 株価(円) | 1株配当(円) | PER(倍) |
|---|---|---|---|
| 2017/03 | 860 | 20.00 | 10.33 |
| 2018/03 | 1033 | 20.00 | 23.18 |
| 2019/03 | 802 | 25.00 | 7.88 |
| 2020/03 | 785 | 25.00 | 8.52 |
| 2021/03 | 1054 | 40.00 | 9.00 |
| 2022/03 | 984 | 40.00 | 10.04 |
| 2023/03 | 1106 | 42.00 | 9.09 |
| 2024/03 | 1738 | 55.00 | 11.06 |
| 2025/03 | 1878 | 74.00 | 10.15 |
| 2026/03 | 1900 | 74.00 | 10.61 |
配当金は減ってないね!16年も減配ゼロってのは嬉しいなあ。
そうなんだ。非減配期間が長い実績はプラス評価。配当据え置きの年をはさみながらも、2010年から減配なし。
ただし、リーマンショックが起きた後は大幅減配(14円→4円)した歴史もある。景気が悪くなったら注意すべき銘柄ってことは知っておいてね。
※配当性向は「1株配当÷EPS」による当ブログ算出値(連結)です。配当利回りは各年度末終値ベースの当ブログ算出値です。最新の指標はページ上部のスコアシートをご覧ください。出典:IR BANK・Yahoo!ファイナンス(いずれも2026-08-06取得)
| 年度 | 配当利回り(%) | 配当性向(%) |
|---|---|---|
| 2017/03 | 2.33 | 24.0 |
| 2018/03 | 1.94 | 44.9 |
| 2019/03 | 3.12 | 24.6 |
| 2020/03 | 3.18 | 27.1 |
| 2021/03 | 3.80 | 34.1 |
| 2022/03 | 4.07 | 40.8 |
| 2023/03 | 3.80 | 34.5 |
| 2024/03 | 3.16 | 35.0 |
| 2025/03 | 3.94 | 40.0 |
| 2026/03 | 3.89 | 41.3 |
※EPS・ROEは連結実績(IR BANK掲載系列)、営業利益率は「営業利益÷売上高」による当ブログ算出値です。この10年より前の2009年3月期・2010年3月期は最終赤字(EPSマイナス)でした。最新の指標はページ上部のスコアシートをご覧ください。出典:IR BANK・決算短信(2026-08-06取得)
| 年度 | EPS(円) | 営業利益率(%) | ROE(%) |
|---|---|---|---|
| 2017/03 | 83.23 | 4.99 | 8.92 |
| 2018/03 | 44.56 | 4.37 | 4.55 |
| 2019/03 | 101.74 | 5.61 | 9.85 |
| 2020/03 | 92.10 | 5.15 | 8.58 |
| 2021/03 | 117.15 | 6.07 | 9.96 |
| 2022/03 | 97.96 | 4.99 | 8.14 |
| 2023/03 | 121.65 | 4.86 | 9.56 |
| 2024/03 | 157.11 | 6.55 | 10.20 |
| 2025/03 | 184.94 | 6.45 | 11.61 |
| 2026/03 | 179.08 | 6.59 | 10.55 |
※BPSはIR BANK掲載系列で、決算短信の1株当たり純資産(2026年3月期末1,703円84銭)とほぼ一致します(1銭の丸め差)。スコアシートのPBRカードはYahoo!ファイナンス掲載BPS基準のため、集計基準のわずかな差があります。自己資本比率は連結実績。最新の指標はページ上部のスコアシートをご覧ください。出典:IR BANK・決算短信(2026-08-06取得)
| 年度 | BPS(円) | 自己資本比率(%) |
|---|---|---|
| 2017/03 | 933.52 | 47.9 |
| 2018/03 | 979.10 | 45.7 |
| 2019/03 | 1032.42 | 45.7 |
| 2020/03 | 1073.96 | 46.4 |
| 2021/03 | 1175.89 | 50.1 |
| 2022/03 | 1225.96 | 48.7 |
| 2023/03 | 1348.37 | 46.6 |
| 2024/03 | 1458.82 | 50.2 |
| 2025/03 | 1592.11 | 55.3 |
| 2026/03 | 1703.83 | 58.3 |
自己資本比率が増えているのは魅力的だね!
厚みが増してきた自己資本比率は安心材料。長期保有投資では、財務が盤石なこともしっかりチェックしておこう!
自己資本比率は業種によって理想値・平均値が異なるけど、TJの目安は最低でも40%を一つの目安にしているよ!
▼ くわしくデータを見る
※出典:文化シヤッター IR情報/決算短信・有価証券報告書/IR BANK/Yahoo!ファイナンス/会社四季報
指標の表を見るかぎり悪くなさそうなのに、TJさんはどうして買わずに見守っているの?
ひとことで言うとね、いちばん新しい四半期(27年3月期第1四半期)で営業赤字に転落——これが引っかかっているんだ。
コスト増を価格の引き上げや数量でどこまで取り返せるのか。そこが見えるまでは、手を出さずに眺めていたいんだ。
会社によっては、四半期ごとに波があるよね。3月は引っ越し業者が忙しいし、クリスマス時期はおもちゃ・ゲームがよく売れるし。
まさにそこが判断の分かれ目。季節性を割り引いて見るか、減益の中身を重く見るか——答えはひとつじゃないんだ。
▼ つづきを読む
▼ 質問と回答をすべて見る
TJ(運営者・個人投資家)私は文化シヤッターの株を保有していません。
プラスに評価している点は、増収基調、積み上がる営業利益、年々緩やかに厚みを増している財務、16期非減配、割安水準に位置するPER。
それでもまだ買っていないのは、株価や配当利回りに納得できないからではありません。
文化シヤッターは2010年に減収減益、最終利益も赤字で着地し、配当もバッサリと減らした(1株配当金14円→4円)過去があるからです。
建物が建たなければシャッターも売れない。景気に大きく左右される商売だということを、リーマンショック後の大幅減配が語っています。
一方、自分の持ち株は金属製品銘柄が少なく、シャッターという商売は1銘柄も持っていないんです。
だから、分散&ポートフォリオの面では保有してもいい気持もあります。ちなみに、シャッター国内首位は以前紹介した三和HD(5929)です。
以上、新規購入も視野に入れながら、決算のたびに定点観測を続けます。
執筆:TJ(個人投資家・プロフィール/記事の品質管理について)
⚠️ 免責事項
この記事はTJ個人の見解や実体験、決算資料等からまとめたものであり、特定の銘柄への投資を推奨するものではありません。投資に関する最終判断はご自身にてお願いいたします。本記事の情報は、2026年9月18日時点。