シークス(7613)銘柄分析|配当金・高配当株スコアシート
TJ
TJの株ブログ

⚠️ 免責事項
この記事はTJ個人の見解や実体験、決算資料等からまとめたものであり、特定の銘柄への投資を推奨するものではありません。投資に関する最終判断はご自身にてお願いいたします。本記事の情報は、2026年9月18日時点。
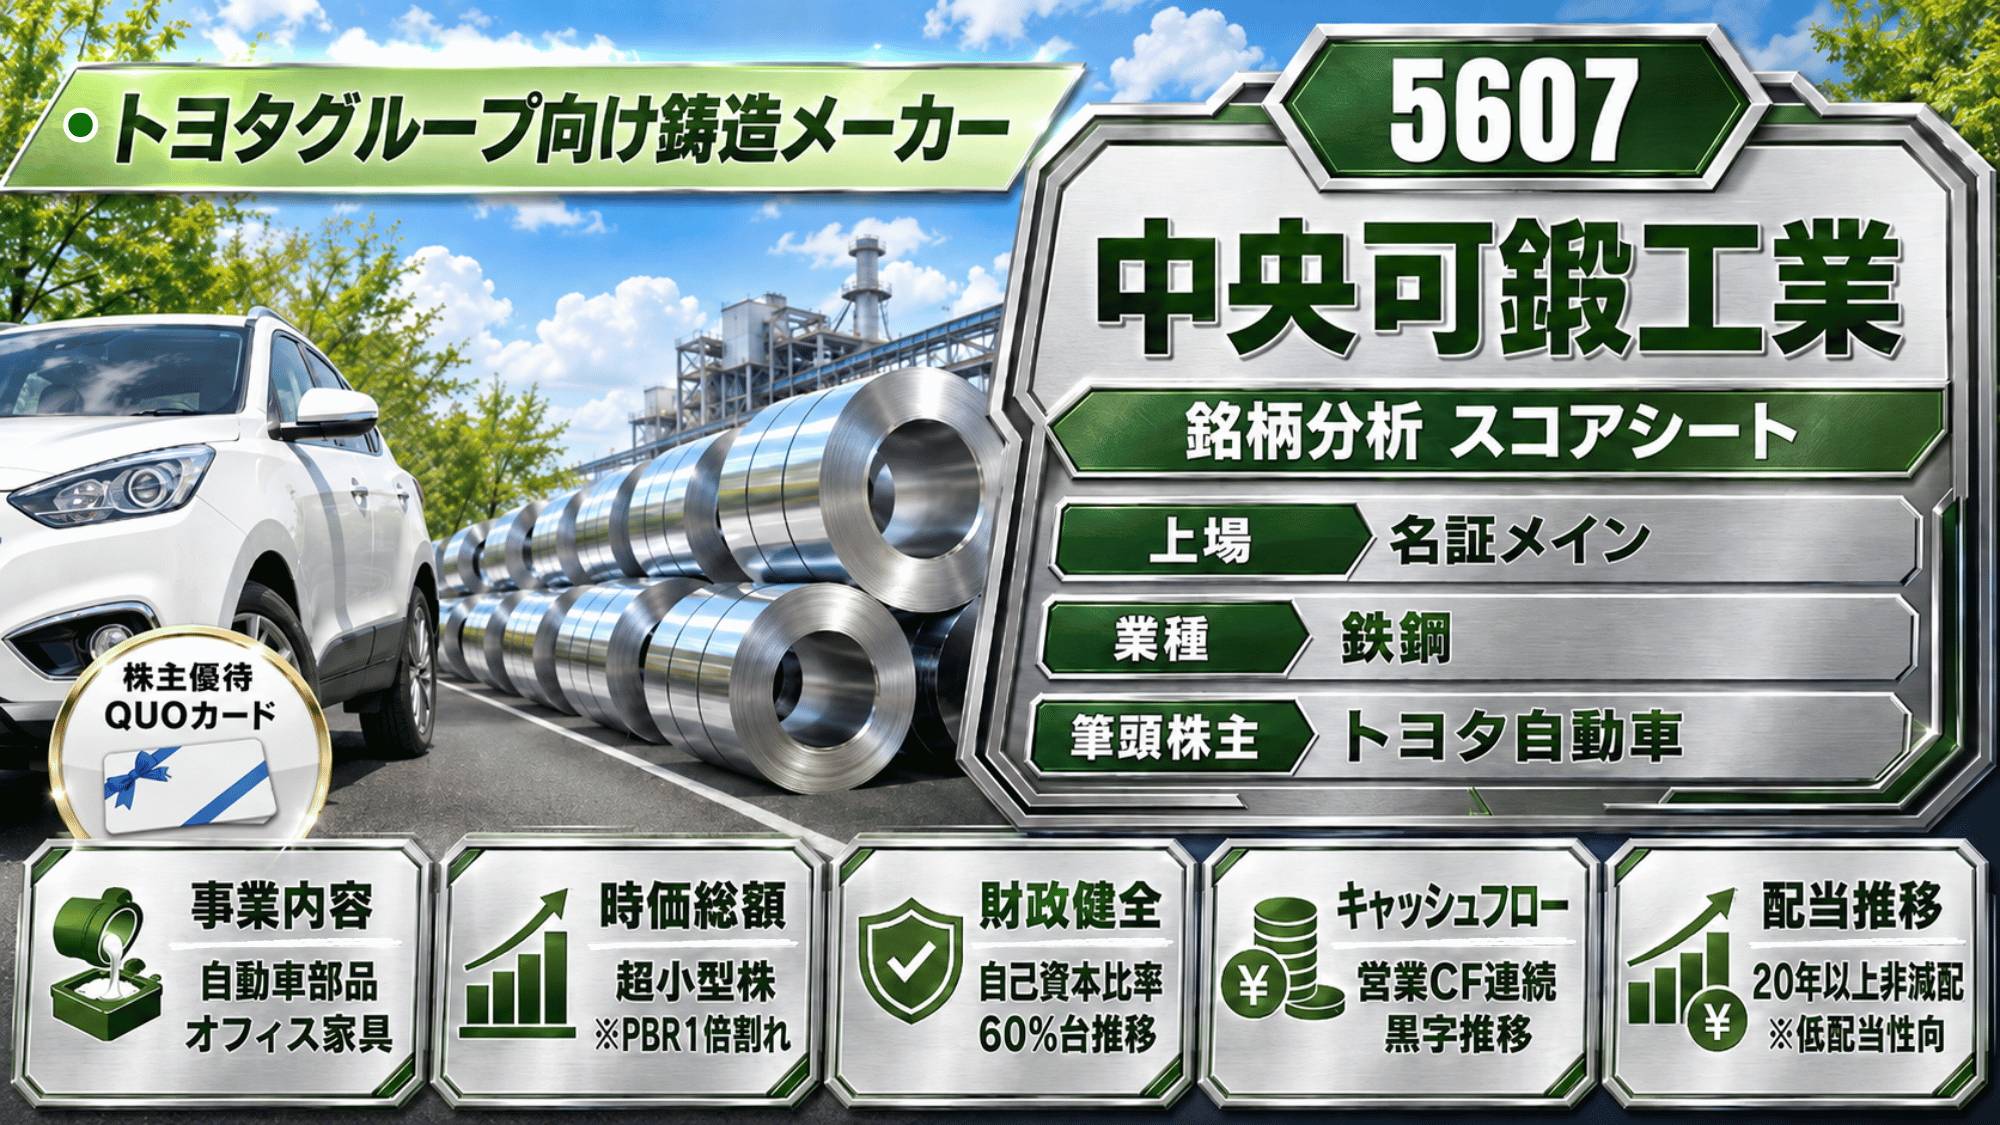
今回の銘柄は、トヨタ向けに部品をつくる中央可鍛工業!
20年以上非減配に惹かれてずっと監視しているんだけど、残念なことに、この株TJ買えないんです!泣
その理由も含めて魅力もリスクも、みんなで一緒に学んでいこうよ!
名古屋証券取引所メイン市場 | コード 5607 | 鉄鋼 | 決算月:3月
中央可鍛工業
バリュー株 銘柄分析スコアシート | 2026年3月期(2026年5月公表)
現在株価(2026/09/18)
611円前日比-2 (↓0.33%)
時価総額 約97.9億円
※データ取得日:2026/09/18
🎁 中央可鍛工業の株主優待制度
毎年9月末日を基準日として、100株以上を保有する株主にクオカードを年1回贈呈。300株以上を3年以上継続保有すると増額されます。
| 保有株式数 | 3年未満 | 3年以上 |
|---|---|---|
| 100株以上300株未満 | 500円分 | 500円分 |
| 300株以上1,000株未満 | 1,500円分 | 2,000円分 |
| 1,000株以上 | 2,000円分 | 3,000円分 |
3.93%
※贈呈の基準日は毎年9月30日(年1回)。2026年9月30日基準日分から新制度が適用されます。長期保有特典(3年以上)の対象は300株以上の区分のみです。株主優待は会社の判断で内容の変更・廃止が行われる場合があります。出典:中央可鍛工業 株式情報(公式ページ)。株主優待配当利回りは2026/09/18現在。
中央可鍛工業は、鋳物の自動車部品を主力とするメーカー。社名にも入っている「可鍛」は、可鍛鋳鉄(かたんちゅうてつ。粘り強く割れにくい鉄)のこと。売上の約97%を可鍛事業が占め、販売先はトヨタ自動車向けだけで約45%。オフィスチェアなどの金属家具事業も手がけています。名証メイン上場。業種は鉄鋼、決算月は3月。
| 年度 | 株価(円) | 1株配当(円) | PER(倍) |
|---|---|---|---|
| 2017/03 | 402 | 10 | 10.30 |
| 2018/03 | 567 | 12 | 8.84 |
| 2019/03 | 408 | 12 | 6.33 |
| 2020/03 | 336 | 12 | 4.43 |
| 2021/03 | 436 | 12 | 5.98 |
| 2022/03 | 412 | 12 | 8.06 |
| 2023/03 | 408 | 12 | 9.36 |
| 2024/03 | 495 | 12 | 9.40 |
| 2025/03 | 468 | 16 | 3.96 |
| 2026/03 | 622 | 18 | 4.44 |
※株価は各年度末(3月末)時点の終値です。PERは年度末株価÷その期のEPS実で当ブログが算出した参考値で、IR BANK掲載の年次PERレンジ内に収まることを確認しています。対象期間(2017〜2026年3月期)に株式分割・株式併合はありません。チャート右端の当月点(2026/09)は、株価が2026年9月18日時点の値、1株配当とPERが2027年3月期の会社予想(配当19円・EPS101.43円)に基づく値です。表は年次の確定値のみを掲載しています。最新の株価・指標はページ上部のスコアシートをご覧ください。出典:IR BANK・Yahoo!ファイナンス
中央可鍛工業、配当あんまり増やしてないじゃん…。
ちょっと残念だね。ただ、注目してほしいのは近年。長い間あまり変化がなかったけど、ここ数年でしっかり増えてきたんだ!
それなのに株価推移は控えめ。もしかしたら、過小評価されている可能性もあり得るね。
| 年度 | 配当性向(%) | 配当利回り(%) |
|---|---|---|
| 2017/03 | 25.6 | 2.49 |
| 2018/03 | 18.7 | 2.12 |
| 2019/03 | 18.6 | 2.94 |
| 2020/03 | 15.8 | 3.57 |
| 2021/03 | 16.4 | 2.75 |
| 2022/03 | 23.4 | 2.91 |
| 2023/03 | 27.5 | 2.94 |
| 2024/03 | 22.7 | 2.42 |
| 2025/03 | 13.5 | 3.42 |
| 2026/03 | 12.8 | 2.89 |
※配当性向は各期の1株配当÷EPSで、IR BANK掲載値を使用しています(2027年3月期の会社予想は本チャートに混入させず、実績10期分のみを掲載しています)。配当利回りは各年度末の株価と1株配当から当ブログが算出した参考値です。比率のため株式分割の影響はありません(対象期間内に株式分割・株式併合はありません)。年次の確定値のみを掲載しています。出典:IR BANK・Yahoo!ファイナンス
| 年度 | EPS(円) | 営業利益率(%) | ROE(%) |
|---|---|---|---|
| 2017/03 | 39.03 | 1.59 | 3.30 |
| 2018/03 | 64.16 | 2.62 | 5.09 |
| 2019/03 | 64.42 | 0.53 | 5.07 |
| 2020/03 | 75.80 | 0.45 | 5.99 |
| 2021/03 | 72.88 | 1.63 | 5.32 |
| 2022/03 | 51.14 | 0.51 | 3.39 |
| 2023/03 | 43.59 | -0.86 | 2.80 |
| 2024/03 | 52.68 | 0.97 | 2.99 |
| 2025/03 | 118.31 | 3.31 | 6.30 |
| 2026/03 | 140.15 | 4.88 | 6.89 |
※いずれもIR BANK掲載の実績値です。営業利益率は営業利益÷売上高で当ブログが算出した参考値です。2023年3月期は営業利益が赤字(営業利益率-0.86%)でしたが、経常利益・当期純利益は黒字を確保しているためROEはプラスで推移しています。2027年3月期の会社予想(EPS101.43円・ROE(予)4.88%)は本チャートに混入させず、実績10期分のみを掲載しています。出典:IR BANK・決算資料
| 年度 | BPS(円) | 自己資本比率(%) |
|---|---|---|
| 2017/03 | 1,183.15 | 62.5 |
| 2018/03 | 1,260.14 | 57.7 |
| 2019/03 | 1,269.87 | 51.2 |
| 2020/03 | 1,266.16 | 53.6 |
| 2021/03 | 1,370.17 | 53.9 |
| 2022/03 | 1,510.49 | 58.6 |
| 2023/03 | 1,558.55 | 61.3 |
| 2024/03 | 1,760.34 | 64.7 |
| 2025/03 | 1,878.44 | 68.9 |
| 2026/03 | 2,035.61 | 67.6 |
※BPS・自己資本比率はIR BANK掲載の実績値です。2026年3月期の総資産・自己資本比率は決算短信の実額と一致を確認済みです(自己資本の絶対額そのものは出典間で軽微な差があるため、本チャートはIR BANK掲載のBPS列をそのまま使用しています)。なお、本表のBPSはIR BANKの貸借対照表ページの掲載値で、スコアシートのPBRはYahoo!ファイナンス掲載のBPSを基礎とする別系統の数値です。そのため、本表のBPSから計算した倍率とはわずかに異なります。年次の確定値のみを掲載しています。出典:IR BANK・決算資料
財務はガチガチに固そうだけど、EPSと営業利益率を見ると利益の波が大きそう。景気が冷え込んだとき、配当は大丈夫そう?
そこは中央可鍛工業のいちばん見てほしいところ。リーマンショックで赤字に沈んだときも、配当維持を守り抜いたんだ。
その粘りを支えたのが、長い時間をかけて積み上げてきた財務の厚みなんだ。
赤字でも減配しなかったってことは、これからも安心して持てるってこと?
そこまでは言い切れない。利益の波そのものが消えたわけではないからね。
健全な財政状態は、あくまで不況の嵐をしのぐための備え。景気に大きく左右される銘柄ってことは覚えておいて!
▼ くわしくデータを見る
出典:IR BANK・Yahoo!ファイナンス・中央可鍛工業 IR情報・株探・決算短信・有価証券報告書
配当をふやして、会社の体力は苦しくならないの?
いまのところ無理はしていないよ!稼いだ利益のうち、配当に回しているお金はまだ一部(低配当性向)。
増配余力はまだ残していると見ているよ!
気になるのはそこ!増配がこの先も続かなかったら、安いまま放置されるだけってことはない?
バリュートラップの可能性も捨てきれない…。会社の方針は安定配当が基本で、増配の約束はしていないんだ。
しかも売上はトヨタ向けが中心で、自動車の販売台数に大きく左右される。ここが中央可鍛工業の大きなリスク。
みんなも、良いところとリスクの両方を見て判断してね!
▼ つづきを読む
▼ 質問と回答をすべて見る
TJ(運営者・個人投資家)中央可鍛工業、TJは買えませんでした。
どういうことかと言うと、私が使っているSBI証券において、中央可鍛工業は1株から買える単元未満株の対象外。
中央可鍛工業は名証メイン上場で、札証や福証、名証といった地方だけに上場している銘柄は、単元未満株購入ができないんです(東証に重複上場なら1株から買付が可能)。
TJは単元未満株の少額投資で、特定銘柄を100株以上買うと、PF全体のバランスが一気に崩れてしまいます。だから、中央可鍛工業は購入をやめました。
もし、100株以上買うような投資家だったら買っていたことでしょう笑。
それはさておき・・・。中央可鍛工業は、ここ数年で配当の様子が変わりました。
長いあいだ据え置きが続いた配当が、ここ数年でグッと増えています。しかも配当は、2026年時点で20年以上非減配銘柄です。
株主還元姿勢が徐々に変わりつつある、というのが私の受け止めです。
株価から見る市場の評価にもこの会社らしさが出ています。自動車パーツを作る会社は景気敏感株のため、市場からあまり評価されない傾向にありますが、それでもPERとPBRを並べればかなりのバリュー株です。
私が100株以上を買うような状況になって、今のような業績が続いていれば、状況に応じて新規購入も考えていきたいです。
中央可鍛工業、アナタにはどんな銘柄に映ったでしょうか。
執筆:TJ(個人投資家・プロフィール/記事の品質管理について)
⚠️ 免責事項
この記事はTJ個人の見解や実体験、決算資料等からまとめたものであり、特定の銘柄への投資を推奨するものではありません。投資に関する最終判断はご自身にてお願いいたします。本記事の情報は、2026年9月18日時点。